治療費が払えない時の緊急対処法!病院相談から公的救済制度まで徹底解説
突然の病気や大怪我、予期せぬ緊急手術によって突きつけられる高額な医療費。「手持ちの貯金では到底払えない」「来月の引き落としに間に合わない」とパニックに陥るケースは決して珍しくありません。体調が万全でないなか、金銭的な不安が重なると冷静な判断力を失いがちですが、日本の社会保障制度や医療機関の仕組みには、支払いが困難な患者を救済するための重層的なセーフティネットが張り巡らされています。
最も危険な行動は、請求書を前にして誰にも相談せず放置することです。無断滞納を続けると法的な督促や差し押さえに発展する恐れがある一方、初動の段階で適切な窓口へ相談し、公的救済制度を活用すれば、月々の自己負担を劇的に軽減したり支払いを猶予したりすることが可能です。本記事では、2026年の最新医療制度に精通した取材班が、治療費が払えない危機を合法的に乗り切るための実践的な対処法をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:治療費が払えないと判明した瞬間に、まずは院内の「医療ソーシャルワーカー(MSW)」へ相談し、支払い猶予や分割払いの交渉を行うのが最善の初動である。
- 要点2:「限度額適用認定証」や「高額療養費制度」、「無料低額診療事業」を活用することで、窓口負担や自己負担上限額を大幅に圧縮できる。
- 要点3:督促の無断放置は財産差し押さえや連帯保証人への請求リスクを招くため、公的貸付(緊急小口資金)や債務整理も視野に入れた早期解決が必須となる。
【緊急対処法】治療費が払えないと困った時に今すぐ取るべき3つの初動ステップ
医療費の支払期日が迫っている、あるいは退院時の精算額を見て途方に暮れている場合、焦って高金利な消費者金融に駆け込むのは禁物です。まずは以下の3つのステップを順序通りに進めることで、生活破綻を防ぐことができます。
ステップ1:病院の総合窓口や医療ソーシャルワーカー(MSW)へ相談する
最初の行動は、請求元の医療機関に対して支払いが困難である実情を正直に伝えることです。中規模以上の総合病院や大学病院には、「患者支援センター」や「医療相談室」が常設されており、専門の国家資格を持つ医療ソーシャルワーカー(MSW)が配置されています。MSWは治療費の支払いに困っている患者や家族に対して、分割払いの調整、公的支援の申請支援、利用可能な助成金の案内を無料で行ってくれます。支払いを拒否するのではなく、「支払う意思はあるが、一括では生活が成り立たない」という姿勢を示すことが交渉の出発点となります。
ステップ2:限度額適用認定証・高額療養費制度の手続きを進める
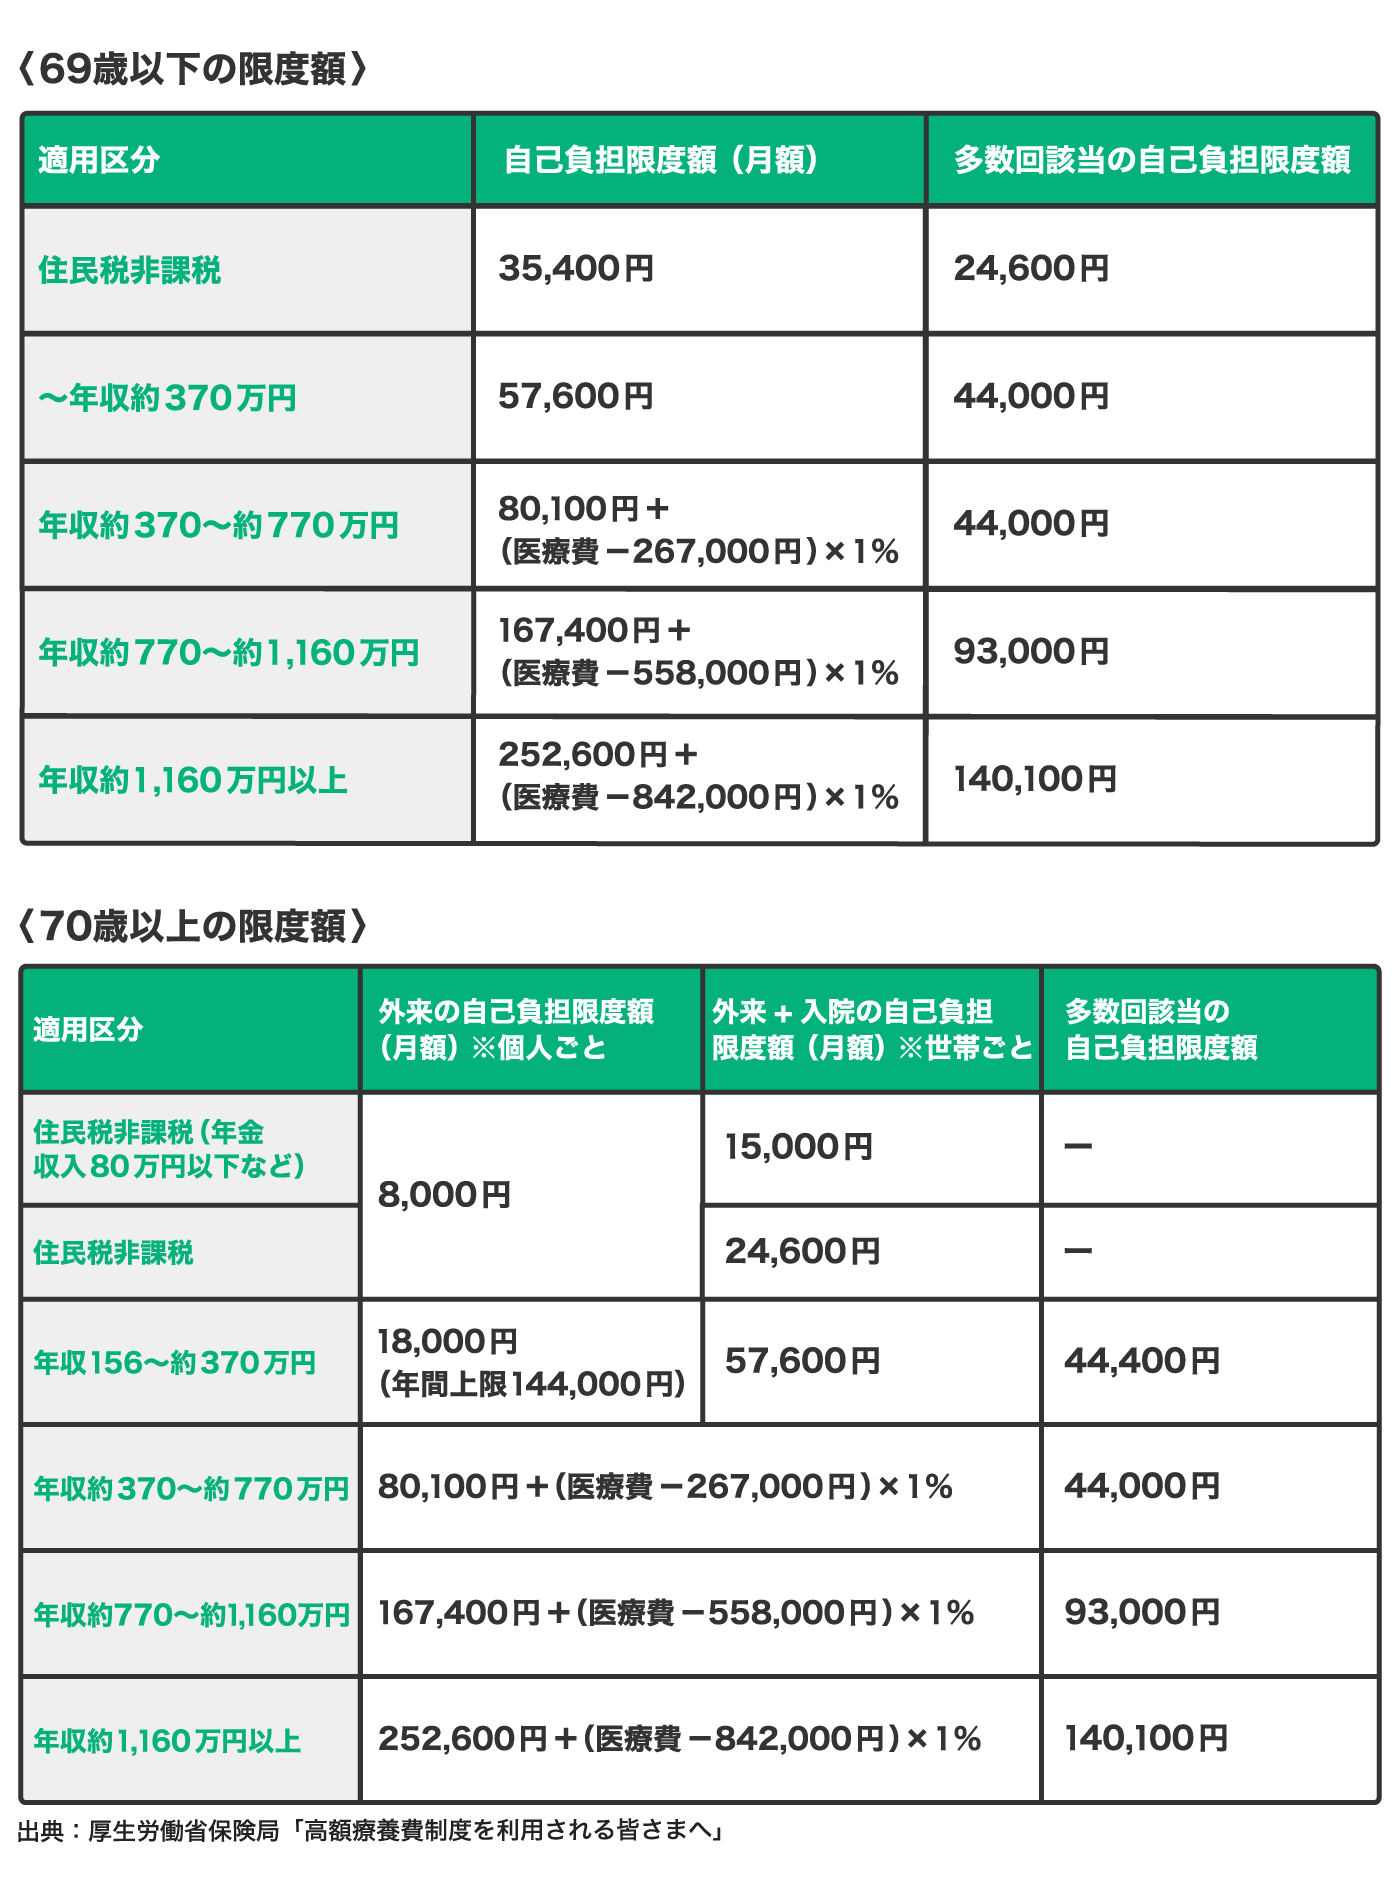
公的医療保険(健康保険証)に加入している場合、1か月(1日〜末日)にかかった医療費の自己負担額には年収に応じた上限が定められています。すでに入院中や治療中であれば、加入している健康保険組合や協会けんぽ、市区町村の国民健康保険窓口へ「限度額適用認定証」の事前申請を行うことで、病院窓口での支払いを最初から上限額までに抑えられます。すでに窓口で支払ってしまった後であっても、「高額療養費制度」の申請手続きを行うことで、後日払い戻しを受ける権利が保障されています。
ステップ3:生活福祉資金貸付制度(緊急小口資金等)の利用を検討する
制度を利用してもなお自己負担分が用意できない場合、市区町村の社会福祉協議会が窓口となっている生活福祉資金貸付制度の活用が視野に入ります。なかでも「緊急小口資金」などの一時的な資金手当て制度は、低所得世帯や休職により一時的に生計維持が困難となった世帯を対象に、無利子または極めて低利で生活資金を貸し付けるセーフティネットです。公的な融資であるため、民間のカードローンに比べて返済負担を抑えられます。
【2026年最新】医療費救済制度の全体像と比較|あなたに適した公的支援は?
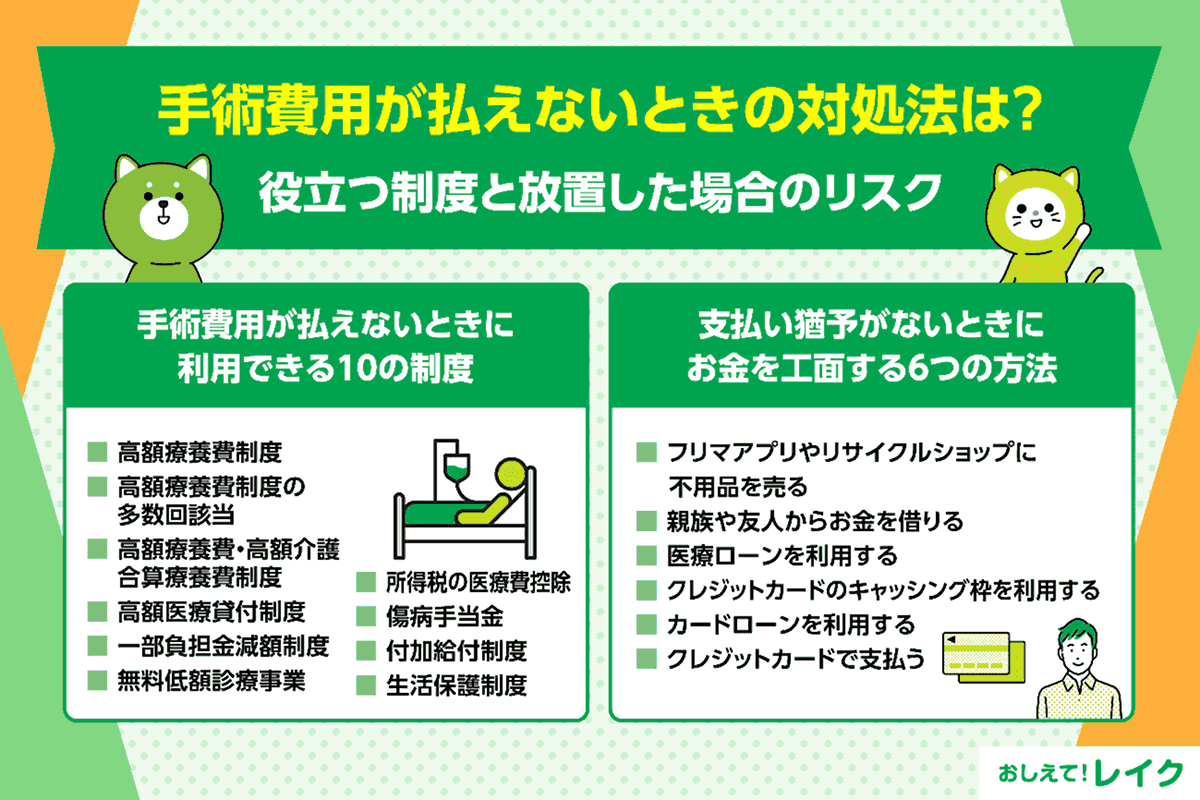
日本の医療制度には、年収水準や世帯状況、病気の種類に応じた多様な救済策が存在します。「どれを使えばよいかわからない」という方のために、主な制度の特徴、対象条件、メリットを体系的にまとめました。
| 救済制度・窓口 | 詳細・数値データ | 一般的な対象基準・条件 | 編集部の見解・実務評価 |
|---|---|---|---|
| 限度額適用認定証 (高額療養費の事前適用) | 年収区分に応じ、窓口支払いが月額約3.5万〜25万円強の上限に抑えられる | 公的医療保険加入者(70歳未満および70歳以上の現役並み所得者) | 高額な入院・手術前に申請必須。窓口での一時的な大金立て替えを完全回避できる最強の防衛策。 |
| 高額療養費制度 (事後還付申請) | 上限を超えた自己負担分が、申請から約3〜4か月後に指定口座へ返金 | 認定証なしで窓口3割負担を支払い、上限額を超えた全被保険者 | 診療翌月1日から2年以内なら遡って請求可能。過去の領収書を再確認する価値あり。 |
| 無料低額診療事業 (社会福祉法に基づく) | 診療費の自己負担分が全額無料または10〜50%減額される | 低所得者、要保護者、ホームレス、失業等で生活困窮状態にある人 | 全国の実施指定病院(済生会や民医連系列など)で適用可能。認知度は低いが絶大な救済力を持つ。 |
| 生活福祉資金貸付 (緊急小口資金等) | 緊急小口資金は最大10万〜20万円(無利子・保証人不要) | 休職・減収等で一時的に生計困難となった低所得世帯 | 市区町村社協への相談が窓口。審査があるものの、民金と違い生活再建に直結する。 |
| 医療費控除 (確定申告手続き) | 年間医療費が10万円(または総所得の5%)を超えた分が所得控除 | 自己または生計を一にする配偶者・親族の医療費を支払った納税者 | 支払った年の翌年に申告。所得税の還付に加え翌年度の住民税が減額される重要な制度。 |
病院の分割払い交渉と医療ソーシャルワーカー相談窓口の実態
公的制度の手続きを行っても、差額ベッド代や保険適用外の治療費、あるいは高額療養費の自己負担上限額そのものが払えないという事態は起こり得ます。その際、病院側とどのように交渉すべきか、現場の実態を解説します。
病院は「分割払い」や「期日延期」に応じるのか?
多くの患者が「病院で分割払いを頼むのは恥ずかしい」「断られるのではないか」と躊躇します。しかし、医療機関側の本音を明かせば、「最も困るのは無断で連絡が途絶え、未収金(貸倒れ)になること」です。病院の会計課や医事課は日常的に未収金回収リスクと向き合っており、誠実に「毎月〇万円ずつなら確実に支払える」と申し出れば、誓約書(分納誓約書)を交わした上で月々の分割払いに柔軟に応じるケースが多数派です。
分割の交渉をする際は、直近の給与明細や家計の収支表を持参し、「現在の可処分所得から無理なく支払える現実的な金額(例:月々5,000円〜20,000円など)」を提示することが合意を得るコツです。
無料低額診療事業の対象者と利用の流れ
経済的困窮が深刻で、分割払いすら難しい水準にある世帯にとって強力な命綱となるのが「無料低額診療事業」です。これは社会福祉法第2条に基づき、生計困難者が経済的理由によって必要な医療を受ける機会を奪われないよう、無料または低額な料金で診療を行う事業です。
対象となるのは、生活保護基準に近い低所得世帯、リストラや病気で収入が途絶えた世帯などです。全国の済生会病院、民医連加盟の医療機関、一部の公立・赤十字病院などが実施しています。院内の相談窓口(MSW)で家計状況をヒアリングされた後、病院独自の基準に基づき減免が決定されます。健康保険証さえ持っていれば、窓口負担が半額あるいは全額免除となるため、該当する可能性がある場合は実施病院の相談窓口へ直接問い合わせるべきです。
一般に知られていない盲点とネットの誤解|放置するとどうなるのか?
インターネット上の掲示板やSNSでは、「病院の治療費は借金と違うから踏み倒せる」「督促を無視していればそのうち時効になる」といった極めて無責任で危険な言説が散見されます。治療費の未払いを放置した場合のリアルな督促経緯と法的リスクを整理します。
治療費未払いが引き起こす督促・差し押さえの経緯
医療機関の診療報酬債権は、一般的な金銭債権と同じく法的な請求権を持ちます。支払いを放置し続けた場合、一般的に以下のプロセスで回収手続きが進みます。
- 第1段階(支払期日〜1か月):病院の医事課から電話連絡や督促状(書面)が届く。
- 第2段階(2〜3か月):内容証明郵便による最終催告状が送付され、回収業務が弁護士や民間の債権回収会社(サービサー)へ委託される。
- 第3段階(3〜6か月):裁判所を通じて「支払督促」の申し立て、または「少額訴訟・通常訴訟」が提起される。
- 第4段階(判決確定後):裁判所の強制執行認可に基づき、給与(手取り額の最大4分の1)や銀行口座、不動産が差し押さえられる。
「病院相手だから大事にはならない」というのは完全な誤解です。2020年代以降、多くの医療機関が未収金回収の外部委託を進めており、法的措置への移行スピードは格段に早まっています。
入院費が払えない場合の連帯保証人への影響
入院時に提出を求められる「入院誓約書」には、ほぼ例外なく連帯保証人の署名・捺印が求められます。患者本人が支払いを拒否したり連絡を断ったりした場合、病院側は法的権利として連帯保証人へ全額の一括請求を行います。連帯保証人には「先に本人に請求してくれ」と主張する抗弁権(催告の抗弁権・検索の抗弁権)がないため、親族や身元引受人に直接の取り立てが及び、人間関係や家庭環境が修復不能なまでに崩壊する事態を招きます。
【実態検証】利用者の生の声と現場目線で見えたリアル
病気による就労不能と治療費の請求が重なった時、当事者はどのような現実に直面するのでしょうか。医療現場のMSWへの取材データや、実際に救済制度を利用した元患者の手記から浮き彫りになったリアルな実態を検証します。
「もっと早く相談すればよかった」という当事者の痛切な告白
突然の脳出血で3か月間の入院を余儀なくされ、約60万円の請求に直面した40代男性(非正規雇用)は、当時の心境を手記で次のように振り返っています。
「貯金は20万円しかなく、退院時の会計カウンターで頭が真っ白になりました。サラ金で借りるしかないと思い詰めていたところ、看護師長さんが察してMSWさんを呼んでくれたのです。即座に限度額適用認定証の遡り適用と高額療養費の手続きを案内され、さらに社会福祉協議会の貸付制度につないでもらいました。最終的に月1万円の病院分割払いで合意でき、自己破産を回避できました。プライドを捨てて初日に相談していれば、あれほど眠れない夜を過ごさずに済んだはずです」(元患者の手記より)
医療ソーシャルワーカーが語る「制度格差」の罠
都内の地域中核病院に勤務する主任医療ソーシャルワーカーは、近年の現場状況について次のように警鐘を鳴らしています。
「日本の医療保障は世界最高水準ですが、『すべて申請主義である』という致命的な落とし穴があります。国や自治体から『あなたはこの制度で医療費が安くなりますよ』と能動的に教えてくれることは基本的にありません。限度額適用認定証の事前申請を知らず、窓口で高額な3割負担を工面するために高金利なカードローンを契約してしまい、後から還付を受けても利息分で生活が破綻するケースが後を絶ちません。制度を知っているか、そして相談できる窓口を知っているかどうかが、人生の明暗を分けています」
【プロの結論】経済的困窮と孤立を防ぐ心理的バウンダリーと行動基準
治療費が払えないという危機は、単なる金銭問題にとどまらず、家族関係の歪みや当事者の心理的孤立を浮き彫りにします。社会学および臨床心理の観点から見出すべき教訓と、状況別の明確な判断基準を提示します。
「恥・自己責任論」のスティグマを脱し、心理的境界線を引く
日本社会には「病気になったのは自分の不摂生」「医療費が払えないのは自己責任」という強い心理的抑圧(スティグマ)が存在します。その結果、「家族に迷惑をかけたくない」「周囲に知られたくない」と問題を抱え込み、借金を借金で埋める破滅的な選択を取りがちです。
しかし、健康保険料や税金を納めてきた国民にとって、公的救済制度の利用は憲法第25条に基づく正当な権利です。また、親族関係においても「経済的な依存・共依存関係」を断ち切り、「払えないものは払えない」と事実を明確にした上で、家族会議を開き法的な債務整理(任意整理や個人再生、自己破産)も含めた心理的・経済的バウンダリー(境界線)を設定することが、共倒れを防ぐ唯一の道です。
【状況別】あなたが今すぐ取るべき選択肢の判断基準
- 「一時的な資金不足だが、就労復帰や定期収入の見込みがある人」:
👉 病院窓口での分割払い(分納)交渉 + 限度額適用認定証・高額療養費制度の利用 + 社協の緊急小口資金貸付を申請。 - 「失職・無収入・極めて低所得で、返済の目処が立たない人」:
👉 無料低額診療事業の実施医療機関へ転院・相談 + 自治体の福祉事務所で生活保護(医療扶助)の受給申請を検討。 - 「すでに消費者金融等で多重債務を抱えており、医療費が引き金で破綻寸前の人」:
👉 医療費の相談と並行して、法テラス(日本司法支援センター)や弁護士会に連絡し、債務整理・自己破産手続きの相談を即座に開始。
【治療 費 払え ない】に関するよくある質問(FAQ)
Q1:健康保険証を紛失している、または国民健康保険料を滞納して保険証がない場合は受診できませんか?
A1:保険証がなくても受診自体を拒否されることはありませんが、原則として窓口で医療費が全額自己負担(10割)となります。ただし、保険料滞納によって資格証明書が交付されている場合や保険証を紛失している場合でも、市区町村の国民健康保険課で再発行や「短期被保険者証」の交付を受けられる場合があります。また、無料低額診療事業を行っている医療機関であれば、保険証がない生活困窮者でも初期相談を受け付けていますので、まずは病院の相談室へ事情を話してください。
Q2:無料低額診療事業を利用すると、薬局の薬代(調剤費用)も無料になりますか?
A2:原則として、無料低額診療事業の減免対象は「その病院内で行われた診療・処置・院内処方」に限られます。病院の外にある一般的な調剤薬局(院外処方箋)で受け取る薬代は事業の対象外となる場合が多いため注意が必要です。院内処方が可能な病院か、あるいは薬代の負担軽減策があるかを事前にMSWへ確認しておくことが推奨されます。
Q3:数か月前に支払った高額な入院費用について、今から高額療養費を申請しても間に合いますか?
A3:間に合います。高額療養費制度の申請期限(消滅時効)は、「診療を受けた月の翌月1日」から起算して2年間と法律で定められています。2年以内であれば、当時の領収書を添えて加入中の健康保険組合や市区町村窓口へ申請することで、上限を超えて支払った差額分が全額還付されます。
Q4:医療費控除と高額療養費制度は両方併用できますか?また確定申告はいつ行えばいいですか?
A4:併用可能です。ただし、確定申告で医療費控除を計算する際、「支払った医療費の総額」から「高額療養費として後から補填・還付された金額」を差し引いて申告する必要があります。医療費控除の確定申告は、医療費を支払った翌年の2月16日から3月15日までの間に行いますが、還付申告だけであれば翌年1月1日から5年間いつでも提出可能です。
まとめ:早期相談が最大の防衛策!生活を守るための判断基準
治療費が払えないという事態は、誰の身にも突如として降りかかる人生のリスクです。大切なのは、金銭的なプレッシャーから目を背けて支払いを放置することではなく、公的機関や医療現場に用意されたセーフティネットへ一刻も早くアクセスすることです。
病院の医療ソーシャルワーカー(MSW)への相談、限度額適用認定証の事前申請、社会福祉協議会の貸付制度、そして無料低額診療事業など、状況に応じた解決策は必ず存在します。自分一人で抱え込まず、まずは病院の相談窓口や公的な専門窓口の扉を叩き、生活と健康を守るための第一歩を踏み出してください。 (出典: 治療 費 払え ない(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。