専業専従者とは?専業主婦との違いと家族給与で節税する全条件【2026】
個人事業主として売上が伸びてきた際、多くの事業主が検討するのが「家族へ支払う給料の経費化」です。日本の所得税法では原則として生計を一にする親族への給与支払いは必要経費として認められませんが、その例外として認められている強力な制度が「事業専従者」の仕組みです。
しかし、「専業主婦」と税法上の「専業専従者(事業専従者)」では、法的な位置付けや税務上のメリット、社会保険の扶養関係において決定的な違いがあります。2026年の税制および社会保険制度の動向を踏まえ、家族への給与を経費にして合法的に節税する仕組みや、税務調査で否認されないための要件、届出の実務を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専業専従者とは事業主と生計を一にし、年間6ヶ月超その事業に専従する親族を指し、青色申告なら給与を全額経費に算入できる。
- 要点2:専従者給与を受け取ると配偶者控除・扶養控除の対象外となるため、所得税・住民税・社会保険料を合算した総合的な損益計算が不可欠。
- 要点3:「青色事業専従者給与に関する届出書」の期限内提出と、業務内容に見合った適正な給与相場の設定・勤務実態の記録が否認を防ぐ鉄則である。
【専業専従者とは】専業主婦との決定的な違いと家族給与を経費化する仕組み
税務や日常会話で使われる「専業専従者」という言葉は、正確には所得税法上の「事業専従者」を指します。個人事業主の配偶者や親族が、他の職業に就かずその個人事業の業務に専ら従事している状態を意味します。
最大の特徴は、「生計を一にする家族へ支払った給与を経費にできる」という点にあります。所得税法第56条では、家族間での不当な所得分散を防ぐため、原則として親族への対価支払を経費に算入することを禁じています。しかし、青色申告の特例(所得税法第57条)を満たすことで、この給与を必要経費として計上し、事業主の高い所得税率を家族へ分散して世帯全体の税負担を大幅に圧縮できる仕組みが整えられています。
ここで混同されやすいのが「専業主婦」との違いです。一般的な専業主婦は「家事や育児に専念し、事業主の所得税計算において配偶者控除(または配偶者特別控除)の対象となる家族」です。一方の事業専従者は「事業の構成員として労働を提供し、事業主から給料を受け取る労働者」という明確な経済的役割を持ちます。
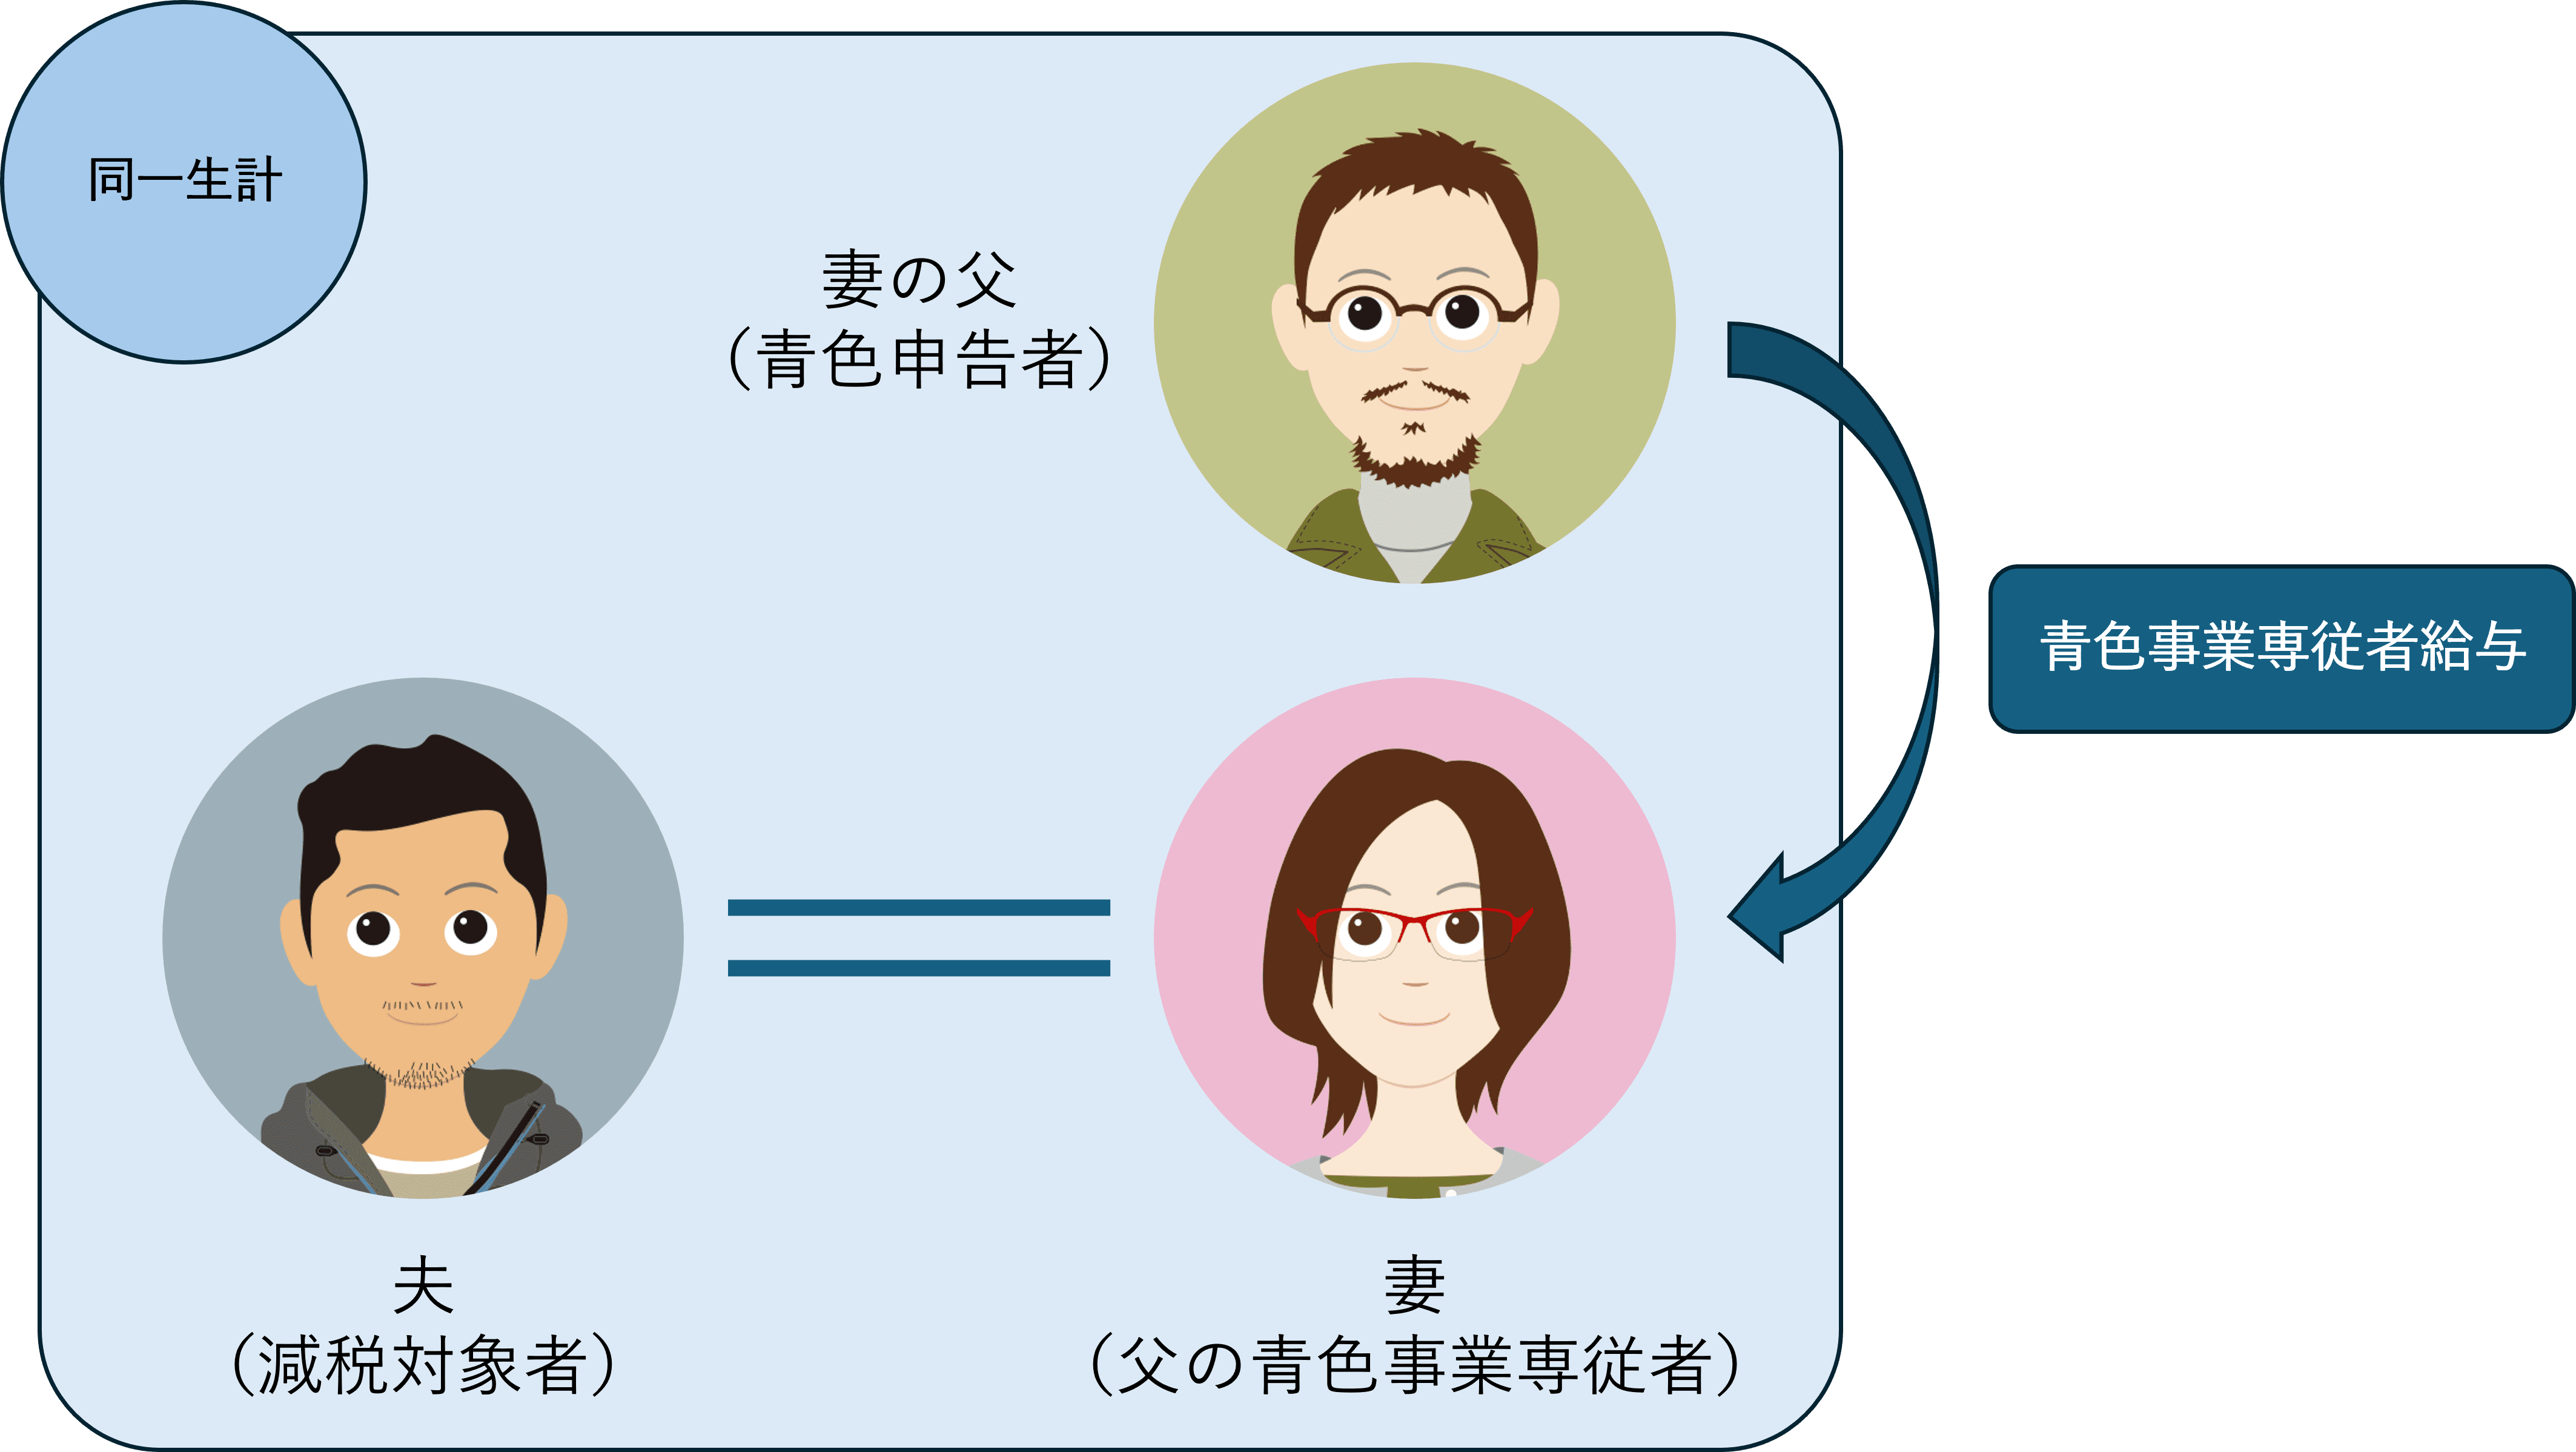
事業専従者として給与を受け取った時点で、たとえ給与額が年間103万円以下であっても、事業主側の配偶者控除・扶養控除の適用は一切受けられなくなります。家事労働の延長ではなく、独立したビジネスパートナーとして納税申告を行う点が決定的な分岐点となります。

【データ比較】青色専従者給与・白色専従者控除・一般専業主婦の徹底比較
個人事業主の家族が事業に関わる場合、申告方式(青色・白色)や専業主婦のままでいるかによって、税制上の優遇措置や制約が大きく異なります。それぞれの制度設計の違いを一覧で整理しました。
| 項目 | 青色事業専従者給与 | 白色事業専従者控除 | 一般的な専業主婦(夫) |
|---|---|---|---|
| 経費・控除の扱い | 届出額の範囲内で支払給与を全額経費算入 | 配偶者最大86万円、親族1人最大50万円の定額控除 | 給与支払いは不可(経費化なし) |
| 事前の届出 | 税務署へ「青色事業専従者給与に関する届出書」の提出が必須 | 事前届出は不要(確定申告書への記載のみ) | 不要 |
| 配偶者控除の適用 | 適用不可(給与1円でも対象外) | 適用不可 | 最大38万円の控除適用可能(所得制限あり) |
| 他業務・副業の制限 | 原則不可(年間6ヶ月超の専従が絶対条件) | 原則不可(年間6ヶ月超の専従が必要) | 制限なし(パート・副業も自由) |
| 適している事業規模 | 事業所得が500万円以上あり、節税効果を最大化したい層 | 記帳負担を嫌い白色申告を維持する小規模層 | 家族の労働実態が少なく、控除を活用したい層 |
【実態検証】現場データと実務現場から見える「節税効果」と「リアルな落とし穴」
青色事業専従者給与がどれほどの節税威力を発揮するのか、具体的な数字で検証します。日本の所得税は超過累進課税制度を採用しており、所得が上がるほど税率が跳ね上がります(最高税率45%、住民税10%と合わせると最大55%)。
例えば、事業所得が800万円の個人事業主(所得税率23%)が、配偶者に専従者給与として年間240万円(月額20万円)を支払った場合を想定します。
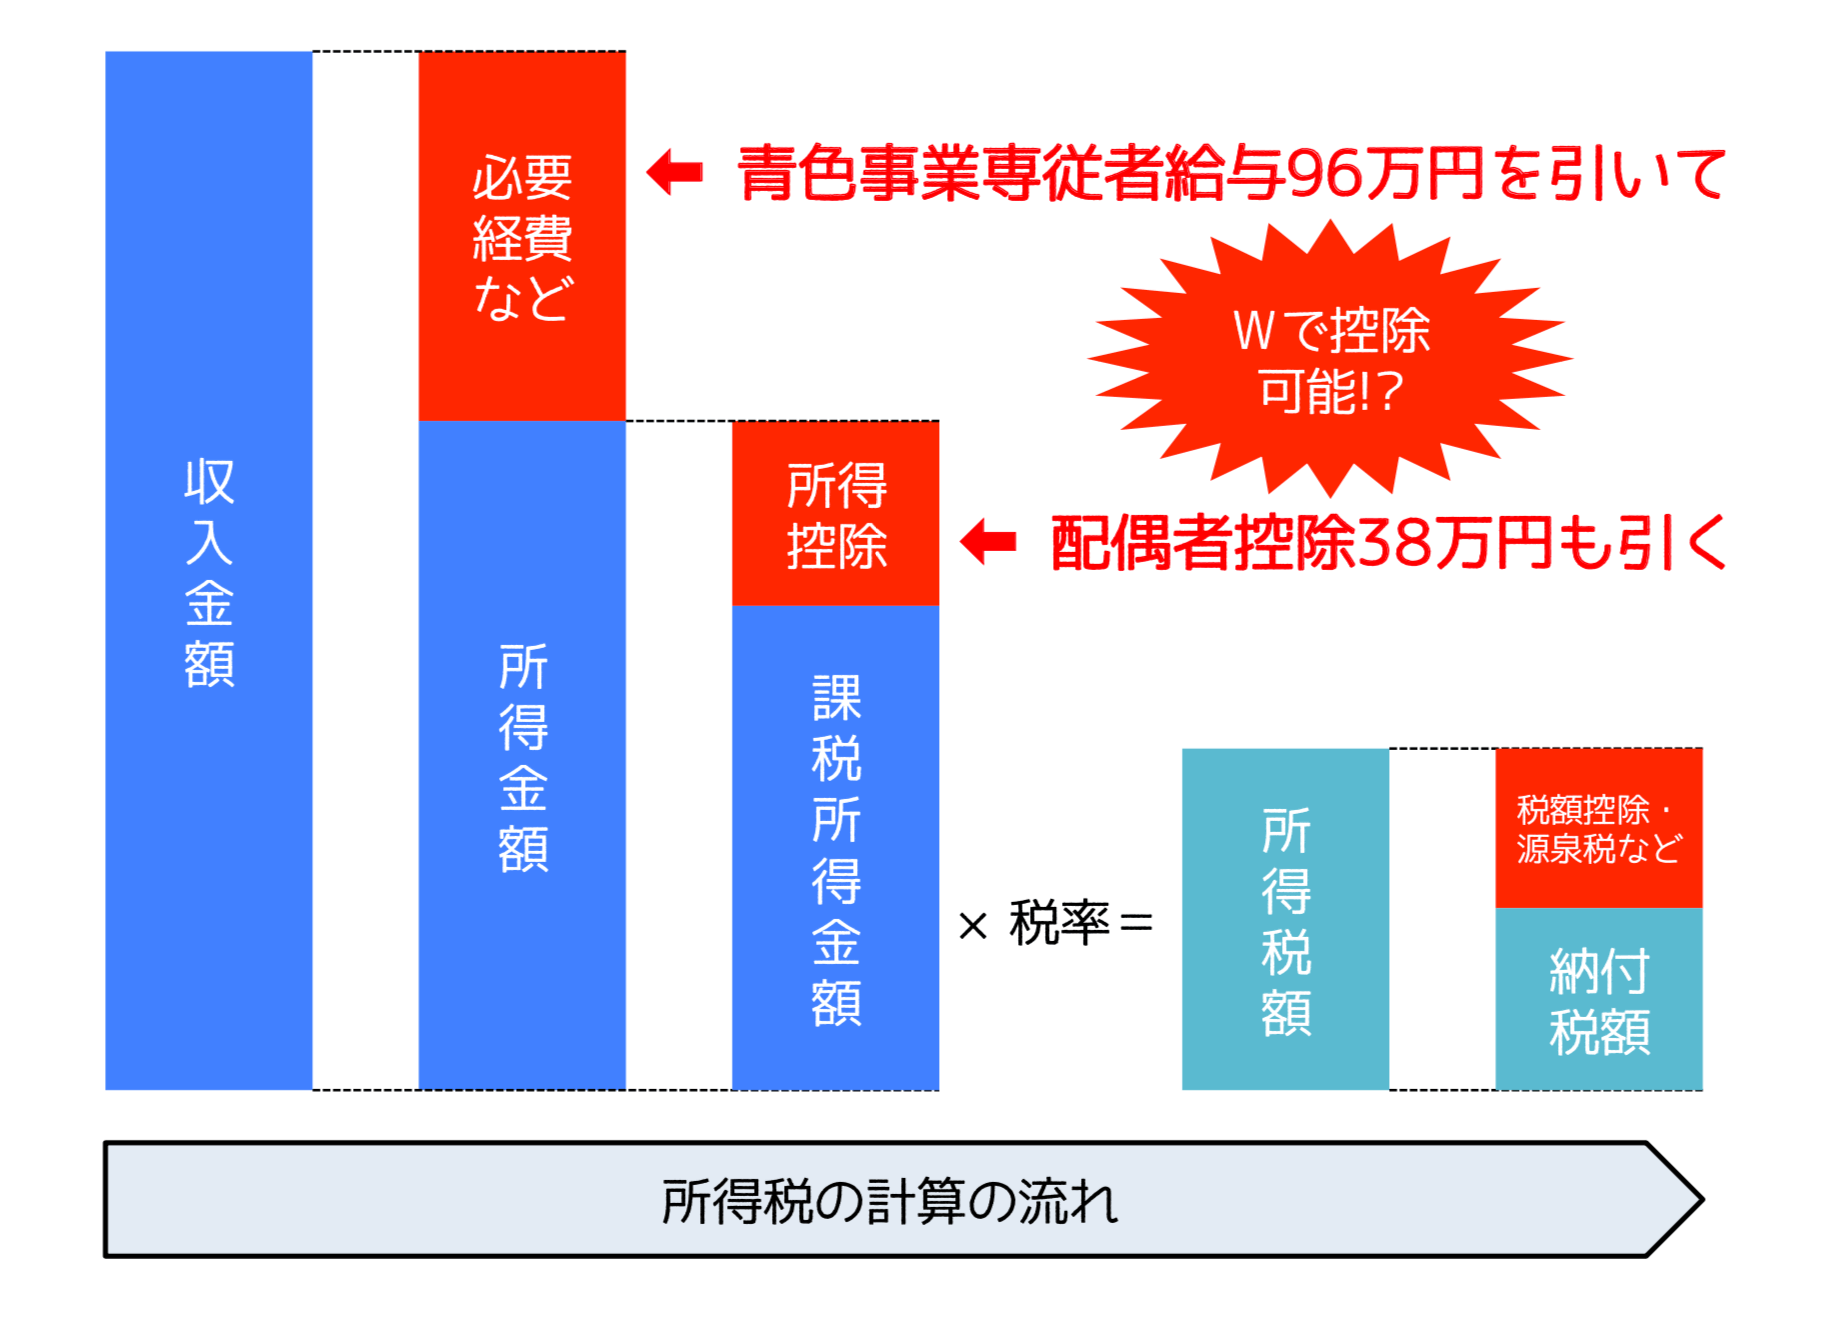
事業主側の課税所得は560万円に圧縮され、所得税・住民税・個人事業税を合わせて年間約70万円前後の税負担が軽減されます。一方、給与を受け取った配偶者側には給与所得控除(年55万円)や基礎控除が適用されるため、配偶者自身の所得税・住民税は年十数万円程度に抑えられます。世帯全体で見ると、年間40万円〜50万円規模の手取り増加が実現する計算です。
しかし、確定申告の現場や税務相談では、次のような「見落としがちな落とし穴」による失敗事例が頻発しています。
「妻を青色専従者にして月8万円(年96万円)支給したが、自分の配偶者控除(38万円)が消えたうえ、妻の所得税非課税枠ギリギリを狙ったつもりが、自治体の住民税均等割の基準に引っかかり、トータルで数万円しか節税にならなかった」という生の声は珍しくありません。
専従者給与は、支給額が少なすぎると「配偶者控除の消失」というデメリットが上回り、逆に多すぎると専従者側の所得税・住民税や社会保険料が急増して節税メリットを食いつぶすという絶妙なバランスの上に成り立っています。
一般に知られていない盲点と税務調査否認リスク|ネットの誤解を完全是正
税務署が個人事業主の税務調査を行う際、最も厳格にチェックする項目の筆頭が「青色事業専従者給与の実態」です。ネット上の一部で囁かれる「家族の名前を借りて給料を払ったことにすれば大幅に節税できる」という言説は極めて危険な誤謬です。
税務調査で給与支払いが否認された場合、過去数年分に遡って経費算入が取り消され、本税に加えて過少申告加算税や重加算税、延滞税が容赦なく追徴されます。否認を避けるために把握しておくべき「事業専従者要件」と盲点は以下の4点です。
1. 「専従」要件の厳格さ(年間6ヶ月超の専従)
事業専従者は、原則として「その事業に専ら従事していること」が義務付けられています。昼間に他社でアルバイトをしている人や、昼間制の高校生・大学生は原則として専従者になれません。短時間の副業であっても、それが原因で「専ら従事していない」とみなされると専従者資格を剥奪されます。
2. 給与適正額相場の原則(労働対価性)
給与の金額は事業主が自由に決められるわけではありません。「業務内容」「労働時間」「同種同規模の事業での他人の給与水準」と比較して不相当に高額である場合、税務署はその超過部分の経費算入を否認します。経理補助や伝票整理程度の業務に対して月額40万円〜50万円といった法外な給与を設定すれば、即座に調査官の標的となります。
3. 青色専従者届出期限の厳守
事前に「青色事業専従者給与に関する届出書」を税務署へ提出していなければ、1円たりとも経費にできません。提出期限は「給与を経費算入しようとする年の3月15日まで」です。ただし、その年の1月16日以降に新規開業した場合や、新たに家族が専従者となった場合は「開業の日または専従者となった日から2ヶ月以内」が期限となります。1日でも遅れるとその年は適用を受けられません。
4. 勤務実態の客観的証拠(タイムカード・業務日誌)
税務調査の現場で調査官は「実際の出勤簿やタイムカード」「パソコンのログイン履歴」「作成した帳簿や受発注データ」の提示を求めます。「家族だから口頭で勤務を把握していた」という言い訳は一切通用しません。毎月の給与振込実績を銀行口座に残すことも不可欠です。
【2026年最新税制動向】社会保険の年収の壁と確定申告専従者給与の実務
2026年現在の税務・労務環境において、最も注意を払うべきは社会保険の適用拡大と「年収の壁」の再編動向です。
個人事業主が国民健康保険(国保)に加入している場合、社会保険における「被扶養者」の概念がなく、家族全員の所得に応じて国保料が算定されます。専従者に給与を支払って所得を分散させることは、事業主本人の国保料を引き下げ、世帯全体の保険料を平準化する効果があります。
一方、事業規模が拡大して個人事業主から「法人成り」を見据えている場合や、常時5人以上の従業員を雇用して社会保険の強制適用事業所となる場合は状況が一変します。専従者も健康保険・厚生年金の被保険者となり、社会保険料の労使折半負担が発生するため、給与額の設定が手取りに直結します。
確定申告書の実務においては、以下の手続きを漏れなく完結させる必要があります。
・確定申告書B第一表の「専従者給与(控除)額の合計額」欄への正確な記載
・青色申告決算書における「専従者給与の内訳」(氏名、続柄、年齢、従事月数、支払金額)の明記
・毎月の源泉徴収事務と「給与所得・退職所得等の所得税徴収高計算書」による納付(納期の特例を利用している場合は年2回)
・年末調整の実施と「給与支払報告書」の市区町村への提出
【プロの結論】事業専従者を選ぶべき人・慎重になるべき人の判断基準
家族への給与支払いは、単なる節税テクニックを超えて事業の組織構造そのものを変える選択です。制度の導入に適している人と、慎重に見送るべき人の明確な基準を提示します。
事業専従者給与の導入をおすすめできる人
・事業所得が概ね600万円以上あり、所得税率が高い個人事業主
・配偶者や親族が他社で働いておらず、実際に経理、接客、配送、制作などのコア業務を担っている
・タイムカードや業務記録を日常的に管理し、帳簿を几帳面に残せる体制がある
・将来的に事業拡大や法人化を視野に入れており、家族を共同経営者として位置付けたい
専従者給与の導入に慎重になるべき人
・事業所得が300万円〜400万円以下で、配偶者控除(38万円)を利用した方が世帯全体の手取りが多い
・配偶者が他社でパート勤務しており、年間100万円以上の外部収入を得ている
・家族の勤務実態が不定期で、週に数時間の散発的な手伝いにとどまる
・源泉徴収事務や年末調整、毎月の振込管理などの事務負担に対応できない
ここで家族社会学的な視点からも重要な教訓があります。家族間ビジネスにおいて最も陥りやすいのは「心理的バウンダリー(公私の境界線)の崩壊」です。「身内だから」という甘えから労働時間の管理や給与支払いがルーズになると、税務調査での否認リスクを招くだけでなく、家庭内での共依存や不満の火種となります。家族を専従者にする以上、1人のビジネスパーソンとして契約を結び、対等な労働対価を支払うプロ意識の確立が不可欠です。
【専業専従者とは】に関するよくある質問(FAQ)
Q1:パートや副業をしている配偶者でも青色事業専従者になれますか?
A1:原則として専従者にはなれません。事業専従者は「その事業に専ら従事していること」が法律上の要件です。ただし、パート勤務が非常に短時間(週数時間程度)であり、事業主の業務に支障がないと客観的に認められる例外的なケースを除き、税務署から「専従していない」と判断されるリスクが極めて高いため推奨されません。
Q2:専従者給与は月額いくらに設定するのが最も節税になりますか?
A2:実務上は月額8万円(年96万円)前後、あるいは月額10万〜15万円(年120万〜180万円)に設定するケースが多く見られます。月額88,000円未満であれば源泉所得税が発生せず事務が簡素化されます。事業主の所得が1,000万円を超えるような高所得者の場合は、業務実態に見合っていることを前提に月額20万〜30万円程度まで引き上げることで所得分散効果を最大化できます。
Q3:青色専従者給与の届出を出した後に給与額を変更したい場合はどうすればいいですか?
A3:届出書に記載した「上限額」の範囲内での減額や増額であれば、新たな届出は不要です。ただし、届出額を超える金額に増額したい場合や、給与体系(賞与の追加など)を根本的に変更する場合は、あらかじめ「青色事業専従者給与に関する変更届出書」を税務署に提出する必要があります。
Q4:専従者給与を支払った家族自身の確定申告は必要ですか?
A4:専従者給与以外の所得がなく、事業主側で適切な年末調整を行っていれば、専従者自身が確定申告を行う必要はありません。ただし、専従者自身が医療費控除やふるさと納税(寄附金控除)などの適用を受ける場合は、個別に確定申告を行う必要があります。
まとめ:失敗しない専従者給与の導入とこれからの家族経営
専業専従者制度は、個人事業主にとって最大の合法的な節税手段の一つです。家族への給与を経費化することで課税所得を効率的に圧縮し、世帯全体の手取りを底上げできます。
成否を分けるポイントは「期限内の確実な届出」「適正な給与相場の遵守」「客観的な勤務実態の記録」という基本の徹底に尽きます。単なる名義貸しのような不当な節税は税務調査で必ず見抜かれます。家族を真のビジネスパートナーとして迎え入れ、明確な業務分担と適正な対価の支払いを実践することが、強固な事業基盤と節税の両立を果たす唯一の道です。 (出典: 専業 専従 者 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。