パートのダブルワーク社会保険は合算される?2026年最新ルールと会社バレ対策
物価高が続く2026年現在、家計を支えるためやスキルアップを目的に、パートやアルバイトを掛け持ちする「ダブルワーク(副業・兼業)」を選択する働き手が急増しています。しかし、現場のパートタイマーの間で最も混乱を招いているのが、「社会保険(健康保険・厚生年金)」の加入ルールです。
「2つの職場の労働時間を合算したら週20時間を超えるけれど、社会保険には入れるの?」「もし両方で加入基準を満たしたら保険料はどうなる?」「会社に副業がバレない方法は?」など、疑問や不安を抱える声が後を絶ちません。制度の正確な仕組みを理解していないと、意図せぬ手取りの減少や、勤務先とのトラブルに発展するリスクがあります。本記事では、厚生労働省の最新基準や関係省庁の指針に基づき、ダブルワーク時の社会保険の真実と失敗しないための対策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険の加入判定は「勤務先ごと」が鉄則であり、2社の労働時間を合算して週20時間基準を判定することはできない。
- 要点2:2社両方で加入基準を満たした場合は「二以上事業所勤務届」の提出が義務付けられ、給与比率に応じて保険料を按分納付する。
- 要点3:扶養判定(130万円の壁)は全収入が合算対象となり、住民税の通知による副業バレを防ぐには正しい確定申告の手続きが必須。
【2026年最新】パートの社会保険加入条件と「合算」の落とし穴を徹底解明
ダブルワークを始める際、多くの人が最初に直面する疑問が「2箇所の労働時間や給与は合算されるのか」という点です。結論から言えば、健康保険および厚生年金保険の加入判定は「勤務先ごと」に個別で行うのが日本の社会保険制度の基本ルールです。
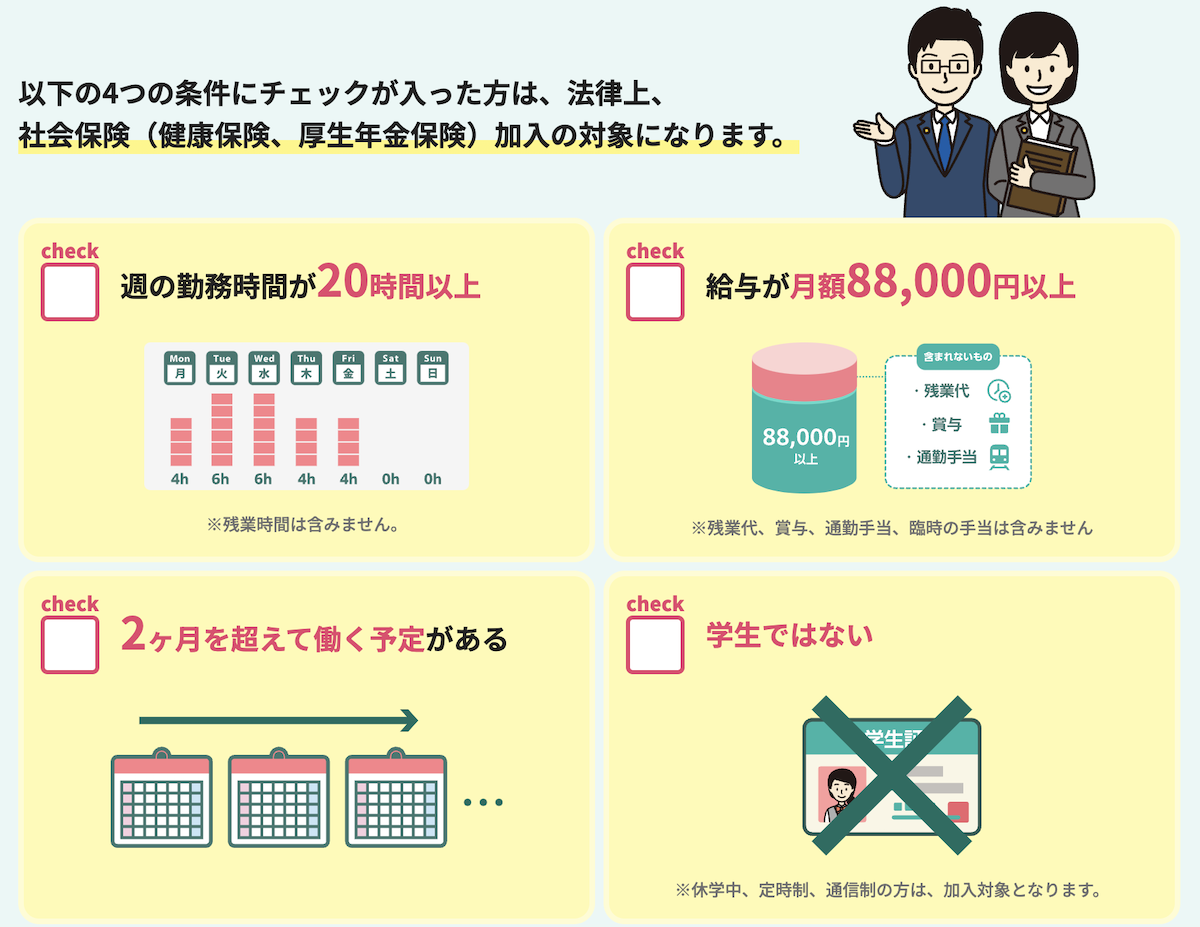
法改正によるパート社会保険適用拡大の詳細まとめを振り返ると、企業規模要件の段階的引き下げが進み、現在は短時間労働者に対するセーフティネットが大幅に強化されています。現在の一般的な加入要件は以下の4点です。
- 週の所定労働時間が週20時間以上であること
- 月額賃金が8.8万円以上(年収約106万円以上)であること
- 2ヶ月を超える雇用の見込みがあること
- 学生でないこと(※夜間・通信制等を除く)
ここで最大の落とし穴となるのが、パートのダブルワークにおける社会保険の合算に関する誤解です。例えば、A社で週15時間(月収6万円)、B社で週10時間(月収4万円)働いている場合、合計すると「週25時間・月収10万円」となり、一見すると基準を満たしているように見えます。しかし、A社・B社ともに単独では週20時間・月収8.8万円の基準を満たしていないため、どちらの勤務先でも社会保険に加入することはできません。
「合算して社会保険に入り、将来の年金を増やしたい」と考えていても、現行法では事業所をまたいだ労働時間の合算による強制加入は認められていない点に注意が必要です。
【徹底比較】社会保険・扶養・雇用保険|ダブルワーク時の判定基準一覧
ダブルワークを行う場合、「社会保険(健保・厚年)」「税金・扶養」「雇用保険」でそれぞれ合算ルールが全く異なります。混乱を防ぐため、公的制度の基準と実務上の取り扱いを以下の比較表に整理しました。
| 制度・項目 | 合算の有無 | 加入・判定基準の目安 | 実務上の重要ポイント |
|---|---|---|---|
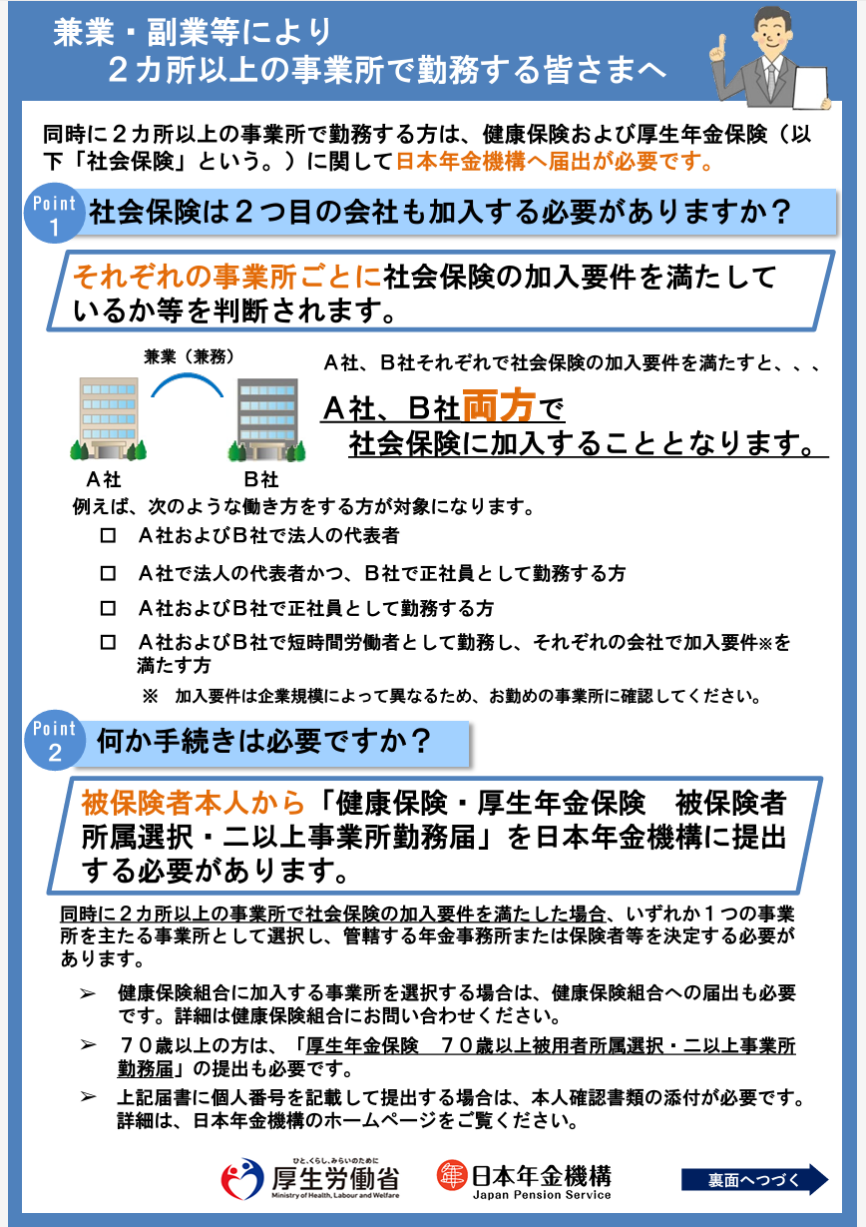
| 社会保険 (健康保険・厚生年金) | 合算しない (勤務先ごとに判定) | 各社で週20時間以上かつ月額8.8万円以上など | 両社で基準を満たした場合は「二以上事業所勤務届」により二重加入となる。 |
| 配偶者等の扶養 (健康保険の被扶養者) | 全収入を合算する | 合計年収130万円未満(月額約108,333円未満) | 130万円の壁は全勤務先の交通費・手当等を含む総収入で厳格に判定される。 |
| 雇用保険 | 合算しない (主たる1社のみ) | 週20時間以上かつ31日以上の雇用見込み | ダブルワーク時の雇用保険加入基準は原則1人1社。主たる賃金を受ける職場で加入。 |
| 所得税・住民税 (確定申告) | 全収入を合算する | 副業側の給与収入が年20万円を超える場合など | メインで年末調整を行い、サブの源泉徴収票を合算して確定申告が必要となる。 |
どちらの勤務先で加入すべき?「二以上事業所勤務届」の手続きと保険料按分
「A社でもB社でも、それぞれパートの社会保険加入条件(2026年最新基準)を満たしてしまった場合、どっちの会社で保険に入るのか?」という疑問は、シフトを増やしたパート労働者から頻密に寄せられる相談事項です。
この場合、どちらか一方を勝手に選んで片方だけで加入することは法律上許されません。両方の事業所で同時に被保険者資格を取得する(二重加入)ことになります。
実務上の手続きとしては、従業員本人が主たる事業所を管轄する年金事務所に対し、「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を提出します。この手続きを行うことで、以下の処理が実行されます。
- 主たる事業所の選択:健康保険証の発行元となるメインの勤務先(選択事業所)を決定します。健康保険証は選択した1社からのみ交付されます。
- 報酬月額の合算と標準報酬月額の決定:年金事務所がA社とB社の給与額を合算し、全体の標準報酬月額を決定します。
- 保険料の按分計算:合算された保険料を、A社とB社の給与額の比率に応じて按分(比例配分)します。
- 各社への通知と給料引き去り:年金事務所から各社へ按分された保険料額が通知され、それぞれの給与から社会保険料が天引きされます。
この厚生年金と健康保険の二重加入手続きが完了すると、双方の事業主に按分決定通知書が届くため、両社に対してダブルワークの事実が公的に把握される仕組みになっています。

【実態検証】「手取りが激減した」現場の生の声と扶養の境界線
編集部がパート労働者のコミュニティや各種相談プラットフォーム(知恵袋、SNSの当事者投稿など)を調査したところ、「ダブルワークを始めた結果、かえって手取りが減って後悔した」という切実な声が多数確認されています。
大手質問サイトでは、次のような体験談が典型例として語られています。
「本業のパートで月8万円、副業で月4万円を稼いでいたところ、副業先のシフトが増えて月9万円になった。両社で週20時間を超えたため二重加入の手続きを迫られ、両方から社会保険料が引かれるようになって手取りが激減。さらに夫の健康保険の扶養からも外れ、世帯全体の手取りが想定外に落ち込んでしまった。」
特に配偶者の扶養内で働いているパート主婦(夫)層にとって、106万円の壁(パートのダブルワーク)と130万円の壁(扶養のダブルワーク)の複合的な影響は深刻です。
1社単独で月8.8万円未満に抑えていても、2社の合計年収が130万円を超えた時点で、配偶者の健康保険組合から「扶養取り消し」の処分を受けます。その場合、自身で国民健康保険・国民年金保険料を全額自己負担で支払うか、勤務先で社会保険に加入しなければならず、年間で数十万円規模の追加負担が生じるケースがあるのです。
ダブルワークはなぜ会社にバレるのか?理由と防ぐための対策
「勤務先が副業禁止規定を設けている」「職場に余計な詮索をされたくない」といった事情から、ダブルワークの会社バレの理由と対策を探る読者は非常に多いのが現状です。現場取材に基づくと、会社に発覚するルートは主に3つに集約されます。
第1のルートは、前述した「二以上事業所勤務届」に伴う日本年金機構からの通知です。2社で社会保険の加入基準を満たすと、年金事務所から両社の総務・人事担当者へ保険料按分の通知書が送付されるため、100%の確率で発覚します。
第2のルートは、「住民税の特別徴収税額決定通知書」です。毎年5月から6月にかけて、自治体からメインの勤務先へ住民税の税額通知が届きます。副業分の収入が合算された税額が記載されているため、経理担当者が「給与に対して住民税額が不自然に高い」と気づき、副業が露見します。
住民税経由の発覚を回避するための対策としては、確定申告を行う際に、確定申告書第二表の「住民税に関する事項」において、給与所得以外の副業分を「自分で納付(普通徴収)」とする選択が知られています。ただし、副業先も「パート・アルバイト(給与所得)」である場合、自治体の運用方針によっては給与所得の普通徴収への切り替えが認められず、主たる給与に合算されてしまうケースが増加している点に留意が必要です。
第3のルートは、同僚への口頭での雑談やSNSの投稿といった人的要因です。労務管理の現場では「本人のうっかり発言から噂が広まった」という事例が依然として大きな割合を占めています。
一般に知られていない盲点とネットの誤解
ネット上の情報や現場の口コミには、一部不正確な理解が散見されます。トラブルを防ぐために知っておくべき代表的な誤解を是正します。
誤解1:雇用保険も2社で時間を合算して加入できる?
雇用保険は原則として「生活の原資となる主たる賃金を受ける1つの事業所」でのみ加入します。A社で週12時間、B社で週10時間勤務しても合算して週22時間として加入することはできません。(※65歳以上のシニア層を対象とした特定受給資格者制度等の例外措置を除く)。したがって、失業手当の計算の基礎となるのも加入している1社分の賃金のみとなります。
誤解2:副業の収入が20万円以下なら一切の手続きが不要?
「副業年収20万円以下なら申告不要」という有名なルールは「所得税の確定申告」に限られた特例です。所得税の申告が不要であっても、お住まいの市区町村に対する住民税の申告は1円の副業収入であっても法律上必須です。これを怠ると無申告となり、後から延滞金を含めた追徴課税を受けるリスクがあります。
【プロの結論】ダブルワークで損をしない働き方と判断基準
ダブルワークにおける社会保険の適用は、単に「手取りが減る」というデメリットだけでなく、「将来の厚生年金額の加算」「傷病手当金や出産手当金の受給権獲得」という強力なセーフティネットの恩恵をもたらします。目先のキャッシュフローだけでなく、ライフプランに応じた選択が求められます。
キャリア・労務管理の視点から導き出される「ダブルワークで社会保険に加入すべき人・慎重になるべき人」の判断基準は以下の通りです。
- 積極的にダブルワークで社保加入を目指すべき人:
- 単身者または世帯主であり、もともと国民健康保険・国民年金を全額自己負担で支払っている人(労使折半により保険料負担が軽減され、保障が手厚くなる)。
- 将来の老齢厚生年金の受給額を少しでも増やしたい人。
- 病気やケガによる休業時の所得補償(傷病手当金)を確保したい人。
- 労働時間を調整して社保加入・扶養脱退を避けるべき人:
- 配偶者の手厚い社会保険扶養に入っており、保険料ゼロの恩恵を最大限活かしたい人(合計年収130万円未満、各社週20時間未満を徹底管理)。
- 本業の勤務先が副業を厳格に禁止しており、手続きに伴う発覚リスクを絶対に避けたい人。
【ダブル ワーク 社会 保険 パート】に関するよくある質問(FAQ)
Q1:パートを2箇所掛け持ちしていますが、労働時間を合算して社会保険に入れますか?
A1:いいえ、合算して加入することはできません。社会保険(健康保険・厚生年金)の加入判定は勤務先ごとに行われるため、それぞれの職場で単独で「週20時間以上・月額賃金8.8万円以上」などの要件を満たす必要があります。
Q2:2つのパート先で両方とも社会保険の加入条件を満たした場合はどうすればいいですか?
A2:「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を年金事務所に提出し、二重加入の手続きを行います。主たる事業所を1つ選択して保険証の発行を受け、保険料は両社の給与額に応じて按分され、双方の給与から天引きされます。
Q3:ダブルワークのサブのパート先で年間15万円稼ぎました。確定申告は必要ですか?
A3:サブの給与収入が年間20万円以下の場合、国の所得税に関する確定申告は不要ですが、お住まいの自治体への「住民税の申告」は別途必要です。また、本業で医療費控除や住宅ローン控除などの確定申告を行う場合は、20万円以下であっても副業分の源泉徴収票を合算して申告しなければなりません。
Q4:配偶者の扶養に入ったままダブルワークを続ける限界額はいくらですか?
A4:健康保険の被扶養者基準(130万円の壁)は、すべての勤務先からの総年収(交通費や諸手当を含む)で判定されます。月額換算で約108,333円を超えると扶養から外れるため、2社の合計月収がこの基準を超えないようシフトを管理する必要があります。
まとめ:2026年からのダブルワーク戦略と失敗しないための判断基準
パートのダブルワークにおける社会保険制度は、「加入判定は会社ごと」「扶養と税金の判定は合算」という二面性を持っています。この構造を正しく把握しないまま働いてしまうと、想定外の社会保険料負担や扶養脱退による手取りの逆転現象に見舞われる危険があります。
2026年以降、短時間労働者への社会保険適用拡大はさらに定着・進展していきます。ダブルワークを行う際は、自身の雇用契約内容(所定労働時間・月額賃金の見込み)を各社ごとに正確に洗い出し、「扶養内で手取りを最大化する」のか、あるいは「しっかりと社会保険に加入して将来の保障を固める」のか、明確な方針を持ってシフトと収入をコントロールしていくことが賢明な選択です。 (出典: ダブル ワーク 社会 保険 パート(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。