所得税決定通知書は存在しない?住宅ローン審査の正解と代替書類の真実
金融機関の窓口や不動産仲介の担当者から「所得税決定通知書を提出してください」と告げられ、書類の山をひっくり返して探した経験を持つ人は少なくありません。自宅の保管ファイルや会社の総務部、あるいは税務署へ問い合わせても見当たらず、途方に暮れるケースが多発しています。それもそのはず、日本の税制において、原則として通常の納税手続きで「所得税決定通知書」という名称の定型書類が交付されることはありません。
公的機関の書類名称は極めて厳格であり、わずか一文字の違いが手続きの遅延や審査の滞りを招きます。なぜ存在しない書類の提出が求められてしまうのか、その背景にある「住民税決定通知書」や「確定申告書控」との混同メカニズムを解明し、住宅ローン審査や公的申請で実際に提出すべき正しい公的証明書の取得ルートを詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「所得税決定通知書」という定型書類は存在せず、窓口担当者の言い間違いや「住民税決定通知書」「確定申告書控え」との混同が主な原因です。
- 要点2:住宅ローン審査や所得証明では、会社員なら「源泉徴収票」「住民税決定通知書」、自営業者なら「確定申告書控(受付印・受信通知付)」「納税証明書」が正式な代替書類となります。
- 要点3:例外として税務署から「所得税更正決定通知書」が届く場合は申告漏れや追徴課税の処分通知であるため、通常の手続き書類とは全く性質が異なります。
【噂の真相】なぜ「所得税決定通知書」は存在しないのか?税務署の構造と決定的な盲点
結論から明かせば、一般的な確定申告や年末調整を済ませた納税者に対して、税務署から「あなたの今年度の所得税は〇〇円に決定しました」という通知書が自動送付される仕組み自体が存在しません。この混乱が生じる最大の要因は、国税(所得税)と地方税(住民税)における課税方式の根本的な構造差にあります。
国税である所得税は、納税者自らが所得と税額を計算して申告・納税を完了させる「申告納税制度」を採用しています。国が一方的に税額を計算して通知するのではなく、納税者側の申告をもって税額が確定するため、税務署がわざわざ「決定通知書」を郵送することはありません。会社員の場合も、企業が毎月の給与から概算で天引きし、年末調整を通じて過不足を清算するため、最終的な証明書は勤務先が発行する「源泉徴収票」となります。
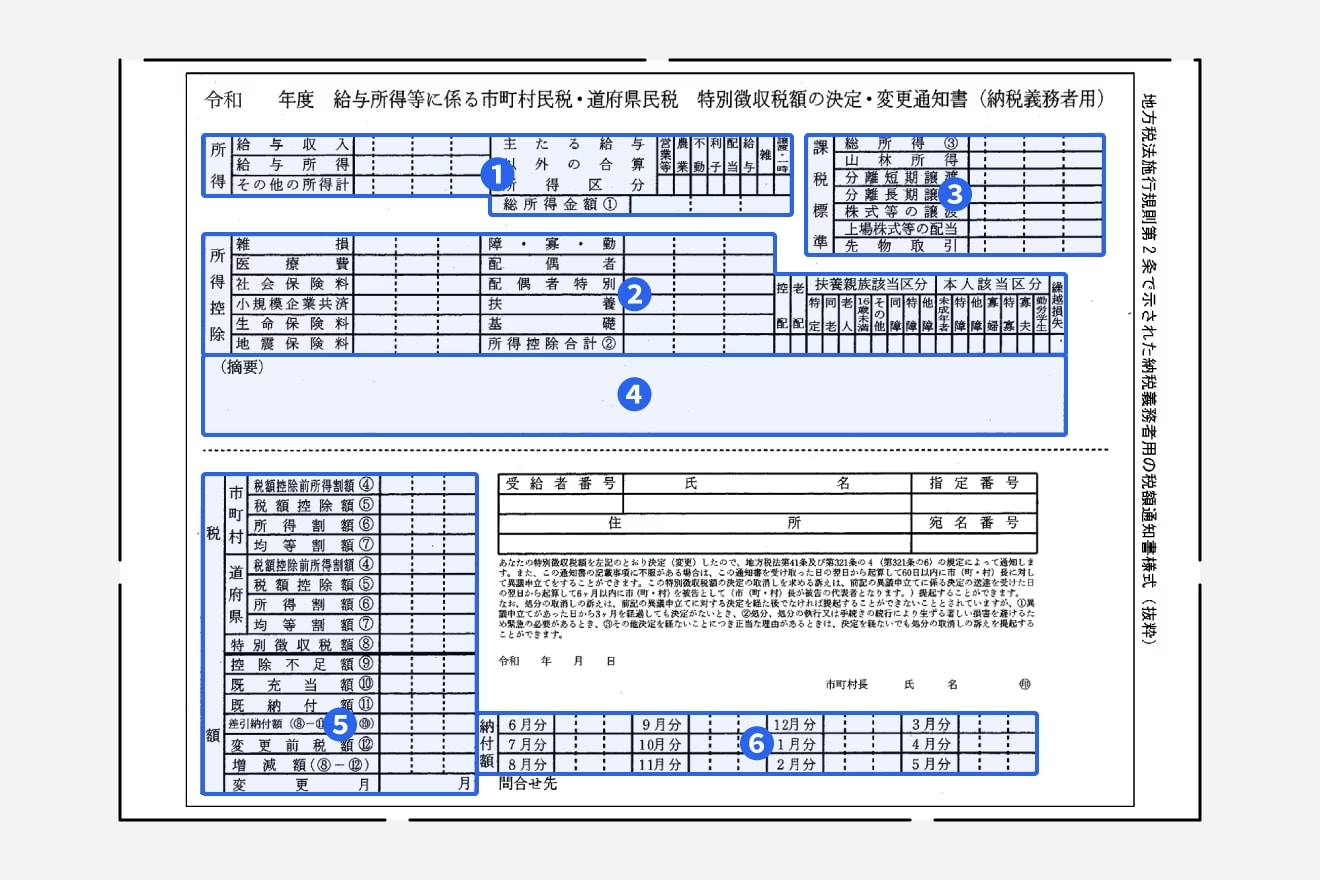
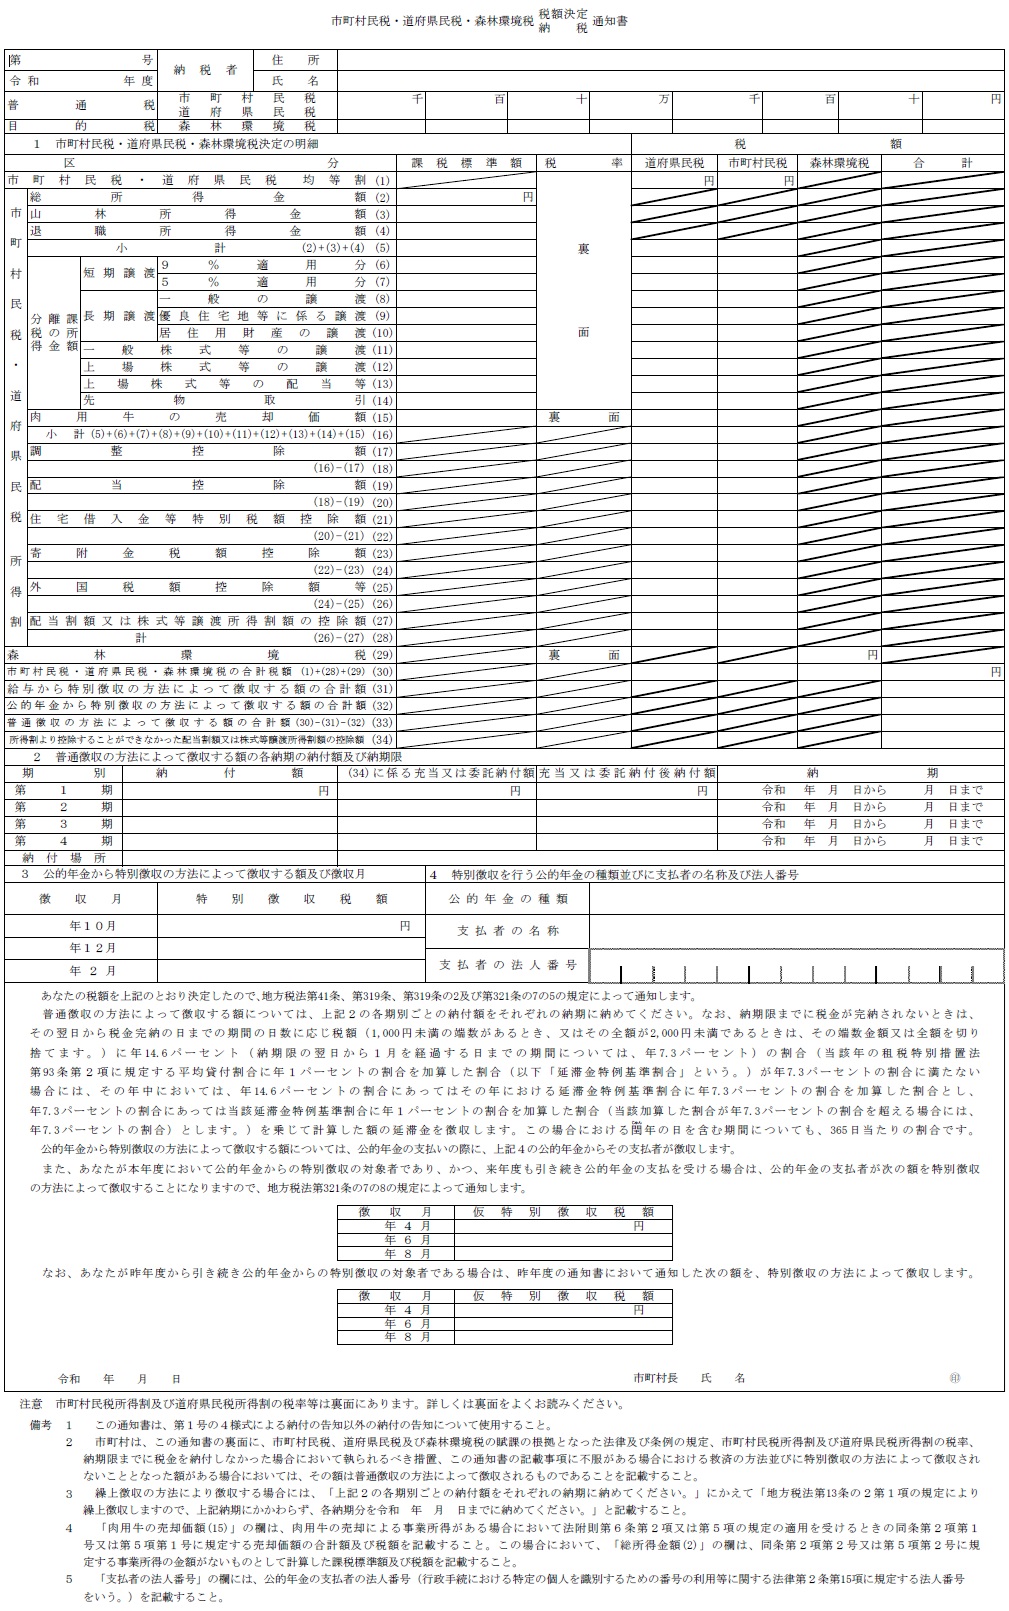
対照的に、地方税である住民税は自治体が税額を計算して納税者に通知する「賦課課税制度」を採っています。そのため、毎年5月から6月にかけて自治体から勤務先経由(特別徴収)または自宅宛て(普通徴収)に「住民税決定通知書(給与所得等に係る市民税・県民税 特別徴収税額の決定通知書)」が確実に届きます。つまり、「所得税決定通知書 住民税 違い」に悩む人の大半は、自治体から送られてくる住民税の通知書と、税務署が管轄する所得税を混同した金融機関や不動産業者の口頭ミスに巻き込まれているのが実情です。
ただし、唯一の例外が存在します。それが税務署から送付される「所得税 更正決定通知書」です。これは確定申告の内容に誤りや申告漏れがあった際、税務署長が税務調査や職権に基づき「税額を更正(修正)、または決定した」旨を通知する行政処分文書です。過少申告加算税や延滞税が課されるペナルティの通知であり、住宅ローン審査や所得証明として第三者に提示する性質のものではありません。
【実態検証】住宅ローン審査や賃貸契約で要求されたら?現場で求められる「真の代替書類」
住宅金融支援機構(フラット35)や大手都市銀行、ネット銀行の住宅ローン事前・本審査において、担当者から「所得税の決定通知書」と言われた場合、現場の実務では何を提出するのが正解なのでしょうか。大手行の融資デスクや不動産仲介の現場データをもとに、属性別の正規提出パターンを整理します。
給与所得者(会社員・公務員)の場合、融資機関が確認したいのは「直近の安定した総支給額」と「公的に確定した課税実績」の2点です。前者は勤務先から交付される「源泉徴収票」で所得税の納税・所得状況を証明し、後者は市区町村が発行した「特別徴収税額決定通知書」で住民税の決定額を裏付けます。金融機関が「所得税の決定通知書」と口走った際は、9割以上の確率で「住民税決定通知書(特別徴収税額通知書)」を指しています。
一方、個人事業主やフリーランスの場合、状況は異なります。自営業者の所得証明は会社員のような源泉徴収票が存在しないため、「自営業 確定申告 決定通知書」を探してしまう人が後を絶ちません。自営業者が金融機関へ提出すべき正規書類は、税務署の受付印が押された「確定申告書 第一表・第二表の控え」および税務署発行の「納税証明書(その1・その2)」です。電子申告(e-Tax)を行っている場合は、受付印の代わりに「受信通知(メール詳細)」を添付した申告書控えが同一の法的効力を持ちます。
住宅ローンの審査現場では、書類の名称不一致による差し戻しが融資実行スケジュールを圧迫する最大の要因となっています。窓口で「所得税決定通知書」を要求された際は、慌てて税務署を探し回るのではなく、「住民税決定通知書、もしくは確定申告書の控えと納税証明書のどちらが必要でしょうか」と即座に切り返すことが、審査を遅延させないプロの防衛策です。
【完全比較】所得・税額を証明する主要書類一覧と取得先・発行手数料データ
所得や税額の証明書は、管轄(国・自治体・勤務先)や取得窓口、記載内容が複雑に分かれています。各種証明書の役割と取得方法を以下の比較表にまとめました。
| 項目(書類名称) | 詳細・数値データ(発行元・手数料) | 一般的な基準・相場(証明対象) | 編集部の見解・評価 |
|---|---|---|---|
| 住民税決定通知書 (特別徴収/普通徴収) | 市区町村(勤務先経由または郵送) 手数料:無料(年1回交付) | 前年1月〜12月の所得に対する住民税額、各種控除額の内訳 | 会社員が「決定通知書」を求められた場合の第一候補。原本提出を求められるケースが多い。 |
| 確定申告書(控) +受信通知 | 所轄税務署(窓口受付印またはe-Tax) 手数料:無料(申告時作成) | 申告所得税額、事業所得、売上原価、各種所得控除の全容 | 自営業者の実質的な所得決定証明。電子申告時は「受信通知」の合致が絶対条件。 |
| 納税証明書(その1・その2) | 所轄税務署窓口またはe-Tax 手数料:窓口400円/オンライン370円 | その1:納付すべき税額と既納付税額 その2:申告所得金額(所得の証明) | 税務署が発行する公的な税額・所得証明の最高権威。未納がないことの証明に必須。 |
| 課税証明書・所得証明書 | 市区町村役場・コンビニ交付 手数料:200円〜400円(自治体別) | 課税:住民税額と所得金額・控除額 所得:前年の総所得金額のみ | 決定通知書を紛失した際の万能代替書類。「課税証明書」を取得すれば所得証明も兼ねる。 |
| 源泉徴収票 | 勤務先(給与支払者) 手数料:無料(法定交付義務) | 給与総額、給与所得控除後額、源泉徴収所得税額、社会保険料控除等 | 給与所得者の所得税納付実績を証明する基本書類。12月の給与明細とともに配布される。 |
表から明らかなように、「課税証明書 所得証明書 違い」で迷った場合は、より情報量の多い「課税証明書(課税・非課税証明書)」を選択するのが鉄則です。所得証明書には税額や控除内訳が記載されない自治体が多く、住宅ローンや公営住宅、児童手当の申請では課税証明書が指定されるのが通例となっています。
【2026年最新】紛失時の再発行ルートとマイナポータル連動・税額控除手続きの手順
住宅ローン申請や各種給付金の手続き直前に書類の紛失が判明した場合、どのようにリカバリーすべきでしょうか。自治体や税務署における再発行の制約と、デジタルインフラを活用した最新の取得手法を解説します。
1. 住民税決定通知書の再発行は原則不可|課税証明書へのシフト
多くの納税者が直面する落とし穴が、「特別徴収税額決定通知書 再発行」の壁です。自治体実務において、毎年5〜6月に会社経由で配られる特別徴収税額決定通知書は「一度限りの通知処分文書」として扱われ、原則として再交付を行わない自治体が大半を占めます。紛失した場合は、役所窓口やコンビニエンスストアのマルチコピー機(マイナンバーカード利用)で「課税証明書」を取得してください。記載されている所得金額および住民税額は決定通知書と完全に一致するため、公的・私的を問わず同等の証明力として受領されます。
2. 確定申告書控えの再発行とe-Tax活用術
自営業者が過去の確定申告書控えを紛失した場合は、以下の3つのルートが存在します。
- e-Taxメッセージボックスの確認(即時):電子申告を行っていれば、メッセージボックス内の「受信通知」と申告データ(PDF)をダウンロードして印刷するだけで正式書類となります。
- 税務署の閲覧サービス(即日・メモのみ):所轄税務署の窓口で過去の申告書を閲覧し、写真撮影(スマートフォン等)が可能です。ただし、公的な提出用としては認められない場合があります。
- 保有個人情報開示請求(約2週間〜1カ月):税務署に開示請求書を提出し、申告書の謄本交付を受けます。手数料は300円ですが、書類到着まで一定の期間を要するため期日に注意が必要です。
3. 住民税決定通知書の見方と2026年最新の税額控除確認
手元に届いた住民税決定通知書を精査する際、確認すべき最重要項目は「総所得金額」「所得控除合計」「税額控除額」の3点です。特に2026年現在の確定申告・年末調整手続きでは、マイナポータル連携を通じた各種控除の自動連携が標準化されています。住宅借入金等特別控除(住宅ローン控除)やふるさと納税(寄附金控除)が正しく地方税に反映されているか、「税額控除額」欄の控除内訳を照合することが過大納税を防ぐ鍵となります。
【プロの視座】行政用語の縦割りが生む社会的コストとユーザーの賢い自衛術
「所得税決定通知書」という幻の書類がインターネット上で検索され続け、融資現場で混乱を招き続ける構造的背景には、日本の行政組織が抱える「国税庁(財務省)と地方税(総務省・基礎自治体)の縦割り構造」があります。国税は「申告」、地方税は「賦課(通知)」という制度設計の違いを、一般の生活者が日常的に意識することはありません。さらに、住宅ローンや賃貸仲介の現場担当者が「税金の通知書類=所得税決定通知書」と誤った略称を顧客に案内してしまう悪循環が、無用な社会的コストを生み出しています。
社会制度の複雑化と手続きのデジタル化が進む現在、生活者に求められるのは「相手が真に求めている情報の核」を見抜くリテラシーです。相手が「所得税決定通知書」と言った際、その本質は「あなたの前年の正確な所得額」または「課税された税額の公的裏付け」のどちらかです。行政の縦割りに翻弄されず、自身の属性に合わせた最適な証明手段を選択することが求められます。
【プロの結論】会社員・自営業者別の最適アクション判断基準
混乱を完全に断ち切るための判断基準は極めてシンプルです。
- 会社員・公務員:「住民税の決定通知書(特別徴収税額決定通知書)」を探す。手元になければコンビニで「課税証明書」を発行し、勤務先の「源泉徴収票」とセットで提出する。
- 個人事業主・自営業:税務署の受付印がある「確定申告書控え(電子申告時は受信通知付き)」を用意し、不足を指摘された場合は税務署で「納税証明書(その1・その2)」を取得する。
- 税務署から「更正決定通知書」が届いた人:これは証明書ではなく申告内容の是正指導文書であるため、直ちに顧問税理士または所轄税務署に連絡し、追徴課税の手続きを確認する。

【所得税 決定 通知 書】に関するよくある質問(FAQ)
Q1:銀行から「所得税の決定通知書」を求められましたが、税務署に行けば発行してもらえますか?
A1:税務署へ行っても「所得税決定通知書」という書類は発行されません。税務署で発行できる公的証明書は「納税証明書(その1:納税額の証明、その2:所得金額の証明)」です。銀行が求めているものが「所得の公的証明」であれば納税証明書を、「住民税の課税決定」であれば市区町村の課税証明書または住民税決定通知書を提出してください。
Q2:会社からもらった住民税決定通知書を捨ててしまいました。再発行できますか?
A2:住民税決定通知書(特別徴収税額通知書)は自治体のシステム上、再発行を行っていないケースがほとんどです。しかし、市区町村役場の窓口やコンビニ交付サービス(マイナンバーカード利用)で取得できる「課税証明書(所得・課税証明書)」に全く同一の所得・税額データが記載されており、住宅ローンや公的審査でも正式な代替書類として受理されます。
Q3:自営業者が住宅ローン審査で「前年の所得証明」として提出する最強の書類は何ですか?
A3:税務署の「受付印」が鮮明に押印された「確定申告書第一表・第二表の控え」、またはe-Taxの「受信通知(メール詳細)」を添付した申告書控えに加え、税務署発行の「納税証明書(その1およびその2)」のセットです。これらを提出することで、所得金額の確定と納税義務の履行を完璧に証明できます。
Q4:税務署から「所得税及び復興特別所得税の更正決定通知書」という封書が届きました。これは何ですか?
A4:過去に行った確定申告の内容に計算誤りや売上の計上漏れ、控除の過大適用などがあり、税務署側で税額を修正(更正)したことを知らせる公的処分通知です。追徴課税や延滞税が発生している可能性が高いため、同封された納付書や記載内容を確認し、速やかに対応する必要があります。
まとめ:書類の正体を見極め、スムーズな申請と税務管理を実現しよう
「所得税決定通知書」という言葉に惑わされる必要はありません。日本の現行制度上、通常の納税においてその名称の書類は交付されず、実務上の要求は「住民税決定通知書(課税証明書)」「源泉徴収票」「確定申告書控+納税証明書」のいずれかに集約されます。
マイナンバーカードの普及やマイナポータル連携の進展により、2026年現在の税務証明はコンビニエンスストアやオンラインで即日取得できる体制が整っています。金融機関や手続き窓口の曖昧な指示に振り回されることなく、証明すべき目的に応じた正確な公的書類を速やかに揃え、無駄のないスマートな手続きを進めてください。 (出典: 所得税 決定 通知 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。