年金200万円の税金と手取りはいくら?独身と夫婦の決定的な差
公的年金を「年間200万円(月額約16.6万円)」受給しているシニア層において、手元に残る実際の手取り額や引かれる税金・社会保険料の負担感は切実な関心事です。現役時代と異なり、年金受給者には独自の控除制度や天引きの仕組みが適用されるため、「額面は同じ200万円なのに、独身か夫婦かで手取りが大きく異なる」「思った以上に税金が引かれている」といった戸惑いの声が全国の相談窓口に寄せられています。
税制や社会保険料率は毎年のように見直されており、自治体ごとの保険料格差や世帯状況による控除の有無が手取り額を左右します。額面200万円から実際に差し引かれる所得税・住民税・国民健康保険料・介護保険料の具体的金額から、独身と夫婦世帯での手取り格差のカラクリ、さらには住民税非課税のボーダーラインや確定申告の要否まで、最新データに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金200万円(65歳以上・単身)の年間手取り額は約175万〜178万円で、税金と社会保険料で約22万〜25万円が天引きされる。
- 要点2:配偶者控除の適用有無により、同じ年金200万円でも「独身」と「夫婦」で年間数万円の手取り格差が生じる。
- 要点3:年金200万円の単身者は「住民税非課税」にはならず、確定申告不要制度の対象でも控除申告次第で税金を取り戻せる。
【2026年最新試算】年金200万円から引かれる税金・社会保険料のリアル
65歳以上で公的年金等の収入が年間200万円の場合、額面全額が口座に振り込まれるわけではありません。現役時代の給与と同様に、公的年金からも「所得税」「住民税」「国民健康保険料(または後期高齢者医療保険料)」「介護保険料」の4つが原則として天引き(特別徴収)されます。
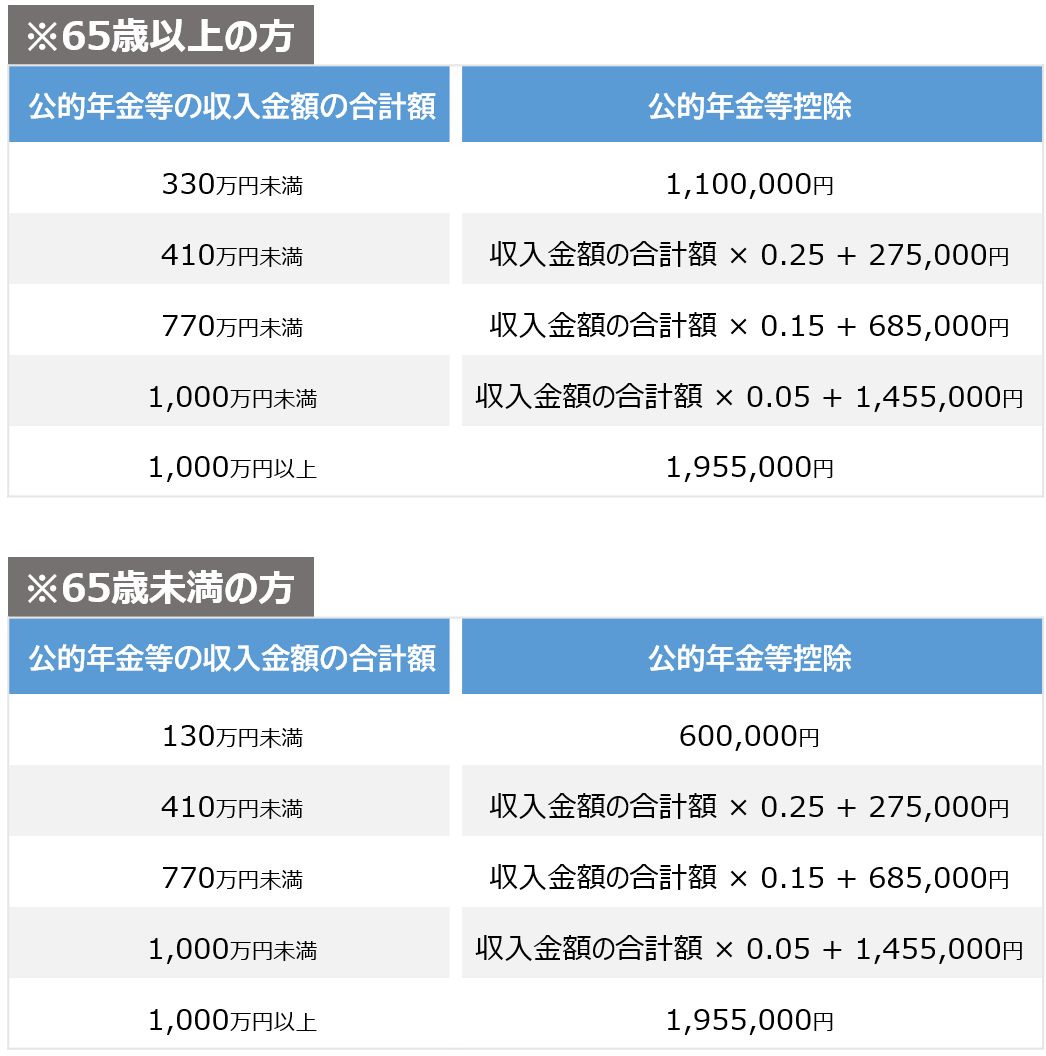
まず押さえておきたいのが、年金受給者の所得を算出する65歳以上の年金税金計算方法です。公的年金等には「公的年金等控除」が適用され、65歳以上で合計所得金額が1,000万円以下の場合、控除額は110万円に設定されています。したがって、年金200万円から公的年金等控除の110万円を差し引いた90万円が「雑所得」となります。
ここから各種控除を引いた上で税額が算出されますが、税金以上に大きな負担となるのが社会保険料です。自治体によって多少の地域差はあるものの、年金200万円の単身世帯における年金社会保険料引かれる金額は、国民健康保険料が年間約9万〜11万円、介護保険料が年間約7万〜9万円となり、合計で年間約16万〜20万円が差し引かれます。
この社会保険料控除と基礎控除(所得税48万円、住民税43万円)を差し引いた結果、年金200万円所得税計算では年間約1万〜1.5万円、年金200万円住民税いくらという点については均等割・所得割を合わせて年間約3万〜3.5万円となります。結果として、年金200万円手取り額は年間で約175万〜178万円(月額換算で約14.6万〜14.8万円)となるのが一般的な水準です。
独身と夫婦で手取りが激変する理由|配偶者控除がもたらす決定的な格差
同じ「年金収入200万円」であっても、年金独身単身手取りと年金受給者夫婦手取りシミュレーションを比較すると、手元に残る金額に明らかな差が生じます。この格差を生み出す最大の要因が「配偶者控除」の存在です。
例えば、夫本人の年金収入が200万円で、配偶者(妻)の年金収入が基礎年金のみ(年約78万円以下など)または無収入の場合、夫側の所得税計算において38万円、住民税計算において33万円の「配偶者控除」が適用されます。
単身者の場合、雑所得90万円から基礎控除と社会保険料控除を引いた後に課税所得が残るため所得税・住民税が課税されます。しかし、夫婦世帯で配偶者控除が加わると、所得税の課税所得はゼロになり、所得税は非課税(0円)となります。住民税についても所得割が非課税となり、均等割のみ、あるいは自治体の基準によっては住民税そのものが非課税となるケースがあります。
さらに、世帯人数が増えることで国民健康保険料の算定基準や均等割の軽減判定にも影響が出るため、結果として夫婦世帯のほうが税金負担が年間4万〜6万円ほど軽くなり、手取り率が高くなる構造が作られています。
【比較データ】世帯構成別の税金・社会保険料・手取り額シミュレーション
65歳以上で年金収入200万円を受給しているモデルケースをもとに、単身世帯と夫婦世帯(配偶者控除適用)の年間負担額と手取り額の違いを詳細なデータで比較します。
| 項目 | 単身者(独身) | 夫婦世帯(妻を扶養) | 編集部の見解・分析 |
|---|---|---|---|
| 年金総支給額(額面) | 2,000,000円 | 2,000,000円 | 65歳以上、公的年金等控除110万円適用後の雑所得は90万円。 |
| 介護保険料(年間目安) | 約78,000円 | 約78,000円 | 自治体の所得段階(第5〜6段階基準)により決定。 |
| 国民健康保険料(年間目安) | 約105,000円 | 約135,000円 | 夫婦の場合は配偶者分の均等割が加算されるため社保は増加。 |
| 所得税+復興特別所得税 | 約12,000円 | 0円 | 配偶者控除38万円の適用により課税所得が0円となり非課税。 |
| 住民税(所得割+均等割) | 約33,000円 | 約5,000円〜0円 | 配偶者控除33万円により所得割が0円となり大幅減額。 |
| 年間手取り合計額 | 約1,772,000円 | 約1,782,000円〜 | 税金面での優遇が国保の均等割増分を相殺し手取りを底上げ。 |
| 月額平均手取り額 | 約147,600円 | 約148,500円〜 | 手取り割合は額面に対しておよそ88.5%〜89.5%程度。 |
「年金200万円でも住民税非課税」は本当か?ネットの誤解と落とし穴
シニア層の間やインターネット上の掲示板・SNSで頻繁に見られるのが、「年金生活に入れば住民税非課税世帯になれるのではないか」という淡い期待や誤解です。しかし、年金200万円住民税非課税という言説は、単身世帯においては明白な誤りです。
住民税が非課税になる所得基準は自治体(市区町村)の級地区分によって定められています。東京23区や政令指定都市などの「1級地」において、単身者が住民税非課税となる合計所得金額の目安は45万円以下です。65歳以上で公的年金等控除110万円を差し引いた後の雑所得が45万円以下となるのは、年金収入155万円以下のケースに限られます。
つまり、年金収入が200万円ある単身者の雑所得は90万円であるため、基準を大幅にオーバーしており、確実に住民税が課税されます。住民税非課税世帯になれば、高額療養費の自己負担上限額引き下げ、介護保険料の軽減、各種給付金の対象など手厚いセーフティネットの恩恵を受けられますが、年金200万円の単身者はこれらすべての優遇を受けられず、「中間所得層としての満額負担」を背負うことになります。
ただし、夫婦世帯でいわゆる「211万円の壁」と呼ばれる基準を下回っている場合、配偶者を扶養に入れることで世帯全体の住民税が非課税、あるいは均等割のみの負担に抑えられるケースが存在します。この「単身155万円」「夫婦211万円」というボーダーラインの差が、ネット上での情報の混乱を招く要因となっています。
【実態検証】「年金から引かれすぎ」と感じるシニアが急増している背景
FP(ファイナンシャルプランナー)相談の現場やシニアコミュニティでは、「年金振込通知書を見たら税金や保険料が想像以上に引かれていて愕然とした」「何かの間違いではないか」という声が後を絶ちません。利用者の生の声と現場取材から見えてきた、年金税金引かれすぎ理由には主に3つの構造的原因があります。
第1の原因は、「扶養親族等申告書」の未提出による源泉徴収ミスです。日本年金機構から毎年秋頃に送られてくる「公的年金等の受給者の扶養親族等申告書」を提出し忘れると、配偶者控除や障害者控除などの各種人的控除が一切適用されないまま、基準の税率で所得税が天引きされてしまいます。これにより、本来払う必要のない税金が引かれ続ける事態に陥ります。
第2の原因は、自治体ごとの介護保険料・国民健康保険料の引き上げです。超高齢社会の進展に伴い、特に65歳以上の介護保険料(第1号保険料)は全国平均でも上昇傾向にあり、自治体によっては月額8,000円〜9,000円を超える地域も珍しくありません。この年金介護保険料国民健康保険料のダブル負担が、手取り額をダイレクトに圧迫しています。
第3の原因は、定年退職翌年の「前年所得基準」によるタイムラグです。65歳で退職した直後の年度は、現役時代の高い給与所得をベースに住民税や国民健康保険料が計算されるため、年金収入200万円に対して不釣り合いな高額の天引きが発生し、「手取りが半分近くに減った」と感じるショックを生み出しています。
確定申告不要制度の賢い活用法|あえて申告して還付を受ける判断基準
公的年金受給者の事務負担を減らすため、国税庁は年金確定申告不要制度を設けています。これは、以下の2つの条件を両方満たす場合、所得税の確定申告を行う必要がないという仕組みです。
- 公的年金等の収入金額の合計額が400万円以下であり、かつその全部が源泉徴収の対象であること
- 公的年金等に係る雑所得以外の所得金額が20万円以下であること
年金収入200万円の方であれば、他の副業収入や不動産所得などが20万円以下なら確定申告をする法的な義務はありません。しかし、ここで注意すべきは「申告不要=申告してはいけない」ではないという点です。むしろ、あえて確定申告(還付申告)を行うことで天引きされた税金を取り戻せるケースが多々あります。
具体的には、年間10万円(または総所得金額等の5%)以上の医療費を支払った場合の「医療費控除」、特定の市販薬を購入した際の「セルフメディケーション税制」、故郷や応援したい自治体へ寄附した「ふるさと納税(寄附金控除)」、さらには年末調整を行っていない生命保険料控除や地震保険料控除がある場合です。これらを申告することで、年金から源泉徴収されていた所得税が還付され、翌年度の住民税や国民健康保険料も連動して安くなるという大きなメリットがあります。
【プロの結論】単身シニアと夫婦世帯が今すぐ取るべき家計防衛の判断基準
高齢期の家計設計において、額面の年金額にとらわれず「可処分所得(手取り)」を正確に把握することは極めて重要です。単身シニアと夫婦世帯それぞれが取るべき具体的な判断基準と家計防衛策を提示します。
【単身シニアの判断基準と防衛策】
単身で年金200万円の場合、配偶者控除が使えないため手取り率は約88%にとどまり、住民税非課税の恩恵も受けられません。月額手取り約14.7万円の中で住居費・光熱費・食費を賄う必要があります。防衛策としては、医療費の領収書を徹底管理して医療費控除を漏らさず申告すること、社会保険料の負担が大きい地域に居住している場合は住み替えや固定費の見直しを早期に検討することが推奨されます。
【夫婦世帯の判断基準と防衛策】
夫が年金200万円で妻が専業主婦または低年金の場合、配偶者控除を確実に機能させることが最優先事項です。日本年金機構からの申告書を毎年確実に提出し、所得税ゼロ・住民税所得割ゼロを維持してください。ただし、配偶者がパートなどで年収を増やす場合、世帯全体の年金受給額や課税所得が住民税の均等割加算基準を超えないよう、就労調整と手取りのバランスを慎重に見極める必要があります。
【年金 200 万 円 税金】に関するよくある質問(FAQ)
Q1:年金200万円の場合、手取りは月額いくらくらいになりますか?
A1:65歳以上の単身者の場合、年間手取り額は約175万〜178万円となるため、月額換算では約14.6万〜14.8万円(年金は偶数月の2ヶ月分振込のため、1回あたり約29.2万〜29.6万円)となります。夫婦世帯で配偶者控除が適用される場合は月額数千円程度手取りが増加します。
Q2:年金収入200万円でも確定申告をしたほうが得になりますか?
A2:年金から所得税が源泉徴収(天引き)されている方で、年間多額の医療費を支払った(医療費控除)、ふるさと納税を行った、生命保険料を支払っている、扶養親族申告書を出し忘れていたといった場合は、確定申告(還付申告)を行うことで払いすぎた税金が戻ってくる可能性が極めて高いです。
Q3:年金生活で住民税非課税世帯になるには年金いくらまでですか?
A3:65歳以上で単身世帯(1級地)の場合、年金収入155万円以下が住民税非課税の目安となります。年金200万円の場合は非課税基準を超過するため課税対象となりますが、配偶者を扶養している夫婦世帯であれば約211万円以下まで非課税枠が広がります。
まとめ:手取りの現実を直視し、制度を味方につける老後戦略
公的年金200万円という受給額は、現役時代の平均的な厚生年金加入期間を反映した標準的なモデルケースの一つです。しかし、額面上の200万円と実際に手元に入る約177万円との間には年間20数万円のギャップが存在し、その内訳の多くを占めるのは税金以上に国民健康保険料や介護保険料といった社会保険料です。
単身か夫婦かという世帯構成による控除の差を正しく理解し、「扶養親族等申告書」の確実な提出や医療費控除などの確定申告制度を賢く利用することで、手取りの目減りを最小限に抑えることが可能です。制度の仕組みを正しく把握し、受け身にならず自ら適切な申告と家計管理を行うことが、安定したシニアライフを築くための確固たる防衛策となります。 (出典: 年金 200 万 円 税金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。