海外旅行で学生が持つべきカードは?2026年最新の保険と手数料比較
2026年の卒業旅行シーズンや春・夏の留学、ワーキングホリデーに向け、海外渡航を計画する学生が急増しています。しかし、歴史的な円安基調や世界的なインフレーション、欧米・アジア圏における医療費の高騰が続くなか、カード選びの知識不足が現地での深刻な金銭トラブルに直結する事例が後を絶ちません。
「年会費無料のカードを1枚持っていけば十分」という安易な思い込みは、現代の海外渡航において極めて危険です。カード各社による付帯保険の適用条件見直しや為替事務手数料の改定が進む現在、学生が本当に選ぶべき一枚はどれなのか。本稿では、決済の現場データと取材に基づくリアルな証言をもとに、2026年最新の失敗しない選び方を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の海外渡航では、カード付帯保険の「自動付帯」と「利用付帯」の識別および複数枚保有による補償額合算が必須。
- 要点2:学生専用ライフカードの海外キャッシュバックや三井住友カード(NL)の学生特典など、学生限定の優遇枠を賢く活用することで数万円単位の節約が可能。
- 要点3:現地両替所の手数料高騰を背景に「海外キャッシング」の優位性が拡大しており、ブランド分散(VISA/Mastercard)と不正利用対策が安全の生命線となる。
【2026年最新】学生の海外旅行でおすすめのクレジットカード徹底比較
学生の海外渡航において、決済手段の確保は単なる支払いの利便性にとどまらず、生命線とも呼べるセーフティネットの役割を果たします。現在、学生向けに発行されている主要クレジットカードは、ポイント還元率だけでなく、保険の適用要件や海外利用時のコスト構造において明確な差別化が進んでいます。
編集部が主要各社の公開スペックおよび規約改定データを精査し、学生の海外渡航に直結する重要項目をまとめた比較表が以下となります。
| カード名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 学生専用ライフカード | 海外利用3%キャッシュバック(年最大10万円) 海外旅行保険:最高2,000万円(自動付帯) 年会費:永年無料 | 還元率0.5%〜1.0% 利用付帯が主流 | 学生専用ライフカード海外キャッシュバックと海外旅行保険自動付帯を両立する唯一無二の存在。卒業旅行や短期留学のメイン決済に最適。 |
| エポスカード | 傷害治療費用:最高200万円 疾病治療費用:最高270万円(利用付帯) 年会費:永年無料(即日発行可) | 傷害・疾病治療費 100万〜150万円程度 | エポスカード海外旅行保険は年会費無料枠としてトップクラスの治療補償額。旅行代金の一部(空港アクセス等)決済で有効化すべきサブカード筆頭。 |
| 三井住友カード(NL) | 三井住友カードNL学生特典(分割手数料全額ポイント還元等) 海外旅行保険:最高2,000万円(利用付帯) ナンバーレス仕様で盗見防止 | 分割手数料実質年率 約12.0%〜15.0% | 物理的なカード番号記載がない高いセキュリティ性と、学生限定の分割・サブスク還元が強力。2026年最新クレジットカード比較でも守りの要となる一枚。 |
| 楽天カード | 基本還元率:1.0% 海外旅行保険:最高2,000万円(利用付帯条件厳格化) 選べる4大国際ブランド | 基本還元率0.5% | 日常使いでの汎用性は随一だが、楽天カード海外利用手数料(為替事務手数料)や保険適用の対象ツアー要件がシビアなため、規約の事前確認が必須。 |
各カードのスペックを鳥瞰すると、単一のカードですべてのニーズをカバーすることは不可能であることが分かります。キャッシュバック特化の学生専用ライフカード、補償額特化のエポスカード、そして強固なセキュリティを誇る三井住友カード(NL)を組み合わせる戦略が、現代の学生渡航における基本設計となります。

【実態検証】利用者の生の声と現場目線で見えた海外トラブルのリアル
大手旅行代理店や損害保険各社の調査データによると、日本人学生が海外滞在中に遭遇するトラブルの約7割が「急病・ケガによる治療」および「手荷物の盗難・破損」に集中しています。特に欧米主要都市やハワイなどでは医療インフレが加速しており、盲腸(虫垂炎)の手術と数日間の入院だけで総額300万〜500万円もの請求が届くケースは決して珍しくありません。
大手SNSや知恵袋、留学コミュニティに寄せられた実際の体験談を検証すると、準備不足によって生々しい苦境に立たされた学生の告白が浮き彫りになります。
「現地の私立病院に救急搬送された際、持参していたカードの治療費用上限が100万円しかなく、病院窓口で追加のデポジット(保証金)として数十万円の支払いを求められパニックになった」(20代・北米短期留学経験者)
「ヨーロッパの観光地でスリに遭い、財布ごとカードを紛失。1枚しか持っていなかったため、再発行までの数日間、現地の友人に頼らざるを得ず途方に暮れた」(20代・卒業旅行経験者)
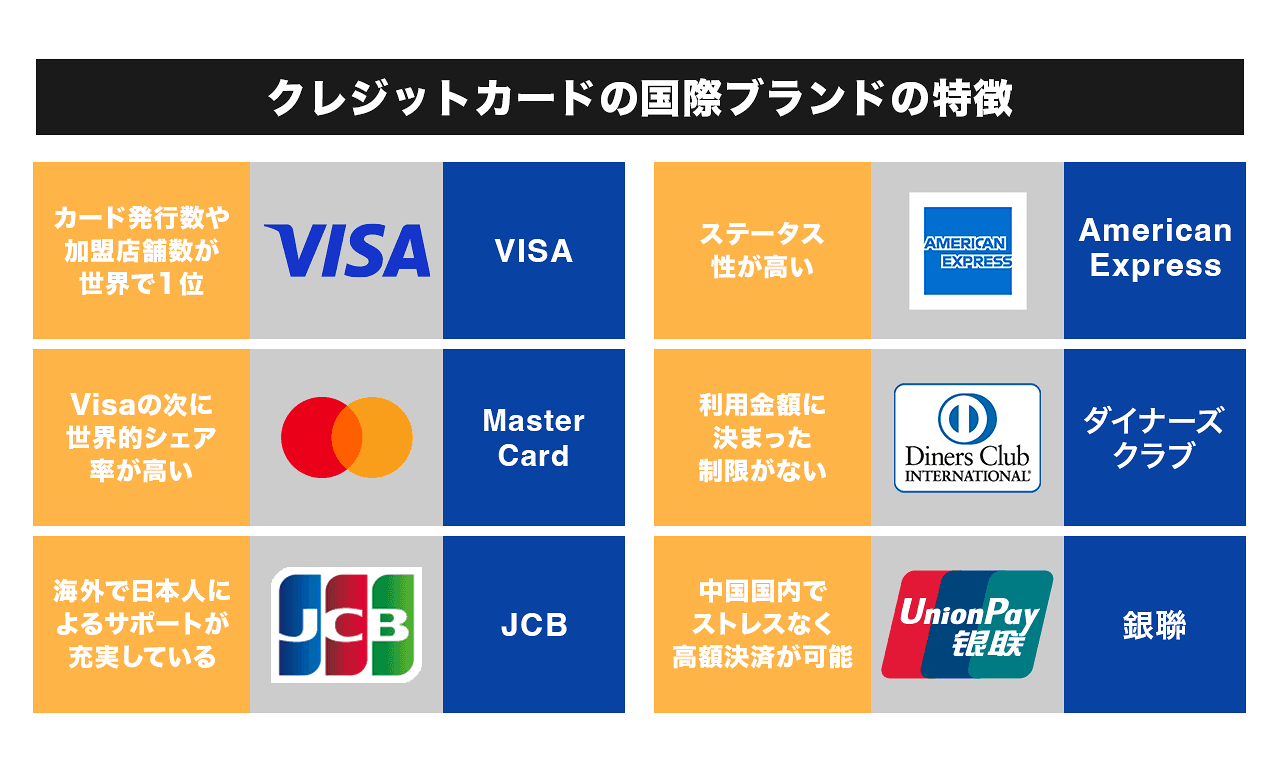
こうした事態を回避するための大原則が、クレジットカード複数枚持ちおすすめの鉄則です。国際ブランド(VISAとMastercard)を分散させ、1枚をスーツケースの奥底に保管しておくことで、物理的な盗難・スキミング被害や端末の磁気不良に対するリスクヘッジが完成します。
さらに、万が一の被害を最小限に抑えるためには、海外不正利用補償とセキュリティ対策の仕様確認を怠ってはなりません。各社の公式アプリで提供されている「海外利用の一時停止機能」や「決済時の即時プッシュ通知」を事前に有効化しておくことが、現代のトラベルハックにおいて不可欠な自衛策です。
一般に知られていない盲点とネットの誤解|保険の付帯条件と海外手数料の罠
ネット上の情報で最も多くの誤解を生んでいるのが、カード付帯保険の「自動付帯」と「利用付帯」の混同です。過去数年間にわたり、カード業界全体で保険適用条件の改定が相次ぎました。かつて自動付帯の代表格であったカードの多くが、現在では「事前に日本出国前の公共交通機関や募集型企画旅行の代金をカード決済すること」を条件とする利用付帯へと移行しています。
現在でも無条件で補償が有効化される海外旅行保険自動付帯を維持しているカード(学生専用ライフカードなど)は極めて貴重です。一方で、利用付帯のカードであっても、「自宅から空港までの特急券やリムジンバス代金を対象カードで支払う」などの条件を満たすことで補償を発動させることが可能です。渡航前に各カード会社の適用約款を1行ずつ確認する慎重さが求められます。
もう一つの見落とされがちな盲点が、決済時に加算される「為替事務処理手数料」と現地通貨引き出しにかかるコストです。
| 調達・決済方法 | 実質コスト(手数料相場) | メリット・特徴 | 注意点・リスク |
|---|---|---|---|
| 空港・現地の両替所 | 約5.0%〜12.0%(通貨により変動) | 対面で現金が手に入る | レートのスプレッドが極めて広く、最も割高になりやすい。 |
| クレジットカード決済(ショッピング) | 約2.20%〜3.85%(為替事務手数料) | ポイント還元あり、多額の現金不要 | カード会社各社で手数料率が異なるため事前確認が必要。 |
| 海外キャッシング(現地ATM) | 年利18.0%の日割り計算+ATM手数料(約110〜220円) | 基準為替レート適用、早期返済で手数料最安 | 暗証番号(PIN)の管理と現金の取り出し忘れに注意。 |
空港の両替窓口で多額の手数料を支払うよりも、現地の提携ATMで必要最低限の現金をキャッシングし、帰国後またはネットバンキング経由で早期繰り上げ返済を行うほうが、トータルコストを大幅に圧縮できます。海外キャッシングATM手数料の構造を理解しておくことは、賢い旅行者になるための必須教養といえます。
目的別で選ぶ最適解|卒業旅行・短期留学・ワーホリのカード戦略
渡航期間や滞在目的に応じて、最適なカードポートフォリオは変化します。自身の旅程に合わせた戦略的なカード選定が求められます。
1. 短期滞在・卒業旅行の場合
アジアや欧米へ1〜2週間の滞在を予定する卒業旅行クレジットカードおすすめの構成は、「学生専用ライフカード」と「エポスカード」の2枚持ちです。街中でのショッピングや飲食は3%キャッシュバックが得られるライフカードで決済し、航空券や移動費をエポスカードで決済して高い傷害・疾病治療補償を上乗せします。この2枚体制により、年会費完全無料で最高400万円超の治療費用補償枠を確保できます。
2. 中長期滞在・留学・ワーキングホリデーの場合
数ヶ月から1年におよぶ留学ワーホリクレジットカード比較では、月々の固定費決済と審査の柔軟性が鍵となります。「三井住友カード(NL)」を軸に据え、家賃や語学学校の教材費、日常のスーパー利用を集中させることで、学生ポイントの恩恵を最大限に享受できます。
また、学生特有の課題として「利用可能枠(限度額)の不足」が挙げられます。一般的な学生クレジットカード審査基準では、年収のない学生の初期限度額は10万〜30万円程度に設定されることが通例です。航空券の購入や現地での生活立ち上げ費用が重なると、即座に限度額に到達してしまいます。
この問題を解消するのが、各カード会社が提供する海外旅行クレジットカード限度額一時引き上げの申請です。渡航の2〜3週間前に会員ページやデスクへ電話し、航空券の旅程表や目的を提示することで、一時的に利用枠を50万〜100万円程度まで拡大させることが可能です。審査には数日を要するため、余裕を持ったスケジュール管理が欠かせません。
【プロの結論】経済的自立とリスクマネジメントから見出すべき行動指針
学生の海外渡航におけるクレジットカード選びは、単なる「お得なツールの選定」にとどまりません。それは、保護者の信用力や資金力に全面的に依存してきた未成年期を脱し、自らの名義で契約を結び、自己のリスクを管理するという経済的自立と心理的バウンダリー(境界線)の確立に向けた重要な通過儀礼です。
家族社会学の観点からも、親の家族カードに頼り切るのではなく、学生本人が自身の名義でカードを発行し、規約を読み込み、限度額や保険条件を把握することは、健全な金融リテラシーを育む上で決定的な契機となります。過剰な保護から一歩踏み出し、自らの信用(クレジットヒストリー)を正しく積み上げていく姿勢こそが求められます。
| 分類 | 該当する人の特徴・条件 | 推奨される具体的アプローチ |
|---|---|---|
| おすすめできる人 (選ぶべき学生) | ・渡航前にカード付帯保険の適用条件を自ら確認できる ・スマホアプリで利用明細を週1回以上チェックできる ・VISAとMastercardなど2枚以上の分散管理ができる | 学生専用ライフカード+エポスカードを併用し、保険の手厚さと3%キャッシュバックの恩恵をフル活用する。 |
| おすすめできない人 (慎重になるべき学生) | ・カードの紛失・盗難時にデスクへ即時連絡する自信がない ・暗証番号(PINコード)を忘れたまま放置している ・リボ払いやキャッシングの金利構造を理解していない | カード発行前に親族や専門家と支払い計画を精査するか、利用枠が限定されたデビットカードを検討する。 |

【海外 旅行 クレジット カード おすすめ 学生】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず収入がゼロの学生でも、クレジットカードの審査に通りますか?
A1:問題なく発行可能です。学生向けのクレジットカードは、申込者本人の年収ではなく「世帯(主に親権者)の信用力」を基礎として審査が行われます。職業欄に「学生」と正しく入力し、他社での延滞履歴がなければ、収入が0円であっても審査を通過するケースが一般的です。
Q2:海外旅行保険はクレジットカード付帯のものだけで十分ですか?有料保険に入る必要はありますか?
A2:渡航先と滞在期間によります。アジア圏の数日間の旅行であれば、エポスカードと学生専用ライフカードなどを組み合わせた「補償額の合算(傷害・疾病治療費400万〜500万円水準)」でカバーできるケースが多いです。しかし、医療費が極めて高額なアメリカ・ハワイや、3ヶ月以上の長期留学の場合は、補償無制限タイプを含む民間の海外旅行保険への別途加入を推奨します。
Q3:海外キャッシングを利用すると信用情報(クレヒス)に悪影響は出ますか?
A3:期日通りに返済している限り、悪影響が出ることは一切ありません。むしろ、期日通りの正常な返済実績は良好なクレジットヒストリーとして記録されます。ただし、返済遅延を起こした場合や、リボ払い設定を解除し忘れて長期利息を支払い続ける事態は避ける必要があります。
Q4:カードの申し込みは出発の何日前までに済ませておくべきですか?
A4:最低でも出発の3週間〜1ヶ月前までの申し込みを強く推奨します。カードの審査・郵送受け取りに通常1〜2週間を要するほか、限度額の一時引き上げ申請や暗証番号の確認、各種アプリの設定など、渡航前に完了しておくべき初期設定に数日間の余裕が必要となるためです。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の海外渡航において、キャッシュレス化はもはや単なる支払い手段ではなく、自身の安全と資金を守るための基幹インフラとなっています。為替手数料の変動や保険規約の改定が続くなかで、かつての常識に囚われたカード選びは予期せぬ損失を招きかねません。
学生という特権的な身分がある今だからこそ提供されている「学生専用ライフカードの3%キャッシュバック」や「三井住友カード(NL)の学生特典」、そして「エポスカードの手厚い補償」を論理的に組み合わせること。この周到な事前準備こそが、トラブルを未然に防ぎ、実りある海外体験を約束する最強の武器となります。出発直前の慌ただしい時期を避け、今すぐ万全のカード体制を整えて旅立ちに備えてください。 (出典: 海外 旅行 クレジット カード おすすめ 学生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。