医療費控除の明細書とは?2026年最新の書き方や領収書ルールを解説
確定申告で医療費控除を受ける際に不可欠となる書類が「医療費控除の明細書」です。かつてのように大量の領収書を税務署の窓口へ提出したり、申告書にホチキス留めして郵送したりする運用は過去のものとなりました。しかし、制度が簡素化された一方で、「領収書の提出が不要なら、手元のレシートは破棄してよいのか」「どのように集計して記入すれば税務署から指摘を受けないのか」といった疑問や誤解を抱く納税者は少なくありません。
2026年の確定申告実務では、マイナポータル連携や国税庁指定のエクセル集計フォームの利便性が一段と向上し、スマートな申告が可能になっています。本記事では、医療費控除の明細書の基本構造から、領収書提出が不要となった背景、手元保管の絶対ルール、エクセルテンプレートを活用した最短作成法まで、制度の要点を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除の明細書は領収書提出の代わりに提出する必須集計書類であり、手元の領収書は自宅等で「5年間保存」する法的義務がある。
- 要点2:国税庁の「医療費集計フォーム(エクセル)」やマイナポータル連携を活用すれば、自動計算によって入力ミスや作成時間を大幅に削減できる。
- 要点3:健康保険組合の「医療費のお知らせ」で一部記載を省略できるが、通院交通費や市販薬、年末受診分などは自ら明細書へ追記する必要がある。
【基本概念】医療費控除の明細書とは?領収書の提出が不要になった決定的な理由
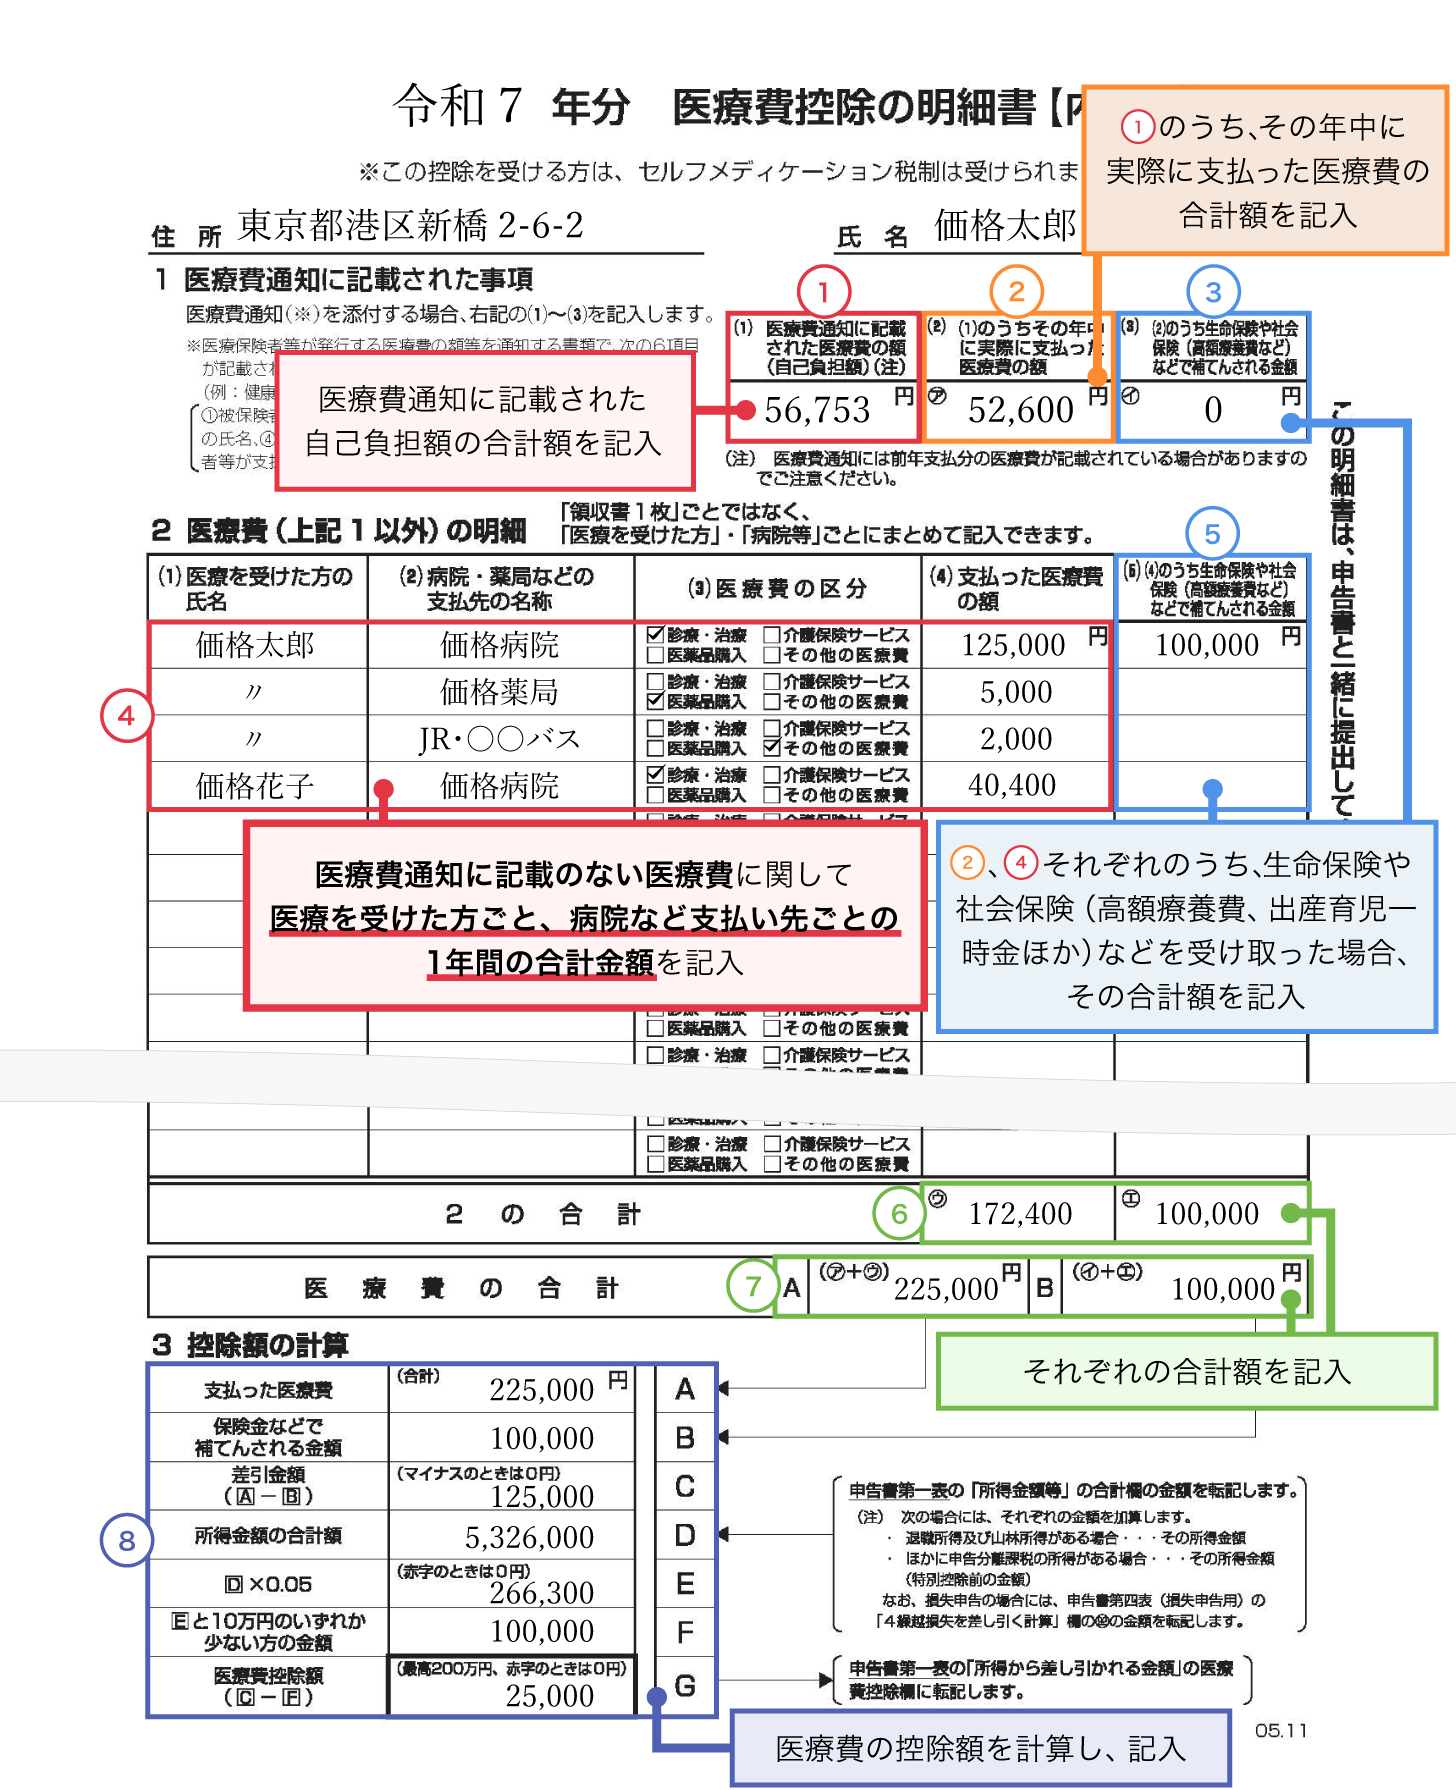
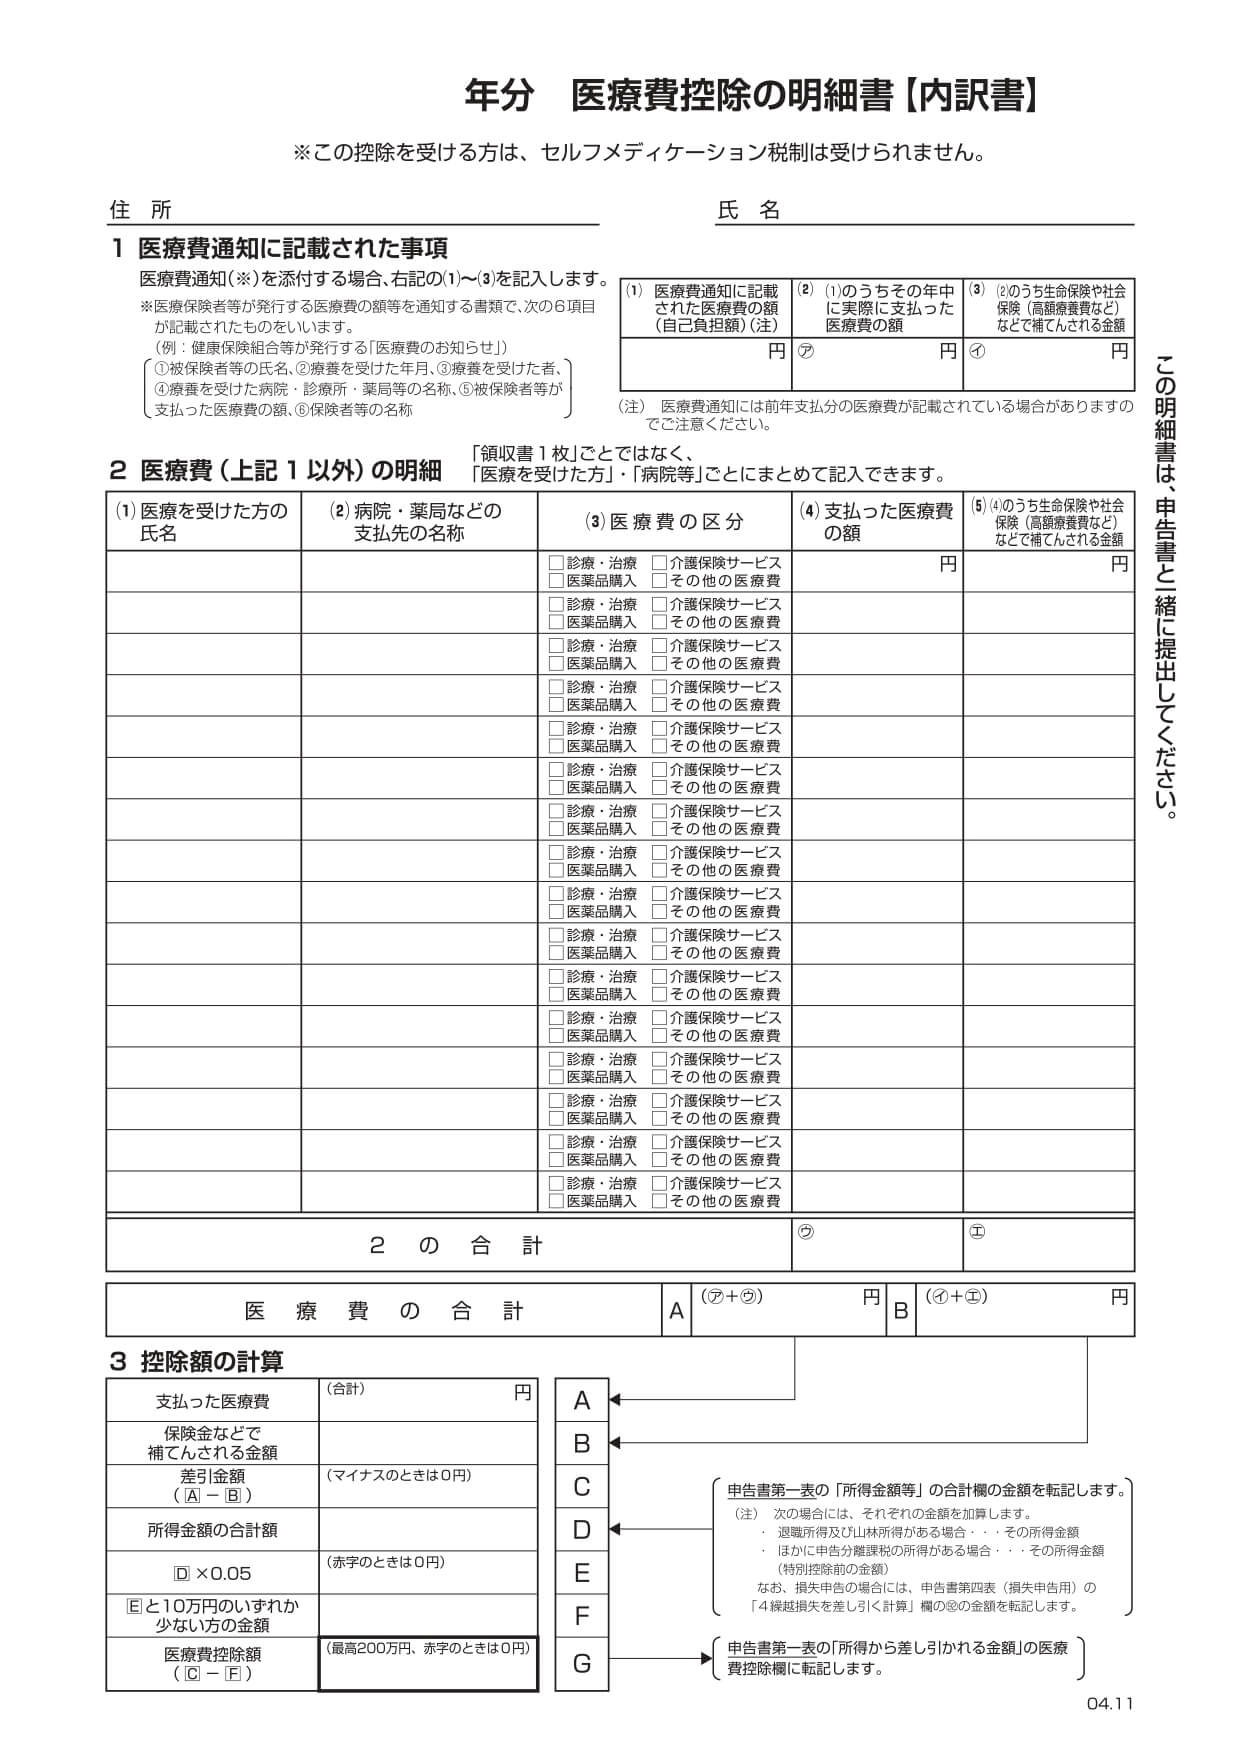
「医療費控除の明細書」とは、1年間(1月1日〜12月31日)に支払った医療費の総額、受診した医療機関の名称、受診者ごとの内訳などを一覧形式で集計・記載した国税庁指定の申告書類です。確定申告書にこの明細書を添付して提出することで、所得税および住民税の控除適用を受けられます。
以前の税務行政では、確定申告時に医療費の「領収書の原本」を申告書に添付して提出することが義務付けられていました。しかし、平成29年(2017年)分の確定申告から税制改正が施行され、領収書原本の提出・提示は原則不要となり、代わりにこの「明細書」を作成・提出する方式へと一本化されました。この改正に至った決定的な理由は、主に以下の3点に集約されます。
- 行政コストと事務処理負担の劇的削減:確定申告期に全国の税務署へ持ち込まれる膨大な枚数の領収書を確認・保管する作業は、税務職員にとって極めて大きな負担となっていました。明細書方式への移行により、税務署側の書類管理コストが大幅に圧縮されました。
- 電子申告(e-Tax)普及の推進:国税庁が推進するデジタル化において、紙の領収書添付を必須としたままでは完全ペーパーレス化が実現できません。明細書データのみをオンライン送信する仕組みに改めることで、スマートフォンやPCからの申告完結を後押ししました。
- 納税者の利便性向上:分厚い領収書の束を台紙に貼り付けるなどの煩雑な作業をなくし、集計結果を一枚の様式にまとめる形式にすることで、申告手続きの手間が軽減されました。
ここで極めて重要な注意点があります。領収書の提出が不要になったからといって、「領収書を破棄してよい」わけではありません。税務署は申告内容の真偽を確認するため、確定申告期限の翌日から5年間、納税者に対して領収書の提示または提出を求める権限を有しています。もし税務署からの照会時に領収書を提示できなければ、控除の適用が取り消され、追徴課税(過少申告加算税や延滞税)の対象となるリスクがあります。
「医療費のお知らせ」との違いは?併用時の注意点と書類の役割
確定申告の時期が近づくと、加入している健康保険組合や協会けんぽから「医療費のお知らせ(医療費通知)」が自宅に届きます。この「医療費のお知らせ」と「医療費控除の明細書」は別個の書類ですが、両者を正しく連携させることで申告の手間を劇的に減らすことができます。
「医療費のお知らせ」は、公的医療保険を利用して受診した医療機関名や保険診療の自己負担額が公的に記載された証明文書です。一定の要件(被保険者名、療養を受けた年月、療養を受けた者の氏名、支払った医療費の額、保険者名など)を満たした「医療費のお知らせ」の原本を確定申告書に添付、またはマイナポータル経由でデータを連携する場合、医療費控除の明細書の「1 医療費通知に関する事項」に合計額を記入するだけで、個別の病院名や金額の入力を丸ごと省略できます。
ただし、現場の実務において「医療費のお知らせ」だけで申告を完結させようとすると、以下の落とし穴に直面します。
- 反映時期のタイムラグ(11月・12月分の欠落):健康保険組合が発行する紙の医療費通知は、診療報酬明細書(レセプト)の審査を経て作成されるため、通常9〜10月診療分までしか掲載されていません。記載されていない11月〜12月分の医療費は、手元の領収書をもとに明細書の「2 医療費(上記1以外)の明細」欄へ自身で手入力・追記する必要があります。
- 保険適用外の費用が掲載されない:医療費通知には保険診療分しか載りません。通院に要した電車・バス代、医師の処方箋に基づかない治療目的の市販薬(ドラッグストアでの購入分)などは掲載されないため、これらも領収書やメモをもとに明細書へ個別記入しなければなりません。
- 窓口負担額とのズレ:市区町村の医療費助成(子ども医療費助成など)を受けている場合、医療費通知に記載された自己負担額と、実際に窓口で支払った金額が異なるケースがあります。申告すべきは「実際に自己負担した金額」であるため、差額の調整が必要です。
【徹底比較】医療費控除とセルフメディケーション税制の違い&対象・対象外費用一覧
医療費の税額控除を検討する際、従来の「医療費控除」と、特定成分を含む市販薬の購入費を対象とする「セルフメディケーション税制(医療費控除の特例)」の2つの制度が存在します。両者は選択適用であり、同一年度に重複して併用することは法律上禁止されています。
どちらの制度を選択すべきか、またどのような支出が対象・対象外となるのかを以下の比較表にまとめました。
| 項目 | 従来の医療費控除 | セルフメディケーション税制 | 編集部の見解・判断基準 |
|---|---|---|---|
| 控除対象となる支出 | 医師による診療・治療費、処方薬代、治療目的の市販薬、通院交通費(公共交通機関) | スイッチOTC医薬品および対象指定医薬品の購入費用(レシートに識別マークあり) | 通院・手術が多かった年は通常控除、市販薬中心で病院にあまり行かなかった年は特例が有利。 |
| 控除適用の足切りライン(下限) | 年間10万円 (総所得200万円未満は「総所得金額等×5%」) | 年間1万2,000円超の購入額 | 総所得が低い若年層やフリーランスは、医療費が10万円未満でも通常控除の適用可能性がある点に注意。 |
| 控除限度額(上限) | 最高200万円 | 最高8万8,000円 | 入院や歯科治療、不妊治療などで多額の出費があった場合は通常控除の一択。 |
| 適用に必要な要件 | 特になし(生計を一にする親族分を合算可能) | 申告者が健康増進や予防の取り組み(定期健診、人間ドック、予防接種等)を行っていること | セルフメディケーション税制は健診結果通知書などの証明書類提示が前提となる。 |
| 主な対象外費用 | 美容整形、インフルエンザ等の予防接種、自己都合の差額ベッド代、健康維持サプリ、自家用車のガソリン代・駐車場代 | 対象外の一般医薬品、医薬部外品、サプリメント、目薬やシップのうち対象外成分のもの | 「病気や怪我の治療に直接必要か」が税務判断の絶対境界線。予防・美容・便宜上の費用は除外される。 |
【2026年最新】確定申告での書き方とエクセル集計フォームの作成手順
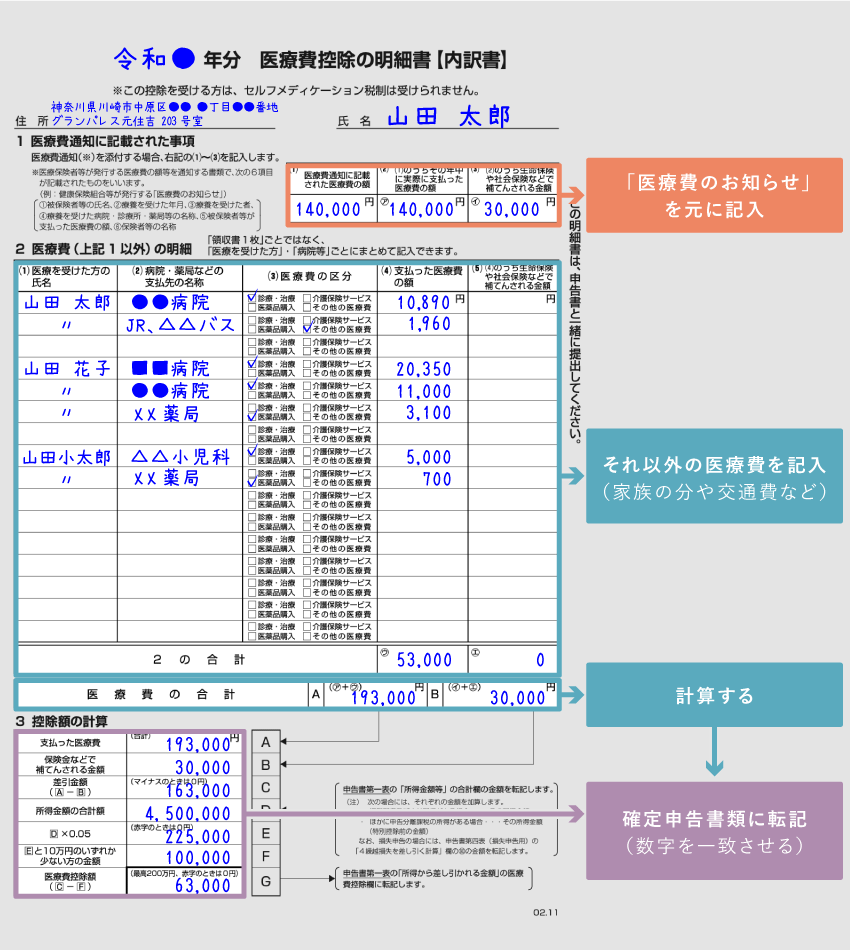
医療費控除の明細書を作成する方法は、大きく分けて「国税庁のエクセル集計フォームを活用する方法」「マイナポータル連携で自動取り込みする方法」「手書きで記入する方法」の3通りがあります。最もミスが少なく推奨されるのが、国税庁が無償提供している「医療費集計フォーム(エクセルテンプレート)」の利用です。
国税庁「医療費集計フォーム」を使ったエクセル作成手順
国税庁ホームページの「確定申告書等作成コーナー」からダウンロード可能な専用エクセルファイルは、マクロを使用せずに直感的に入力できる設計になっています。
- テンプレートのダウンロード:国税庁公式サイトの医療費控除特集ページから「医療費集計フォーム(Excel形式)」を保存します。
- データ入力:領収書を見ながら「医療を受けた方の氏名」「病院・薬局などの支払先の名称」「医療費の区分(診療・治療、医薬品購入、介護保険サービス、その他の医療費の4択)」「支払った医療費の額」「生命保険や社会保険等で補填される金額」を1行ずつ入力します。
- 領収書ごとの入力は不要(病院ごとの合算入力):同じ病院や薬局に何度も通院した場合、領収書1枚ごとに別行で入力する必要はありません。「〇〇病院」「支払った総額」として受診者・医療機関ごとに1年分をまとめて1行で入力することが公式に認められています。
- 確定申告書等作成コーナーへアップロード:作成したエクセルファイルを保存し、国税庁の作成コーナー画面で読み込ませるだけで、自動的に合計金額が計算され、申告書データへと反映されます。
マイナポータル連携による全自動化の活用
マイナンバーカードとスマートフォンを保有している場合、マイナポータル連携を活用するのが最短ルートです。マイナポータル経由で公的医療保険の受診データ(年間医療費通知情報)を一括取得し、確定申告書作成コーナーに直接連動させることができます。これにより、保険診療分の入力作業はほぼゼロになります。ただし前述の通り、自費診療分や交通費、年末受診分は画面上で手動追加する必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル|還付金の反応と盲点
確定申告シーズンになると、SNSやオンラインコミュニティでは医療費控除と還付金に関する様々な投稿が飛び交います。現場の税務相談窓口や納税者のリアルな反応を分析すると、制度に対するいくつかの典型的な認識ギャップが浮き彫りになります。
「家族の医療費が年間15万円かかったので、5万円まるまる戻ってくると思っていたら、数千円しか還付されなくて驚いた」という声は毎年後を絶ちません。これは「医療費控除額」と「実際に手元に戻る還付金額」の混同から生じる典型例です。
医療費控除は、支払った医療費そのものが返金される制度ではありません。「医療費控除額(支払った医療費-保険等の補填額-10万円)× 申告者の所得税率」が実際の所得税還付額となります。例えば、課税所得300万円(所得税率10%)の会社員が控除額5万円を申告した場合、所得税の還付額は5,000円です(別途、翌年度の住民税が控除額の10%にあたる5,000円分軽減されます)。
一方で、「不妊治療や歯科矯正、出産費用で数十万円の持ち出しがあったが、マイナポータル連携とエクセル集計を併用したら10分で手続きが終わり、8万円近い還付と翌年の住民税減税が決まった」という成功体験も多く見られます。事前の仕組み理解とツールの活用次第で、申告の費用対効果は劇的に変化します。
一般に知られていない盲点とネットの誤解|税務調査とペナルティのリスク
ネット上の掲示板やSNSでは、制度の簡素化を都合よく解釈した危険な誤解が散見されます。税務署の税務調査(事後確認)で追徴リスクを招かないために、以下の盲点を正確に把握しておく必要があります。
- 誤解1:「領収書を出さないのだから、概算や水増しで書いてもバレない」
税務署は医療機関側の診療報酬データや保険者データと照合するシステムを保有しています。不自然な高額請求や頻回受診の明細は抽出され、事後確認として「領収書の現物提示」を求められます。領収書が存在しない架空計上は「仮装・隠蔽」とみなされ、最大40%の重加算税が課される重大な違法行為です。 - 誤解2:「未払いの医療費も請求書の日付で申告できる」
医療費控除の対象となるのは「その年の1月1日から12月31日までに実際に支払いを完了した金額」に限られます。12月に治療を受け、請求書が届いていても、実際の支払いが翌年1月になった場合は、翌年分の確定申告でしか控除できません。クレジットカード決済の場合は、カード利用日(決済日)の属する年で計上します。 - 誤解3:「通院時のタクシー代はすべて経費にできる」
タクシー代が医療費控除として認められるのは、「病状から見て電車やバスなどの公共交通機関の利用が著しく困難な場合」や「緊急時でやむを得ない場合」に限られます。単なる時間短縮や疲労を理由としたタクシー利用は税務上否認されます。電車やバスの運賃は領収書が出ないため、「受診日・利用区間・運賃」を家計簿やメモ帳に正確に記録しておくことが領収書代わりの立証書類となります。
【プロの結論】制度を使いこなすための判断基準とおすすめの選択肢
医療費控除を活用して家計の税負担を最小限に抑えるためには、制度の選択と申告主体の設計において明確なルールを持つことが重要です。
最も得をする「申告者」の選び方:生計を一にする家族の中で最も所得が高い人が申告する
医療費控除は、自己の分だけでなく「生計を一にする配偶者や親族」のために支払った医療費もまとめて申告できます。所得税は超過累進税率を採用しているため、世帯の中で最も課税所得が高く、適用税率の高い親族が全員分の医療費を合算して申告するのが鉄則です。共働き夫婦で夫の税率が20%、妻の税率が10%の場合、夫が合算申告した方が還付金額は2倍になります。
通常控除とセルフメディケーション税制の分岐点
- 通常の医療費控除を選ぶべき人:入院・手術、歯科の自費診療(インプラントやセラミック冠等)、不妊治療、出産があり、年間実質負担が10万円(または総所得の5%)を明確に超えている世帯。
- セルフメディケーション税制を選ぶべき人:病院受診はほとんどなく通院費は数万円未満だが、ドラッグストア等で花粉症治療薬、鎮痛剤、風邪薬などの対象OTC医薬品を年間1万2,000円超購入している世帯。
- 医療費控除の申告を慎重に判断すべき人(おすすめできないケース):医療費の総額が10万円未満であり、かつ世帯全員が住民税非課税世帯や所得税がゼロ(控除対象配偶者等)の場合。そもそも納めている所得税がないため、控除を申告しても還付金は発生しません。
【医療費控除の明細書】に関するよくある質問(FAQ)
Q1:手書きで明細書を作成する場合、領収書を病院ごとに1枚ずつすべて書き出す必要がありますか?
A1:いいえ、1枚ずつ書き出す必要はありません。「医療を受けた方の氏名」および「支払先の名称(病院や薬局名)」ごとに、1年分の領収書の合計金額を算出して1行にまとめて記入できます。同一の病院に通院した領収書が20枚あっても、1行に合算して記載すれば問題ありません。
Q2:医療費の領収書を誤って捨ててしまいました。再発行してもらえない場合は申告できませんか?
A2:病院や薬局は基本的に領収書の再発行を行いません。しかし、年間を通じて通院していた医療機関であれば「支払証明書(受診証明書)」の発行を有料で依頼できる場合があります。また、健康保険組合から発行される「医療費のお知らせ」に該当診療分が記載されていれば、その通知を添付することで領収書が手元になくても申告可能です。
Q3:子どもの通院に親が付き添った場合、親の分の電車代・バス代も医療費控除の対象になりますか?
A3:子どもの年齢や病状から見て、一人での通院が困難であり保護者の付き添いが不可欠であると認められる場合は、付き添い人の公共交通機関運賃も医療費控除の対象として計上できます。ただし、自家用車で送迎した場合のガソリン代や駐車場代、高速道路料金は対象外となります。
Q4:マイナポータル連携で申告した場合でも、手元の領収書は5年間保管しなければなりませんか?
A4:マイナポータル連携で取得した「医療費通知情報(公的医療保険のデータ)」に含まれている診療分については、領収書の保存義務自体が免除されます。ただし、マイナポータルに反映されていない自費診療分や市販薬、通院交通費などを手動で追加申告した分については、従来通り領収書や記録メモを5年間保管する義務が残ります。
まとめ:今後の動向と失敗しないための判断基準
「医療費控除の明細書」は、確定申告におけるペーパーレス化と手続きの迅速化を支える極めて合理的な仕組みです。領収書の提出が不要になったからこそ、納税者自身の正確なデータ管理と「5年間の保管義務」の遵守が自己防衛の鍵を握ります。
国税庁の「医療費集計フォーム(エクセル)」やマイナポータル連携を上手に活用すれば、毎年の集計にかかるストレスは大幅に軽減されます。対象・対象外費用の境界線を正しく見極め、世帯内で最も効果の高い申告者を選択することで、制度のメリットを最大限に享受してください。 (出典: 医療 費 控除 明細 書 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。