宅建と税理士ダブルライセンスは最強?難易度・年収と相乗効果の真相
不動産取引と税務申告の現場において、「宅地建物取引士(宅建士)」と「税理士」のダブルライセンスを持つ専門家の存在感が急速に高まっています。相続税の基礎控除縮小以降、一般家庭にまで広がった相続問題やタワーマンション節税規制の見直し、さらには空き家対策特別措置法の強化など、不動産と税務は今や切り離せない密接な関係にあります。
しかし、ネット上では「勉強時間の差が大きすぎて割に合わないのではないか」「両方取得しても実務でどう生かせばいいのか分からない」といった疑問や不安の声も散見されます。2026年最新の資格試験動向や士業・不動産業界のリアルな実態データをもとに、難易度・勉強時間の比較から独立開業における年収の真実、実務で爆発的なシナジーを生み出す仕組みまでを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宅建(約300〜500時間)と税理士(約3,000〜4,000時間)では難易度・勉強時間に約10倍の開きがあるが、実務上の補完関係は士業資格の中でも最高峰。
- 要点2:「不動産特化型税理士」として独立開業した場合、税務顧問料に加えて不動産仲介手数料や相続コンサルティング報酬が重なり、年収1,500万〜2,000万円超を狙える収益構造が完成する。
- 要点3:取得順序は学習ハードルの低さと基礎知識の習得を考慮して「宅建士先行」が王道ルートであり、2026年以降の資産税・富裕層ビジネスにおいて極めて強力な差別化武器となる。
【2026年最新動向】宅建と税理士のダブルライセンスが今まさに熱視線を浴びる理由
資産税や事業承継の現場において、不動産と税金の双方に精通した専門家の需要が急増しています。背景にあるのは、法改正に伴う資産管理環境の激変です。相続登記の義務化やマンション長寿命化促進税制、区分所有マンションの相続税評価見直しなど、不動産を巡る税制は年々複雑化の一途を辿っています。
不動産取引の現場では「この土地を売却したらいくら税金がかかるのか」「どう買い換えれば譲渡所得税を抑えられるのか」という税務の悩みが日常茶飯事です。一方で、税理士の現場でも「相続した実家をどう処分・活用すべきか」「遺産分割のために不動産を正しく鑑定・売却したい」という不動産の実務的相談が後を絶ちません。
日本税理士会連合会や不動産業界の調査データを見ても、資産税案件を強みとする会計事務所の相談件数は高水準を維持しています。税理士が宅建の知識を身につける、あるいは不動産業従事者が税理士資格へとステップアップすることは、顧客の最大のペインである「税金と不動産の相談窓口が分断されているストレス」を一挙に解消する決定打となっています。
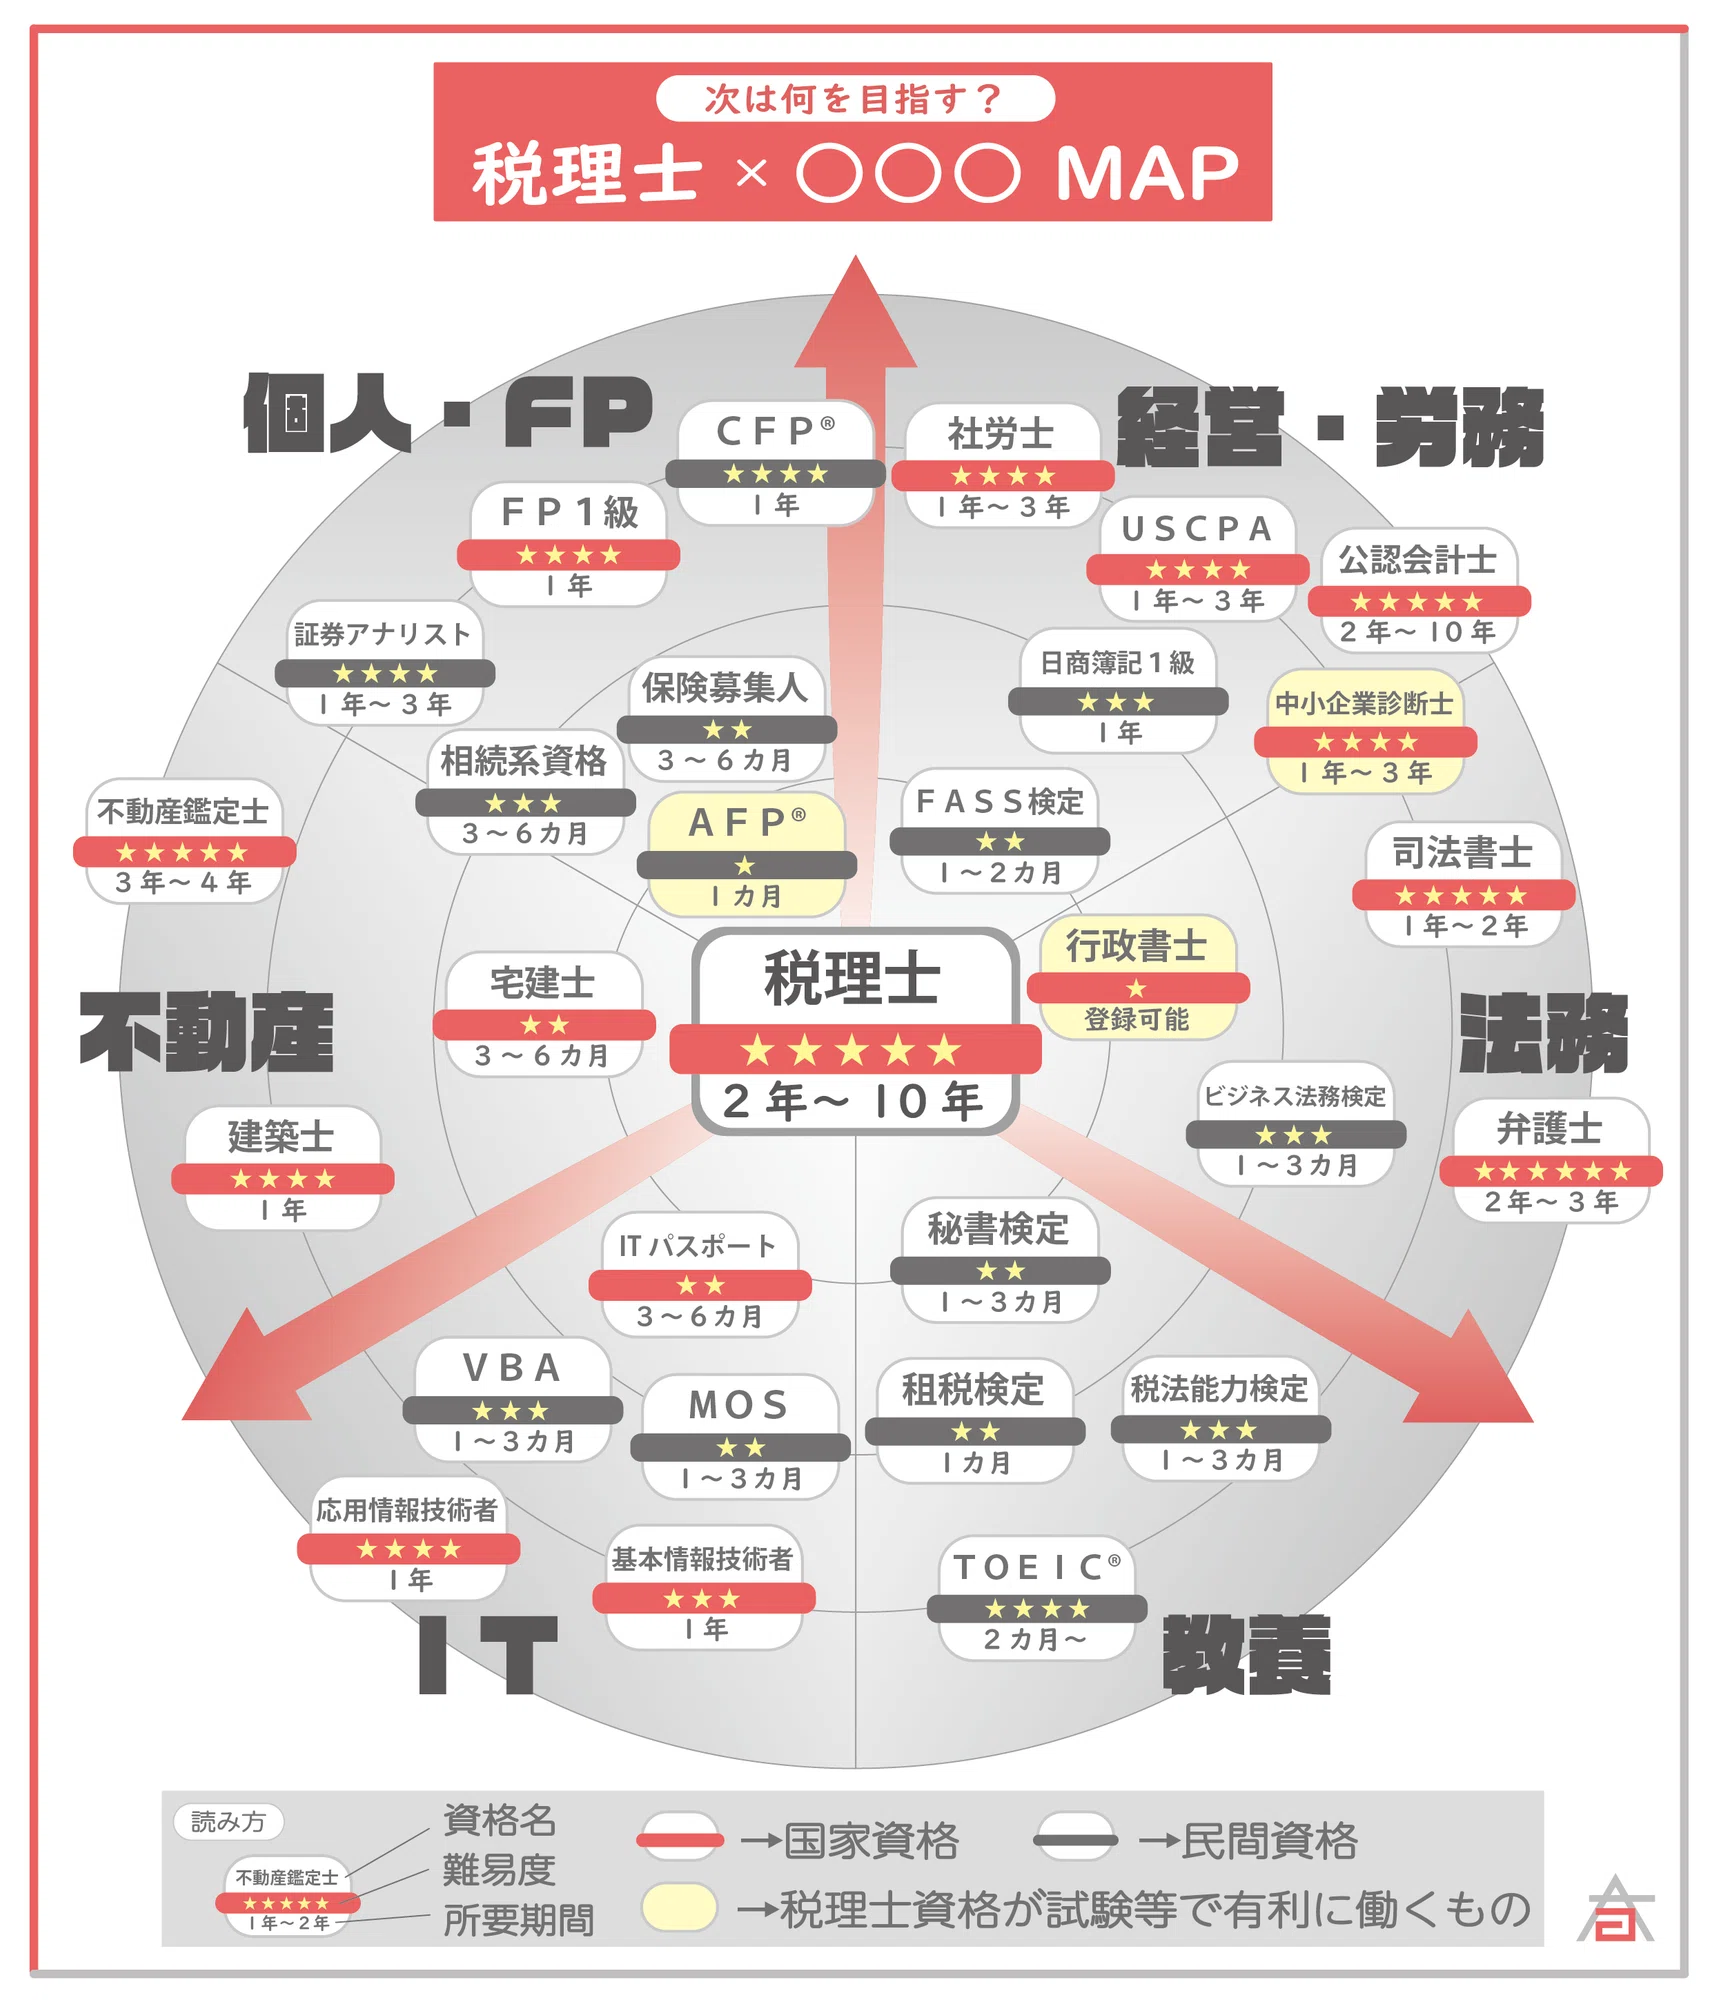
【徹底比較】宅建士vs税理士|難易度・勉強時間・独占業務の違いと合格率データ
ダブルライセンスを検討するにあたり、最も直面する壁が両資格の「難易度と学習コストの圧倒的な格差」です。試験実施団体の公式発表データおよび厚生労働省の統計情報をもとに、両者のスペックを比較しました。
| 比較項目 | 宅地建物取引士(宅建士) | 税理士(5科目合格) | 編集部の見解・分析 |
|---|---|---|---|
| 合格率 | 約15%〜17%(一発勝負) | 各科目10%〜20%(官報合格率は約2%) | 宅建は年1回の総合勝負。税理士は科目累積型で長期戦が前提。 |
| 目安勉強時間 | 300〜500時間(約3〜6ヶ月) | 3,000〜4,000時間(約3〜5年以上) | 勉強量には約8〜10倍の圧倒的な開きが存在する。 |
| 主な独占業務 | 重要事項説明、35条書面記名押印、37条書面記名押印 | 税務代理、税務書類の作成、税務相談 | 双方が強力な法定独占業務を持ち、競合他社が参入できない領域。 |
| 独立開業時の平均年収 | 600万〜1,000万円(仲介手数料依存) | 1,000万〜1,500万円(顧問料ベース) | ダブルライセンス化で年収2,000万円以上のレンジが現実的に。 |
表から明らかなように、宅建士は不動産取引法務の登竜門であり、社会人が働きながら数ヶ月の集中学習で一発合格を狙える設計です。一方、税理士は会計学(簿記論・財務諸表論)と税法(法人税法、所得税法、相続税法など)から計5科目を揃える必要があり、数年単位の計画的な学習投資が求められます。
この学習負荷の違いがあるからこそ、「どちらを先に狙うべきか」というロードマップ設計が成否を大きく分けます。
【相乗効果の真相】不動産特化税理士の強みと実務における圧倒的シナジー
なぜ「宅建×税理士」は士業業界で屈指のキラーカードと呼ばれるのでしょうか。その答えは、実務現場における3つの明確なシナジー効果にあります。
1. 土地評価と相続税申告における「実地調査力」の劇的向上
相続税実務において、最も税額がブレやすく税理士の腕が試されるのが「土地の評価(財産評価基本通達)」です。机上の路線価計算だけでなく、現地の接道状況、日照、高低差、都市計画法上の用途地域規制、市街化調整区域の建築制限などを読み解く力が不可欠になります。
宅建の学習で培う都市計画法・建築基準法・権利関係(民法)の基礎は、まさにこの土地評価の現場で直結します。「現地を見て減価要因を見抜き、適正に評価額を下げる」ノウハウは、クライアントに数千万円単位の節税効果をもたらし、税理士としての絶対的な信頼に繋がります。
2. 資産売買・組み換え時のワンストップアドバイザリー
富裕層や地主が所有不動産を売却する際、通常の税理士は譲渡所得税の試算と確定申告しか行えません。不動産の実際の売買仲介は外部の不動産会社に任せることになります。しかし、自身が宅建士であり不動産業を兼業していれば、「最適な売却タイミングの税務シミュレーション」から「実際の売買仲介業務」まで一貫して引き受けることが可能になります。
3. コンサルティングフィーと仲介手数料の「二重収益構造」
通常の税務顧問料は月額数万円〜数十万円ですが、不動産売買が絡むと「物件価格の3%+6万円(消費税別)」という宅建業の仲介手数料がスポットで発生します。例えば3億円の収益ビル売却を仲介した場合、片手仲介だけでも約900万円以上の手数料収入が生まれます。税務コンサルティングフィーと不動産取引手数料が合算されることで、事務所の売上基盤は桁違いに強固になります。
【実態検証】独立開業と年収のリアル|現役ダブルライセンサーの生の声と評判
実際に宅建と税理士を併せ持ち、実務を行っている現場の生の声と評判を検証しました。
大手税理士法人から独立し、東京都内で不動産特化型事務所を構える40代の代表税理士は、専門誌の取材や業界セミナーで次のように実態を語っています。
「税理士登録後に宅建を取得し、宅建業免許を取得して兼業をスタートしました。最大のメリットは、地主さんからの相談の質が激変したことです。『税理士先生』として構えられていた頃と違い、土地活用や立ち退き交渉、売却の生々しい相談がダイレクトに入るようになりました。結果として、独立3年目で売上高は4,000万円を超え、利益率は70%以上を維持しています」(都内・独立税理士の手記より)
SNSや専門家コミュニティ(Xや税理士・宅建受験生フォーラム)のリアルな反応を見ても、以下のような評価が定着しています。
- 「一般の税理士事務所は記帳代行の価格競争に巻き込まれているが、不動産特化型は客単価が下がらない」
- 「不動産オーナー会や大家の会に顔を出すと、宅建を持っている税理士は名刺交換の時点で圧倒的にウケが良い」
- 「税理士試験の息抜きに宅建を受けたら民法の共通点が多く、スムーズに合格できた。コスパ最高の資格追加だった」
一方で、「税理士業務だけでも繁忙期はパンクするのに、不動産仲介の実務(案内や重説、現地調査)まで一人で回すのは体力的・時間的に不可能」という悲鳴も存在します。この課題をクリアするには、組織化して宅建実務スタッフを雇うか、信頼できる不動産会社と提携してコンサルティングに専念する割り切りが求められます。
一般に知られていない盲点とネットの誤解|兼業リスクと落とし穴
ネット上の情報では「宅建と税理士を取れば誰でも簡単に億を稼げる」といった過度な煽りが見られますが、実務には知っておくべき明確な法的・構造的トラップが存在します。
誤解1:1つの事務所で誰でも簡単に宅建業と税理士事務所を開業できる?
法律上、税理士事務所と宅建業者の事務所を同一の部屋で開設する場合、都道府県ごとの「事務所の独立性要件」をクリアしなければなりません。一般的には、パーテーションによる明確な間仕切りや、独立した出入口・応接スペースが求められます。自宅兼事務所で開業しようとする場合、自治体によっては兼業登録が認められないケースもあるため事前の確認が必須です。
誤解2:専任の宅建士としての常勤義務問題
宅建業法上、事務所ごとに「業務に従事する者5名に1名以上の割合」で専任の宅建士を置く必要があります。専任の宅建士は「その事務所に常勤し、専ら宅建業に従事する」ことが求められるため、税理士法人の代表として他業務で激しく外出・兼任している場合、専任性の認定において行政指導のリスクが生じることがあります。
誤解3:利益相反と職業倫理のバウンダリー(境界線)
税理士は「納税者の権利を守る独立した公正な立場」である一方、不動産仲介業は「取引を成立させて手数料を得る立場」です。節税のためには売却しない方が有利であるにもかかわらず、仲介手数料欲しさに強引な売却を勧めてしまえば、税理士としての善管注意義務違反や顧客との深刻な共依存・信頼失墜を招きます。「専門家としての高い倫理観と客観的視点」を保ち続けられるかが、長期的な成功の絶対条件です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャリア戦略として宅建と税理士のダブルライセンスを目指すべきかどうか、明確な選別基準を提示します。
▼ 迷わず目指すべき人の条件
- 資産税・相続税・事業承継を専門領域に据えたい税理士・受験生
- 地主・不動産オーナー・富裕層ビジネスで圧倒的なポジショニングを築きたい人
- 将来的に独立開業し、顧問料以外の太い収益源(仲介・コンサルフィー)を確保したい人
- すでに不動産業界におり、税務知識を武器に高価格帯の資産活用コンサルへシフトしたい人
▼ 慎重になるべき・おすすめできない人の条件
- 上場企業の連結決算や国際税務、法人税務・記帳代行を中心にキャリアを積みたい人(不動産知識を使う場面が極めて少ない)
- 単なる「資格コレクション」として肩書きを増やしたいだけの人(税理士試験の膨大な学習コストを回収できない)
- 宅建業の実地調査や対人交渉・営業活動が根本的に苦手な人
【最短ルート】どっちから受けるべきかの最終アンサー
これから目指す場合、「宅建士 → 税理士(簿財+相続税法・所得税法)」の順序が最も合理的です。まず宅建士を半年で確実に取得して法律学習(民法・不動産関連法)の基礎体力をつけ、成功体験を得てから税理士試験の長期戦に突入するのが、モチベーションと学習効率の面で最も挫折を防げる鉄板ルートです。
【宅建と税理士】に関するよくある質問(FAQ)
Q1:税理士試験の勉強をしている最中に、宅建を併願して受験するのはアリですか?
A1:大いにアリです。特に税理士試験の8月本試験が終わった後、10月の宅建試験までの約2ヶ月間を集中学習期間にあてるスケジュールが非常に相性抜群です。税法で鍛えた法令読解力と民法の素養があれば、短期集中での合格率が跳ね上がります。
Q2:税理士の資格があれば、宅建試験の科目が一部免除されたりしますか?
A2:免除制度はありません。弁護士や公認会計士、税理士であっても、宅建試験を受験する際は一般受験生と同様に全50問(登録講習修了者は45問)を受験する必要があります。
Q3:ダブルライセンスを取得後、宅建士として登録・免許を受けずに「税理士事務所」の中で知識だけ生かすことは可能ですか?
A3:十分に可能です。実際に宅建業者としての免許を取らず、不動産の権利関係や取引慣行の深い知見を「相続税の土地評価」や「不動産コンサルティング」の提案力として生かしている税理士は数多く存在します。仲介手数料は得られませんが、高単価な税務コンサル報酬として適法にマネタイズできます。
Q4:2026年以降、AIの普及によって税理士や宅建士の仕事は奪われませんか?
A4:単純な記帳代行や定型の契約書作成はAIに代替されます。しかし、現地の土地の個別性を現地調査で見抜く作業や、複雑に利害が絡む親族間の遺産分割・不動産組み換えの意思決定を伴走する業務は、AIが最も苦手とする領域です。不動産と税務を掛け合わせた複合的なコンサルティング力を持つ人材の価値は、むしろ今後さらに高まります。
まとめ:不動産と税務の融合が切り拓く2026年以降のキャリア戦略
宅建士と税理士のダブルライセンスは、単なる資格の足し算ではありません。法律と税務、そして不動産という現物資産の実務が結びつくことで、他者が容易に真似できない強力な掛け算のシナジーを生み出します。
税理士試験という険しい山を登り切る覚悟は必要ですが、その先に広がる「不動産特化型プロフェッショナル」の市場価値と独立開業の自由度は、投じた努力を補って余りあるリターンをもたらします。自身のキャリア目標とクライアントターゲットを見据え、まずは宅建の短期突破から戦略的な第一歩を踏み出してみてはいかがでしょうか。 (出典: 宅 建 税理士(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。