市民税・県民税通知書の見方を徹底解剖!税額が高い原因と控除確認法
毎年5月中旬から6月にかけて、勤務先の給料日や自宅の郵便ポストに届けられる細長い圧着ハガキや用紙。それが「市民税・県民税通知書」(特別徴収税額決定通知書/納税通知書)です。開封して真っ先に目に飛び込んでくる毎月の控除額を見て、「なぜこんなに市民税が高いのか」「昨年より手取りが大幅に減っている」と動揺する給与生活者が後を絶ちません。
住民税は前年の所得(1月1日〜12月31日)に対して課税される「後払いシステム」であるため、昇給やボーナス、制度改変のタイムラグによって家計へ強烈なインパクトをもたらします。手取り額を守り、ふるさと納税や住宅ローン控除が正しく反映されているかを検証するために、知っておくべき決定的な見方と税額算出のカラクリを、現場の税務データをもとにわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:通知書は毎年5月〜6月に届く住民税の確定明細であり、見るべき最重要項目は「課税標準額」「所得控除」「税額控除額」の3点に集約される。
- 要点2:税額が前年より急増する主因は、前年の年収増や残業代増に加え、扶養親族の対象外化、ふるさと納税ワンストップ特例の不備などが大半を占める。
- 要点3:通知書そのものは再発行が原則不可能なため、紛失時の証明書取得法や、万が一の誤記載・控除漏れに対する更正の請求手続きを把握しておく必要がある。
【届く時期と仕組み】住民税通知書はいつ届く?普通徴収と特別徴収の違い
納税者がまず把握すべきは、自身の就業形態によって住民税通知書いつ届くのか、そしてどのような納付ルートをたどるのかという基本構造です。住民税の徴収方法には「特別徴収」と「普通徴収」という明確な区分が存在します。
会社員や公務員など給与所得者の場合、勤務先経由で手渡される(またはWeb給与明細等で電磁的交付される)のが特別徴収税額決定通知書です。自治体から各企業へ毎年5月中旬頃に発送され、5月下旬〜6月の給与支払日までに社員へ配布されます。特別徴収では、年間の住民税額を6月から翌年5月までの12分割にし、毎月の給料から天引きされます。
一方、個人事業主やフリーランス、退職者などに適用されるのが普通徴収です。こちらは市区町村から直接、毎年6月上旬〜中旬頃に自宅へ市民税県民税決定通知書(納税通知書)と納付書が送付されます。原則として年4回(6月・8月・10月・翌年1月)に分けて自ら金融機関やコンビニ、キャッシュレス決済等で納付します。普通徴収と特別徴収の違いは納付回数と徴収主体にあり、年間の総税額そのものは算出基準が同一であれば変わりません。

【3分でわかる】市民税・県民税通知書の見方と必須チェック項目
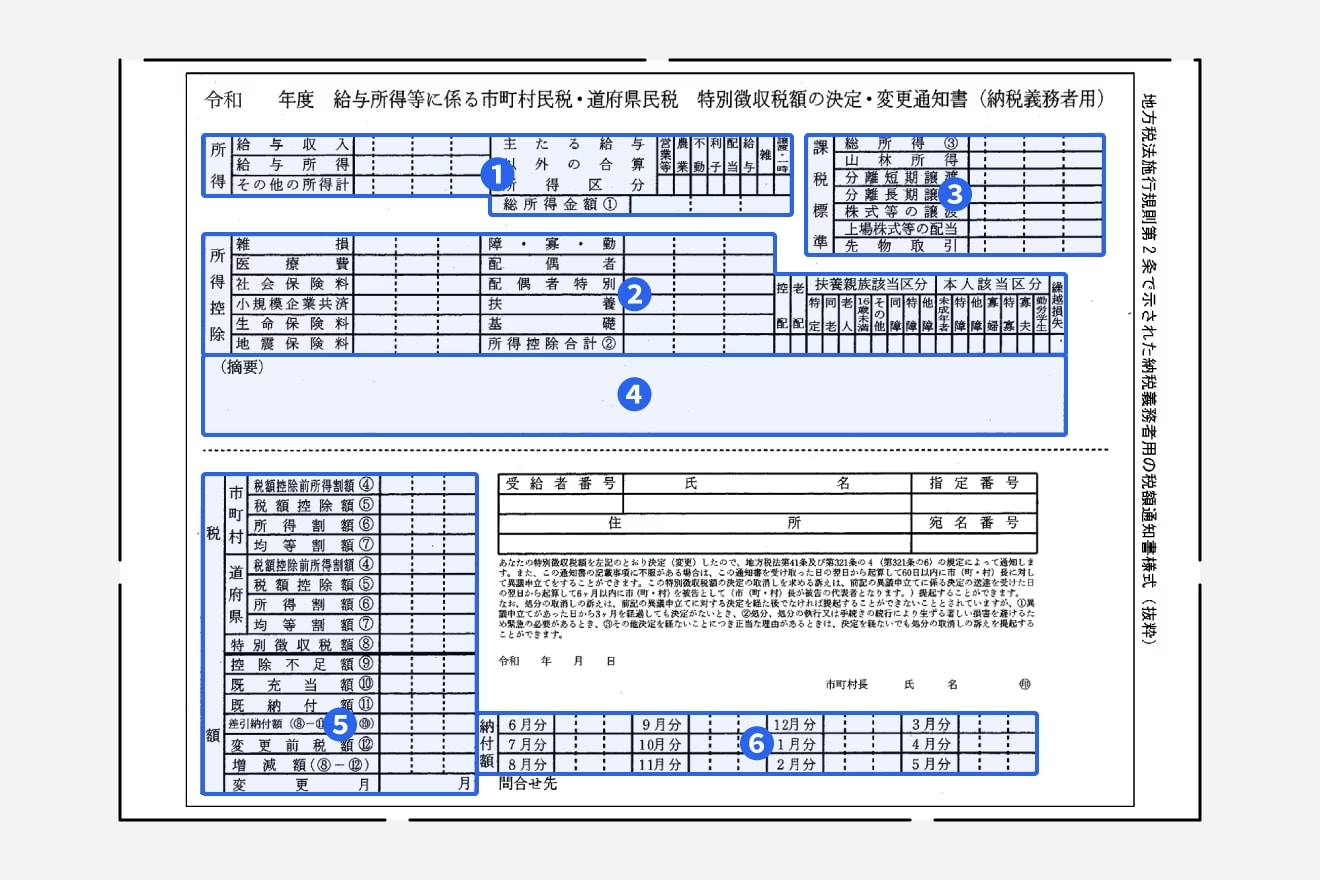
手元に届いた通知書は細かな数字がびっしりと並んでおり、一見すると難解に見えます。しかし、実際に見るべき重要ブロックは以下の4カ所に集約されています。
第一の関門が「所得の部」です。ここには前年の給与収入から給与所得控除を差し引いた課税標準額と総所得金額が記載されています。副業や不動産所得がある場合はそれらも合算された「総所得金額①」がすべての税額計算の起点となります。
第二が「所得控除の部」です。社会保険料控除、配偶者控除、扶養控除、基礎控除、生命保険料控除など、所得控除の内訳詳細が網羅されています。年末調整で申告した各種控除が正確に算入されているか、金額の抜け漏れがないかを照合します。
第三が「課税標準の部」です。総所得金額から所得控除合計を差し引いた金額(千円未満切り捨て)が「課税標準額」となり、ここに一律10%(市民税・区市町村民税6%+県民税・道府県民税4% ※一部指定都市等では市民税8%・県民税2%)の税率が乗じられて所得割額が算出されます。
第四が「税額控除の部」です。算出した所得割額から直接差し引かれる税額控除額(住宅借入金等特別税額控除やふるさと納税などの寄附金控除)が反映され、最終的な「差引納付額」が決定します。毎月の手取りを左右するのは、まさにこの最終的な差引納付額です。
【原因究明】なぜ昨年より市民税が高い?手取りを削る5大要因
「昇給はわずかだったのに、なぜか手取りが大幅に減った」「昨年と比較して住民税が月額数千円以上跳ね上がっている」と感じた場合、感情論ではなく数理的な市民税が高い理由を特定する必要があります。主な要因は以下の5つです。
最大の要因は「前年の所得増加」です。住民税は前年1月〜12月の所得を基準とするため、前年に残業代が多かった、業績賞与が弾んだ、あるいは転職で年収が上がった場合、そのツケが翌年6月から手取り減少として直撃します。税金が上がったのではなく、前年の稼ぎが多かった結果です。
見落とされがちなのが「控除対象扶養親族の減少」です。子どもが就業して扶養から外れた、あるいは16歳未満の扶養親族(住民税非課税限度額の判定には使われるが扶養控除対象外)の区分変更、配偶者のパート収入増や自身の所得増に伴う「配偶者特別控除の縮小」が重なると、所得控除が数十万円単位で減少し、税額を大きく押し上げます。
さらに深刻なのが「ふるさと納税ワンストップ特例の無効化」です。ワンストップ特例を申請していたにもかかわらず、医療費控除や副業などで後から確定申告を行った場合、確定申告書側で寄附金控除を再記載し忘れるとワンストップ特例の権利がすべて消滅します。結果として住民税から1円も控除されず、満額課税されてしまいます。
ふるさと納税控除の確認方法と落とし穴|控除額計算の完全解説
自治体に寄附を行った多くの納税者が最も気にするのが、ふるさと納税控除の確認方法です。通知書上で寄附金が正しく減税に寄与しているかを確かめるには、「税額控除額」欄の精緻なチェックが欠かせません。
通知書の「税額控除額」または「寄附金税額控除」の欄を確認します。ワンストップ特例を利用した場合、前年に行った「寄附総額 - 2,000円(自己負担分)」と、通知書に記載されている市民税・県民税の控除合算額がほぼ一致していれば正常です。
一方、確定申告で処理した場合の寄附金税額控除額の計算には注意が必要です。確定申告では「所得税からの還付」と「住民税からの控除」に分割されて減税が実行されます。そのため、住民税通知書に記載される控除額は「寄附総額 - 2,000円」の全額ではなく、所得税側で還付された金額を差し引いた残額となります。通知書の金額だけを見て「控除額が足りない」と誤認しないよう、確定申告書の控除額と合算して検証してください。
【データ比較】通知書の項目別チェックリストと対応アクション
手元の通知書に不備がないか、数字の整合性を一目で確認するための比較一覧表を整理しました。記載額に疑問がある場合は、以下の基準をもとに行動を起こす必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総所得金額 | 給与収入から給与所得控除を引いた額 | 前年の源泉徴収票「給与所得控除後の金額」と一致 | 1円でも差異がある場合、副業申告漏れや企業側の報告ミスを疑うべき最重要項目。 |
| 所得控除合計 | 社保・生命保険・扶養・基礎控除等の合算 | 住民税の基礎控除は原則43万円(所得税の48万と異なる) | 所得税控除額と金額差が生じるのは制度上正常。扶養人数の抜けがないか確認。 |
| 税額控除額(寄附金) | ふるさと納税等の寄附金税額控除 | ワンストップ時は寄附総額-2,000円が控除目安 | ワンストップ申請漏れが多発する領域。ゼロ表記なら即座に税務署へ更正申告。 |
| 税額控除額(住宅借入金) | 所得税で引ききれなかった住宅ローン控除 | 所得税の課税総所得金額等の5%(上限9.75万円)等 | 所得税側で全額控除できた場合は住民税側には計上されないため、ゼロでも問題なし。 |

【実態検証】利用者の生の声と紛失トラブルに見る現場のリアル
SNSやネット掲示板上では、毎年6月になると「手取りが突然2万円減った」「ふるさと納税が反映されていない気がする」といった悲鳴に近い声が大量に投稿されます。現場の税務窓口を取材すると、最も多い相談は「ワンストップ特例を出したはずなのに住民税が安くなっていない」という確定申告併用時のミスと、「通知書を誤って捨ててしまった」という紛失問題です。
ここで押さえておきたいのが、課税証明書との違いです。特別徴収税額決定通知書は「勤務先を通じて従業員へ税額を通知する公的用紙」であり、市区町村の窓口で交付される「課税証明書・所得証明書(手数料数百円で取得する公的証明書)」とは位置づけが異なります。
最大の問題は住民税決定通知書の再発行が原則として認められていない点です。自治体は企業宛てに一度しか通知書を発行しないため、社員が紛失しても再印刷してくれません。住宅ローンの本審査や保育園の入所手続き、賃貸物件の契約時などで所得証明書類の提出を求められた場合、通知書を紛失しているとわざわざ役所の窓口やコンビニ交付で「課税証明書」を取得しなければならなくなります。受け取った通知書はスマートフォンのスキャンアプリでPDF保存した上で、原本を1年間大切に保管するのが賢明です。
【プロの結論】サラリーマン特有の「税務アパシー」を排し可処分所得を防衛する
会社員は給与天引きの仕組みによって納税意識が希薄になりがちです。社会心理学ではこれを制度への過剰適応による「税務アパシー(無関心)」と呼びます。源泉徴収と特別徴収は便利な反面、自治体や企業の事務入力ミス、自身の申告漏れによる「手取りの毀損」を見逃す温床にもなっています。
住民税通知書は、国や自治体からの「請求明細書」に他なりません。レストランの会計明細を確かめるように、控除漏れや税額計算のズレを年1回点検することは、家計における強固な財務防衛線となります。もし通知書を見てふるさと納税の控除漏れや扶養の記入ミスを発見した場合は、過去5年分まで「確定申告の更正の請求」や「住民税の修正申告」を行うことで、納めすぎた税金を取り戻すことが可能です。
【市民税・県民税通知書の見方】に関するよくある質問(FAQ)
Q1:住宅ローン控除を受けていますが、通知書の「住宅借入金等特別税額控除」欄が空欄(0円)なのはなぜですか?
A1:所得税側で住宅ローン控除が全額引ききれた場合、住民税からの控除は発生しないため空欄になります。前年の源泉徴収票を確認し、「住宅借入金等特別控除可能額」と「実際に控除された額」が同額であれば所得税だけで枠を消化できている証拠であり、不備ではありません。
Q2:通知書を紛失してしまいました。会社や市区町村の役所で再発行してもらえますか?
A2:原則として再発行はできません。住宅ローン審査や保育園申請などで所得証明が必要な場合は、マイナンバーカードを利用したコンビニ交付サービスや自治体の税務窓口で「課税証明書(所得証明書)」を取得することで代用できます。
Q3:前年中に会社を退職したのですが、通知書はどうなりますか?
A3:退職時に残りの住民税を一括徴収(最後の給与や退職金から天引き)していない場合、普通徴収へ切り替わります。退職後に自宅へ自治体から納付書付きの通知書が届くため、記載された期日までに金融機関やコンビニ等で自身で納める必要があります。
まとめ:手取りを守るために今すぐ通知書を開いて確認しよう
市民税・県民税通知書は、手元に届いた瞬間こそが最大の家計点検チャンスです。前年からの所得変動、扶養親族の状況、そしてふるさと納税や住宅ローン控除の正しい反映状況を自分の目で確かめることで、見えない手取りの流出を食い止めることができます。
細かな文字で埋め尽くされた紙面を放置せず、本記事のチェックリストに沿って「課税標準額」「所得控除」「税額控除」の3大急所を照合してください。もし控除漏れや記載ミスがあれば、躊躇なく所轄の税務署や自治体の税務課へ問い合わせ、自らの手で可処分所得を守る行動を起こしましょう。 (出典: 市民 税 県民 税 通知 書 見方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。