債務と負債の違いとは?借金との関係や貸借対照表の基本を徹底解説
ビジネスの商談や契約書の確認、あるいは企業の決算書を読み解く場面において、「債務」「負債」「借金」という言葉は日常的に使われています。一見するとどれも「返済や支払いをしなければならないマイナスの財産」という共通のイメージを持たれがちですが、それぞれの言葉が使われる文脈や適用される領域には明確な境界線が存在します。
これらの概念を曖昧なまま放置していると、法的なトラブルを見落としたり、財務諸表の分析で致命的な判断ミスを犯したりするリスクがあります。本稿では、法律・会計・実務の観点からそれぞれの決定的な相違点を整理し、2026年のビジネス実務に直結する必須リテラシーを分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「債務」は特定の相手に対する法的な義務全般を指し、「負債」は企業の将来的な資産流出を記録する会計上の概念である。
- 要点2:金銭の借り入れを指す「借金」は債務や負債の一部に過ぎず、貸借対照表では流動負債や固定負債といった勘定科目として厳密に区分される。
- 要点3:赤字と債務超過は本質的に異なり、財務健全性を正しく見極めるには損益計算書と貸借対照表の数値を連動させて把握する必要がある。
【決定的な差】法律上の債務と会計上の負債は何が違うのか?
日常会話では同義語のように使われる「債務」と「負債」ですが、その本質は「法律上の概念」か「会計上の概念」かという点に集約されます。
まず法律上の債務とは、民法などの法体系に基づき、「特定の相手(債権者)に対して特定の行為を行う、または行わない義務」を指します。ここで極めて重要なのは、債務の対象が金銭の支払いに限定されないという事実です。
たとえば、商品の売買契約を結んだ場合、代金を支払う義務(金銭債務)はもちろん、売主が商品を期日までに届ける義務(引渡債務)や、建物の建築工事を完成させる義務(役務提供債務)もすべて法的な「債務」に該当します。この債務を正当な理由なく果たさない状態を債務不履行と呼び、損害賠償請求や契約解除の法的対象となります。このように、権利を持つ側を「債権者」、義務を負う側を「債務者」と呼び、両者の関係性を規定するのが債権と債務の違いです。
一方で会計上の負債は、複式簿記および企業会計原則に基づき、「過去の取引や事象の結果として企業が負っており、将来的に経済的資源(現金や資産)の流出が見込まれる義務」を指します。会計実務では、貸借対照表(B/S)の右側(貸方)に計上され、金額として測定可能な数値データとして扱われます。
さらに日常的に使われる「借金」は、銀行からの融資や消費者金融、知人からの借入など「金銭を借り入れて後で返却する契約(金銭消費貸借契約)」に基づく行為を指します。つまり、債務と借金の違いや負債と借金の違いを整理すると、「借金は、債務(法的義務)や負債(会計上の義務)の中の一形態に過ぎない」という包含関係が成り立ちます。

【データ比較】「債務・負債・借金」の定義と実務での扱い一覧
実務で頻繁に混乱が生じる3つの用語および関連概念について、定義と適用範囲を比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 債務(法律概念) | 金銭支払、物品納入、労働提供、不作為義務など契約に基づく全義務 | 民法第399条〜規定。契約締結時点から履行完了まで存続 | 金銭に換算できない行為義務も含まれるため、法務上のリスク管理が最優先される。 |
| 負債(会計概念) | 買掛金、支払手形、短期/長期借入金、引当金など貨幣換算可能な義務 | 負債比率100%以下が健全の目安(自己資本と同等以下) | 将来のキャッシュアウトを予測するための指標。事業成長のための「良質な負債」も存在する。 |
| 借金(通俗・金融概念) | 金融機関からの融資、社債、カードローン等の有利子負債が中心 | 中小企業の借入金月商倍率は約1.5〜3.0ヶ月分が適正水準 | 利息負担が発生するため、資金使途と投資回収期間の緻密な計算が不可欠。 |
| 純資産(自己資本) | 資本金、資本剰余金、利益剰余金など返済義務のない元手 | 自己資本比率40%以上で倒産リスク極小、20%未満は警戒域 | 負債とのバランスが企業の生存能力を決定づける中核要素。 |
貸借対照表(B/S)で見抜く「負債の部」と純資産・赤字との違い
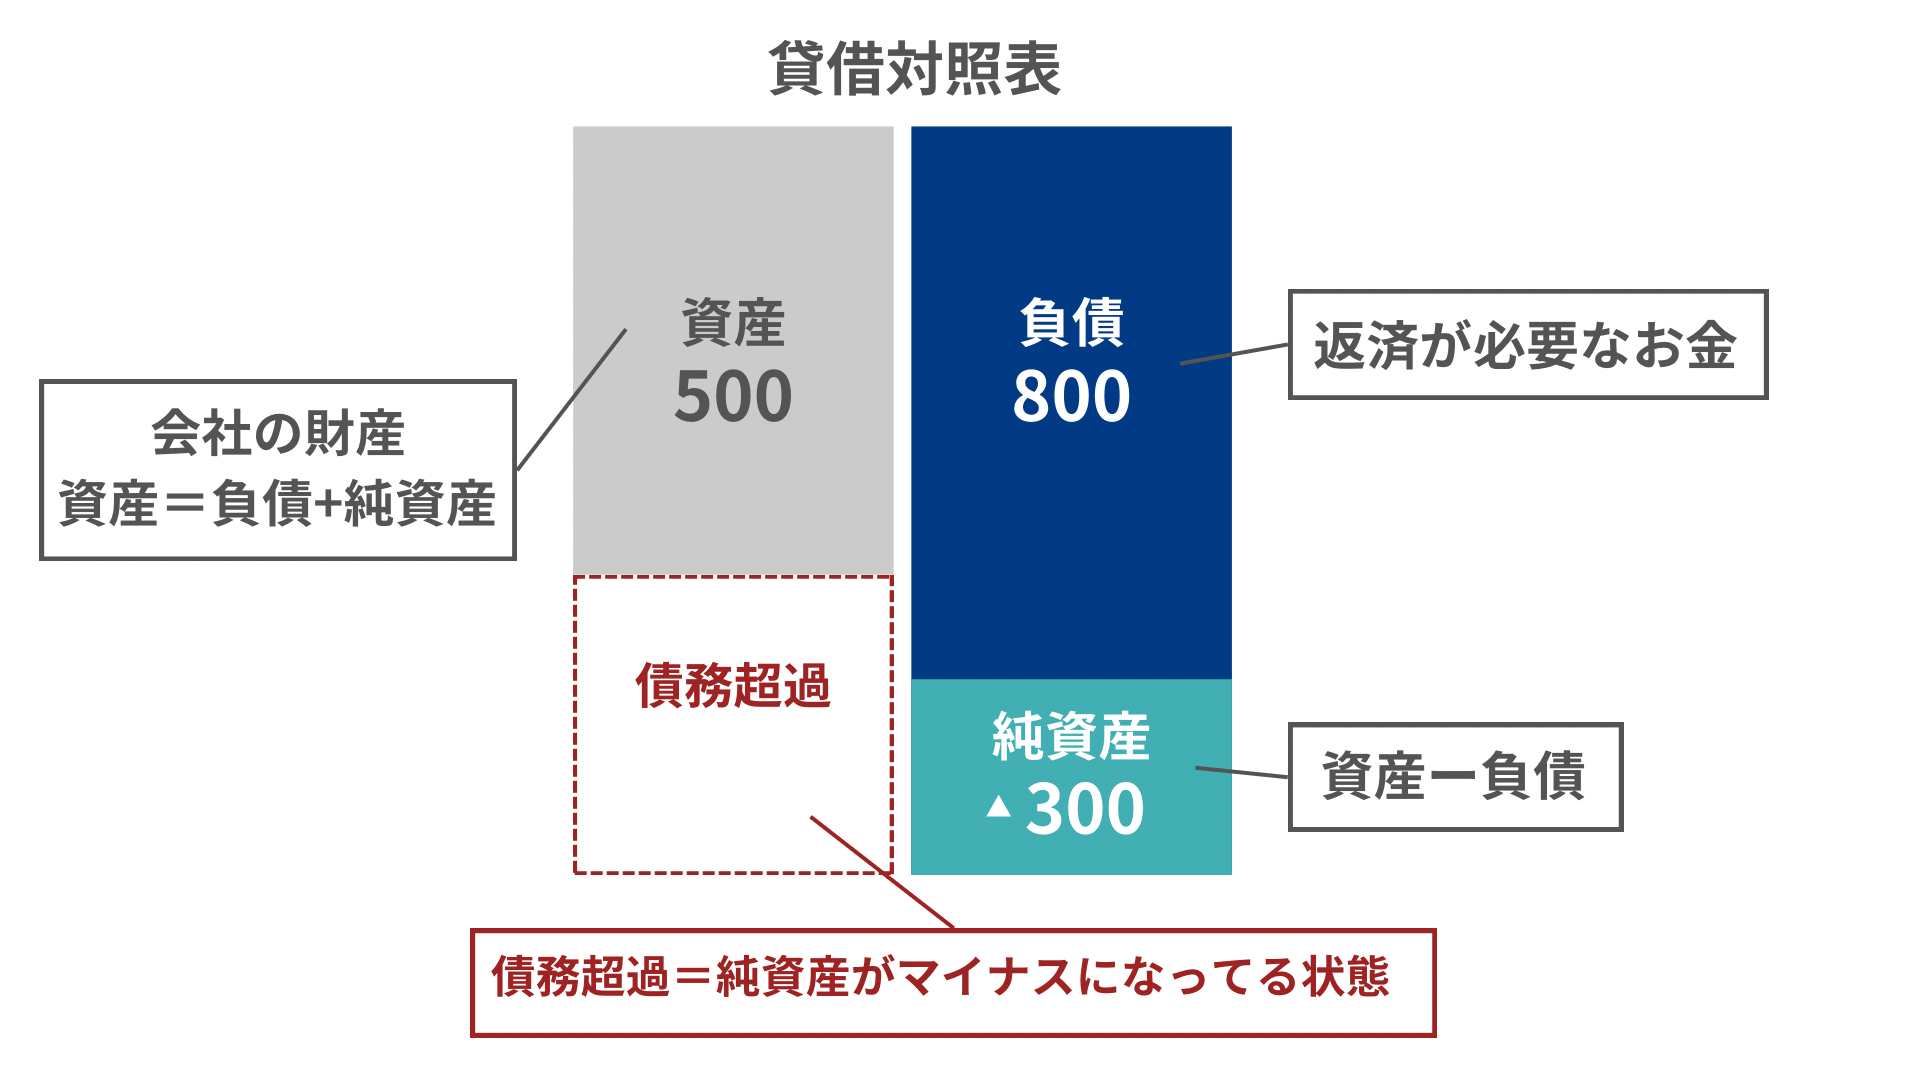
企業の財務状況を把握する際、最も基礎となるのが貸借対照表の構造理解です。貸借対照表は左側の「資産の部」と、右側の「負債の部」「純資産の部」で構成され、左右の合計額が必ず一致(バランス)します。
貸借対照表 負債の部は、返済期日の長短によって大きく2つに分類されます。この基準を1年基準(ワン・イヤールール)と呼びます。
- 流動負債:決算日(基準日)から1年以内に返済・支払期限が到来する負債。主要な簿記 負債 勘定科目として、買掛金、短期借入金、未払金、未払費用、支払手形、預り金などが該当します。
- 固定負債:支払期限が1年を超えて到来する長期的な負債。長期借入金、社債、退職給付引当金などが含まれます。
ここで混同されやすいのが純資産と負債の違いです。負債が「他者から調達した、いずれ返済しなければならない他人資本」であるのに対し、純資産は「株主からの出資や過去の利益の蓄積であり、返済義務のない自己資本」を意味します。
また、経営分析において極めて重要なのが債務超過と赤字の違いです。「赤字」とは損益計算書(P/L)上で一定期間(通常1年間)の費用が収益を上回り、当期純損失が出た状態を指します。これに対し「債務超過」とは、貸借対照表において負債の総額が資産の総額を上回り、純資産がマイナスに転落した状態を指します。
企業は単年度の赤字が出ただけでは即座に破綻しませんが、債務超過に陥ると全資産を売却しても負債を完済できない実質的な破綻状態となり、金融機関からの融資打ち切りや信用失墜に直結します。

【実態検証】現場のビジネスパーソンが陥りやすい誤解と知恵袋のリアル
Q&AサイトやSNS、起業家コミュニティの投稿を調査すると、「負債」や「債務」に関する誤った認識から思わぬトラブルに巻き込まれるケースが後を絶ちません。
代表的な事例として挙げられるのが、「仕入の買掛金は借金ではないから、支払いを少し遅らせても問題ない」という勘違いです。Yahoo!知恵袋などの相談窓口でも、「資金繰りが厳しいため取引先への支払いを先延ばしにしたいが、法的にどうなるか」といった投稿が散見されます。
しかし、買掛金は立派な法律上の金銭債務であり、会計上の流動負債です。期日通りの支払いを怠れば直ちに債務不履行となり、遅延損害金の請求や取引停止、最悪の場合は法的手続きによる財産差し押さえに発展します。銀行からの融資遅延だけでなく、企業間取引における債務の軽視が企業の信用寿命を縮める最大の要因となっています。
さらに現場で深刻なのが、「黒字倒産」のメカニズムに対する無理解です。帝国データバンクの企業倒産調査データ等を見ても、倒産企業の約4割から5割が直前まで黒字決算を維持していたという事実が確認されています。売上が計上されて利益(黒字)が出ていても、売掛金の回収が数ヶ月後である一方、買掛金や借入金の返済期日が先に来てしまえば、手元資金が尽きて手形の不渡りを出し、一瞬で倒産に至ります。「利益」と「キャッシュ(負債の支払い原資)」は全く別物であるという意識が欠如している現場は少なくありません。
一般に知られていない盲点とネットの誤解|債務整理の基礎知識と落とし穴
個人や法人が過大な債務を抱えて返済困難に陥った場合、法的な救済措置として利用されるのが債務整理の基礎知識です。債務整理には主に「任意整理」「個人再生」「自己破産」の3つの手続きが存在します。
ここでネット上で流布している危険な誤解が、「自己破産をすれば、あらゆる負債や債務が完全にゼロになる」という言説です。これは制度上の大きな誤りです。
破産法には「非免責債権」が明確に規定されています。裁判所から免責許可決定が下りたとしても、以下の債務は免除されず、生涯にわたって支払い義務が残ります。
- 住民税、所得税、固定資産税などの公租公課(税金)
- 悪意で加えた不法行為に基づく損害賠償請求権
- 養育費や婚姻費用の分担義務
- 雇用主として労働者に支払うべき未払い給与
- 裁判所の手続きで意図的に記載しなかった債権者への債務
また、ビジネスの世界において「負債=絶対的な悪」と決めつけるのも短絡的です。低金利環境下で適切な負債を活用し、投下資本利益率(ROIC)が借入コストを上回る事業投資を行うことは、企業価値を最大化する財務戦略(財務レバレッジ)として正当に評価されます。「無借金経営こそが唯一の正義」という固定観念にとらわれると、成長のための好機を逃す要因にもなり得ます。
【プロの結論】財務リスクを管理し健全な意思決定を下すための判断基準
2026年最新 ビジネス用語解説の視点から総括すると、債務や負債を管理する本質は「義務の範囲と期限の正確なコントロール」にあります。事業展開や個人の資産形成において、負債を活用すべき人と、徹底的に負債を削減すべき人の明確な判定基準は以下の通りです。
【負債を活用して前進すべき基準】
- 将来のキャッシュフローが安定的かつ高精度に予測できている。
- 借入金利(資本コスト)を上回る収益率が見込める事業投資先が存在する。
- 不測の事態に備え、最低でも月商の3〜6ヶ月分の流動性資金(現預金)を確保している。
【即座に債務圧縮・返済を最優先すべき基準】
- 既存の借入返済のために新たな借入を重ねる「自転車操業」に陥っている。
- 売上総利益率が低下傾向にあり、借入金の元金返済が営業キャッシュフローで賄えていない。
- 連帯保証や見栄による過大な設備投資など、感情に流された意思決定を行っている。
健全な経営や家計を維持するためには、感情的な「借金への恐怖」や「楽観的な先送り」を排除し、貸借対照表の数値に基づいた冷徹な現状把握が不可欠です。
【債務 負債 違い】に関するよくある質問(FAQ)
Q1:債務と借金の違いは何ですか?買掛金は借金に入りますか?
A1:債務は「特定の相手に対して果たすべき法的な全義務」を指し、金銭の支払いだけでなく物品の納品や労働の提供も含みます。一方の借金は「金銭を借りて返す義務」に限定されます。買掛金は商品やサービスを受け取った対価を後日支払う「債務」かつ「会計上の負債」ですが、金融機関等から現金を借り入れたわけではないため、一般的には「借金(有利子負債)」とは区別されます。
Q2:債務超過になるとすぐに会社は倒産するのですか?
A2:直ちに倒産するわけではありません。債務超過は「資産より負債が多い状態」を示す会計上の指標であり、倒産は「手元の現金が底をつき、支払いができなくなった状態(資金ショート)」を指します。資産超過であっても手元資金が枯渇すれば黒字倒産しますし、債務超過であっても金融機関の支援や経営者の私財投入等で資金繰りが回っていれば事業を継続できます。ただし、信用力が著しく低下するため極めて危険な状態です。
Q3:簿記でよく使う「負債の勘定科目」には具体的にどのようなものがありますか?
A3:返済期限が1年以内の「流動負債」には、支払手形、買掛金、短期借入金、未払金、未払費用、前受金、預り金、賞与引当金などがあります。返済期限が1年を超える「固定負債」には、長期借入金、社債、退職給付引当金、長期未払金などが該当します。
Q4:債務不履行を起こした場合、法律上どのようなペナルティが発生しますか?
A4:債務者が正当な理由なく義務を履行しない場合、債権者側から「契約の解除」「損害賠償請求(遅延損害金を含む)」「強制執行(預金や不動産の差し押さえ)」などの法的手続きを行使される権利が発生します。
まとめ:2026年のビジネス実務を生き抜くための財務・法務リテラシー
「債務」「負債」「借金」の3語は、似通った言葉でありながら、背景にある法律上の責任や会計処理のルールにおいて明確な違いを持ちます。法的な義務全般を指す「債務」、決算書に記録される将来の流出義務である「負債」、そして金銭の借入れである「借金」。この基本構造を正しく整理しておくことは、契約リスクの回避や企業の真の財務状態の把握に直結します。
複雑化する経済環境において、言葉の定義を正確に捉え、損益計算書だけでなく貸借対照表の数値を的確に読み解く力こそが、リスクを回避し持続可能な成長を実現するための確固たる基盤となります。 (出典: 債務 負債 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。