銀行印と認印の違いとは?兼用の危険性や失敗しない見分け方を徹底解説
新生活の準備や銀行口座の開設、各種契約を結ぶ際、机の引き出しから手近な印鑑を適当に取り出して押していませんか。実印・銀行印・認印という3つの印鑑は、見た目が似ていても背負っている法的効力やセキュリティ上の役割が根本から異なります。とりわけ、日常使いの「認印」と財産を管理する「銀行印」を区別せずに同じ印鑑で兼用している場合、思わぬ不正引き出しや偽造トラブルに巻き込まれる重大なリスクを抱えることになります。
デジタル手続きや印鑑レス口座が普及した現在においても、住宅ローンの契約や高額な窓口取引、相続手続きなど、人生の節目では依然として印鑑の登録と照合が不可欠です。本記事では、印鑑専門店や金融機関の最新規定をもとに、銀行印と認印の決定的な違い、兼用が危険とされる論理的根拠、自宅で今すぐできる見分け方やサイズ・書体の選び方まで、専門記者の視点で分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:認印は日常の意思確認用、銀行印は財産移動を認証する専用印であり、登録先と法的重みが全く異なる。
- 要点2:認印と銀行印の兼用は、日常の捺印から印影が流出し、通帳盗難時に全財産が引き出される致命的リスクを生む。
- 要点3:見分けを容易にするため、銀行印は「横彫り・篆書体/吉相体」、認印は「縦彫り・楷書体/古印体」でサイズ差をつけるのが鉄則。
【徹底比較】銀行印・認印・実印の決定的な違いと法的効力
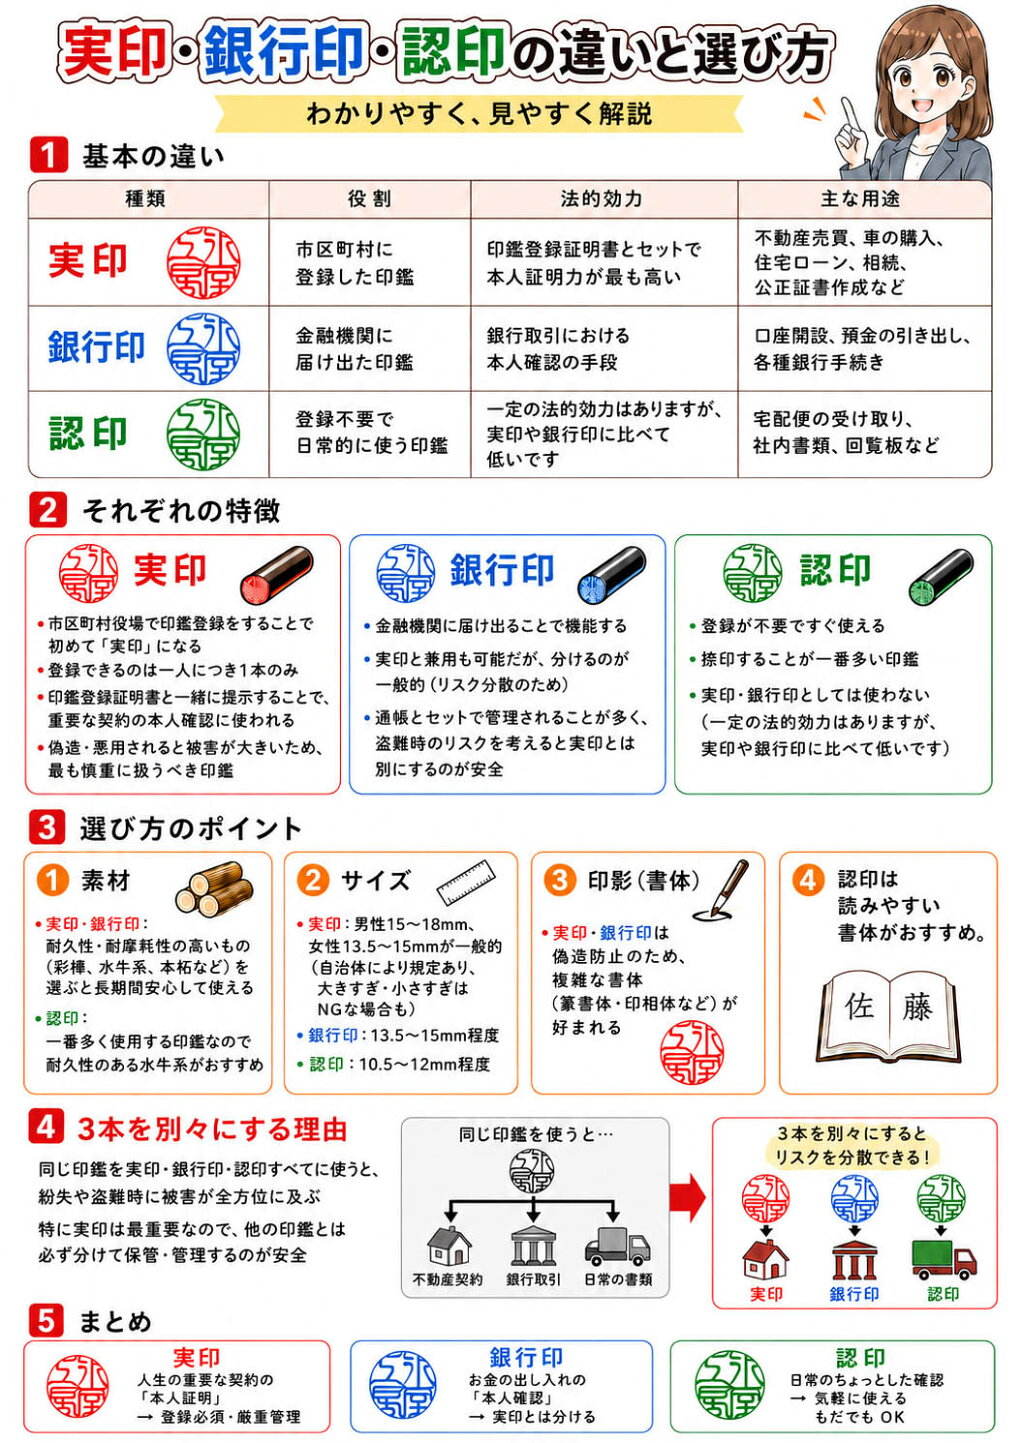
私たちが日常で手にする印鑑は、主に「実印」「銀行印」「認印」の3種類に大別されます。これらは印材(本体)そのものに最初から違いがあるわけではなく、「どこに登録し、どのような権限を持たせているか」によって法的な位置づけが決定します。
認印(みとめいん)は、住民登録地や金融機関に一切登録していない印鑑を指します。宅配便の受け取り、回覧板の確認、社内文書の承認、一般的な役所への届出など、本人が内容を確認したという「意思表示」のために用いられます。法的拘束力は比較的軽微ですが、本人が押印した事実があれば契約の成立自体は法的に有効とみなされるため、決して軽視できるものではありません。
一方、銀行印(ぎんこういん)は、都市銀行・地方銀行・信用金庫・ゆうちょ銀行などの金融機関に「口座開設時の届出印」として正式登録された印鑑です。預金の引き出し、定期預金の解約、口座振替の申し込みなど、口座名義人の財産を動かす最高権限の証明として機能します。銀行窓口で提示された印鑑が登録印影と一致すれば、銀行側は正当な権限者からの請求として処理を進めるため、実質的に「お金の鍵」そのものといえます。
なお、実印は市区町村役所に印鑑登録を行い、印鑑証明書を発行できる印鑑であり、不動産売買や公正証書作成など国家的な法的責任を伴う取引にのみ使われます。それぞれの特徴と差異を整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実印(公的印鑑) | 自治体に登録/印鑑証明書とセットで使用 | 15.0mm〜18.0mm(フルネーム彫刻が主流) | 人生の重大契約専用。厳重金庫保管が必須。 |
| 銀行印(財産管理印) | 各金融機関に届出/窓口取引・口座振替で使用 | 12.0mm〜15.0mm(名字の横彫り推奨) | 資産保全の要。認印との分離がセキュリティの最低条件。 |
| 認印(日常確認印) | 登録不要/荷物受領・社内書類・簡易届出で使用 | 10.5mm〜12.0mm(名字の縦彫り・読みやすい書体) | 可読性と利便性を重視。紛失時の被害は限定的。 |
知らずに兼用すると大損?同じ印鑑を使い回す3つの重大リスク
「手元に1本あれば便利だから」と、100円ショップで購入した印鑑や既製品を、認印としても銀行印としても使っているケースは少なくありません。しかし、印鑑の兼用には金融犯罪被害を自ら招き寄せる致命的な盲点が潜んでいます。
金融機関のセキュリティ担当者や警察関係者の分析に基づくと、印鑑の使い回しには主に次の3つの深刻な危険性が存在します。
1. 印影の流出による偽造・不正引き出しリスク
認印は宅配便の伝票、回覧板、職場の回覧書類など、他人の目に触れる機会が圧倒的に多い印鑑です。昨今の高精度スキャナーや3Dプリンティング技術を用いれば、紙面に押された鮮明な印影から同一の印鑑を精密に偽造することは技術的に難しくありません。認印と銀行印を兼用している場合、日常的に「銀行の金庫を開ける鍵のコピー」を街中にばらまいている状態と同義になります。
2. 盗難・紛失時にすべての金融取引がストップする連鎖被害
持ち歩く頻度の高い認印を外出先やオフィスで紛失した場合、それが銀行印を兼ねていると、ただちにすべての登録銀行に対して口座停止の手続きを取らなければなりません。もし通帳やキャッシュカードと同時に盗難に遭った場合、金融機関の窓口で即座に預金が引き出されてしまう確率が跳ね上がります。
3. 過失割合を問われ被害補償が受けられない可能性
預金者保護法や各銀行の預金規定では、預金者側に「重大な過失」や「過失」があった場合、不正引き出し被害に遭っても全額補償が受けられない、あるいは減額される旨が定められています。誰でも入手できる大量生産の三文判を銀行印として使い、かつ日常的に認印として露出させていた事実は、本人の管理責任を問われる不利な材料になり得ます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手コミュニティ掲示板(知恵袋・5ch等)を調査すると、「印鑑の兼用」によってトラブルに直面した人々のリアルな叫びが多数確認できます。
「就職活動の時に急ぎで作った1本の印鑑を、会社の手続きにも給与口座の開設にも使い回していた。後から別の銀行で住宅ローンを組む際、どれがどの印鑑か全く分からなくなり、窓口で何本も押し直す羽目になって恥をかいた」(20代・会社員)
「実家の父が亡くなった際、銀行印と認印の区別がつかず、自宅にあった6本の印鑑を銀行に持ち込んで1本ずつ照合してもらうことになった。手続きが数週間遅れ、相続処理が精神的に大きな負担になった」(40代・自営業)
このように、兼用による実害は犯罪被害だけでなく、「どれが本物の銀行印か分からなくなる管理不全」としても頻発しています。印鑑の役割を明確に分けることは、将来の自分や家族を守るための必須マナーです。

【プロが伝授】銀行印と認印の見分け方と混同を防ぐ工夫
「すでに引き出しの中に複数本の印鑑があり、どれが銀行印でどれが認印か分からない」という場合、印影の特徴やサイズを観察することで高い確率で見分けることが可能です。印鑑専門店の設計基準に基づく見分け方のポイントを解説します。
1. 彫刻の向きで見分ける(「縦彫り」か「横彫り」か)
認印のほとんどは、上から下へ文字を読む「縦彫り」で作られています。これに対し、銀行印はあえて名字を左から右(または右から左)に配置する「横彫り」で仕立てられるケースが一般的です。
銀行印を横彫りにする最大の理由は、「お金が上から下へ流れて出ていかないように(お金を受け止める)」という縁起担ぎと、認印と一目で識別できるようにするための実用的な工夫です。印影が横向きに彫られている印鑑があれば、それが銀行印である可能性が極めて高いといえます。
2. 書体の可読性で見分ける(吉相体・篆書体・古印体)
認印は「誰が押したか」を他人が即座に確認できる必要があるため、「楷書体」「行書体」「古印体」など、可読性の高い文字が使われます。一方、銀行印は偽造防止とセキュリティを高める目的から、あえて枠線と文字を複雑に絡ませた「印相体(吉相体)」や、紙幣の印章にも使われる伝統的な「篆書体(てんしょたい)」など、第三者が一目で解読・模倣しにくい書体を選ぶのが標準的です。
3. 印面の直径(サイズ)で見分ける
印章業界の黄金比率として、印鑑のサイズは「実印 > 銀行印 > 認印」という序列が守られています。手持ちの印鑑の直径を定規やノギスで測ってみてください。
- 10.5mm〜11.0mm前後:認印(最も小型)
- 12.0mm〜13.5mm前後:銀行印(中型)
- 15.0mm〜18.0mm前後:実印(大型)
一般に知られていない盲点とネットの誤解
印鑑の取り扱いに関しては、インターネット上で誤った情報や古い常識が散見されます。トラブルを未然に防ぐために、正確な事実を整理しておきましょう。
誤解1:「シャチハタ(浸透印)でも銀行印に登録できる?」
インクが内蔵されたゴム印タイプの浸透印(代表商品:シャチハタ)は、全国すべての金融機関で銀行印としての登録が一切認められていません。理由は明白で、ゴム製の印面は経年劣化や押す力の加減によって印影が容易に変形するうえ、インクの補充具合によって濃淡が激しく変化するためです。また、大量生産された既製品は全く同一の印影が何万本も世に出回っているため、金融機関の照合基準を満たしません。銀行印には必ず、朱肉を使って捺印する硬質素材(木材・水牛・金属等)の印鑑を用意する必要があります。
誤解2:「100均の三文判は銀行印として使えない?」
法的な規定だけでいえば、プラスチック製であっても朱肉を使うタイプであれば、100円ショップの三文判であっても銀行の窓口で口座開設手続きを行うこと自体は可能です。しかし、これは「物理的に受理される」というだけであり、セキュリティの観点からは極めて危険な行為です。同姓の他人が同じ100均で購入した印鑑を持参すれば、そのまま窓口を突破されてしまうリスクが否定できません。金融機関や専門家は、機械彫りの既製品を銀行印として登録しないよう強く推奨しています。
誤解3:「女性の銀行印は名字で作らなければならない?」
結婚や離婚によって名字が変わる可能性のある女性の場合、銀行印を名字ではなく「名前のみ(名のみ)」で作成・登録することが公式に認められています(一部の特殊な法人・公的口座等を除く)。名前のみの横彫りにしておけば、将来改姓した場合でも口座の届出印を変更する必要がなく、一生涯にわたって同一の印鑑を使い続けることができます。

【2026年最新基準】失敗しない印鑑選び|男女別おすすめサイズと相場
これから新しく銀行印を作成する場合、長く安全に愛用するための選び方基準を把握しておくことが重要です。全国の主要印章店における最新の推奨スペックと価格相場をまとめました。
男女別おすすめサイズ
手の大きさや伝統的な慣習、実印とのバランスから、以下の直径サイズが最適とされています。
- 男性向け銀行印:13.5mm 〜 15.0mm(実印より一回り小さく、認印より存在感のあるサイズ)
- 女性向け銀行印:12.0mm 〜 13.5mm(手元に馴染みやすく、上品で控えめなサイズ)
- 認印の推奨サイズ:10.5mm 〜 12.0mm(書類の押印枠からはみ出さない標準サイズ)
印材(素材)の耐久性と作成費用の相場
銀行印は数十年単位で使用し続ける資産管理の道具であるため、摩耗や欠けに強い耐久性素材を選ぶのが基本です。
- 薩摩本柘(木材):相場 3,000円〜5,000円。手頃な価格で美しい木目が人気だが、朱肉の油分による経年劣化には注意が必要。
- 黒水牛・オランダ水牛(動物性):相場 6,000円〜12,000円。粘り気と硬度があり、印影が鮮明に写る王道の高級素材。
- チタン(金属製):相場 10,000円〜20,000円。近年の主流素材。耐火性・耐摩耗性に優れ、落としても絶対に欠けない圧倒的な堅牢性が支持されている。
口座開設と印鑑変更の手続き|紛失時の緊急対処法と必要書類
銀行印を新しく登録したいとき、あるいは既存の登録印を変更(改印)したい場合の手続き手順を解説します。
口座開設時の印鑑登録手順
現在、ネット銀行を中心に印鑑不要の「印鑑レス口座」が増加していますが、店舗型のメガバンクや地方銀行、ゆうちょ銀行では口座振替依頼書や窓口手続き用に届出印の登録が求められます。開設時は以下の3点を持参して窓口で捺印します。
- 本人確認書類(マイナンバーカード、運転免許証など)
- 新規作成した銀行印(シャチハタ不可)
- 預金する現金(1円以上)
銀行印を変更(改印)する際の必要書類
「認印と兼用していたので専用印に変更したい」「紛失した印鑑を見直したい」という場合は、取引銀行の窓口で「改印届」を提出します。
- 現在登録している古い銀行印(手元にある場合)
- 新しく登録したい新しい銀行印
- 通帳またはキャッシュカード
- 顔写真付き本人確認書類(マイナンバーカード等)
【緊急事態】銀行印を紛失した場合の初動対応
もし銀行印を外出先で紛失したり盗難被害に遭った場合は、パニックにならず次のステップを直ちに実行してください。
- 金融機関の喪失受付窓口へ直ちに電話:24時間対応の事故受付ダイヤルに連絡し、口座の出金機能を緊急停止する。
- 最寄りの警察署・交番へ遺失届・盗難届を提出:受理番号を必ず控え、後日銀行へ提出する。
- 新しい印鑑を用意して窓口で改印手続き:身元確認書類を持参し、正式な印鑑変更と口座の利用再開手続きを行う。
【プロの結論】「とりあえず兼用」の心理的リスクと正しい資産管理
心理学や行動経済学において、人間は「差し迫った危機を感じない手続きを先延ばしにする(現状維持バイアス)」傾向があります。「とりあえず手元にあるハンコで登録しておこう」という安易な選択は、後々の紛失リスクや親族間での照合不能トラブルという形で重いコストとなって跳ね返ってきます。
セキュリティリテラシーの基本は、「役割ごとに権限を分離すること(最小権限の原則)」にあります。実印は人生の契約、銀行印は財産の防衛、認印は日常の確認と、明確に目的を分けて管理することこそが、大切な資産と信頼を守る唯一の確実な防壁です。
【銀行 印 認印 違い】に関するよくある質問(FAQ)
Q1:100均で買った三文判を銀行印に登録しても大丈夫ですか?
A1:形式上は登録を受理されるケースが多いですが、セキュリティ面から強く非推奨です。100均の印鑑は大量生産された同型品が全国に出回っており、第三者による不正偽造やなりすまし引き出しのリスクが極めて高くなります。財産を守るためにも、専門店で彫刻された独自の印鑑を用意しましょう。
Q2:シャチハタが銀行印に使えないのはなぜですか?
A2:シャチハタに代表される浸透印は印面がゴムで作られており、経年変化や押印時の力加減によって印影が歪んでしまうためです。金融機関では登録時と完全一致する印影で本人確認を行うため、印影が変わってしまうゴム印は例外なく登録不可と定められています。
Q3:昔作った銀行印がどれか分からなくなった場合、どうすれば確認できますか?
A3:通帳(見返し部分に印影がある古いタイプを除く)やキャッシュカード、本人確認書類、心当たりのある印鑑をすべて持参し、取引銀行の窓口へ相談してください。窓口の専用スキャナーで登録印影と一致するか照合してもらえます。どれも一致しない場合は、その場で新しい印鑑へ改印手続きを行います。
Q4:銀行印はフルネームではなく「名字だけ」や「下の名前だけ」でも登録できますか?
A4:問題なく登録できます。一般的に銀行印は「名字の横彫り」が最も多いですが、未婚の女性や改姓の可能性がある方は「名前のみの横彫り」で作成・登録することが広く推奨されています。
まとめ:大切な資産を守るために今すぐ印鑑の使い分けを見直そう
認印と銀行印は、見た目こそ同じように見えても、背負う責任と法的効力が全く異なる別物です。日常的な確認サインである認印と、全財産を動かす鍵である銀行印を兼用することは、重大なセキュリティホールを放置している状態に他なりません。
デジタル化が進む現在だからこそ、物理的な印鑑が持つ重みとリスク管理の重要性が再認識されています。自宅の印鑑入れを確認し、もし兼用していたり区別がつかなくなっている場合は、この機会に専用の銀行印を作成し、適切な使い分けを行いましょう。 (出典: 銀行 印 認印 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。