学生の年末調整書き方完全ガイド!損しない控除申請と103万の壁
秋から冬にかけてアルバイト先から突然手渡される「年末調整」の書類。見慣れない専門用語や細かい記入欄が並び、「学生の自分にも関係あるのか」「適当に出すと親の扶養から外れて怒られるのでは」と戸惑う人が少なくありません。バイト代から引かれた税金を取り戻すチャンスである一方、仕組みを理解せずに提出すると、思わぬ落とし穴にはまるリスクも潜んでいます。
税制のルールを押さえておけば、年末調整は決して難しくありません。払いすぎた税金をきっちり還付金として受け取りつつ、家族の税負担を増やさないための書類の書き方と注意すべき判断基準を、分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収103万円以下で月収8万8,000円を超えて所得税が天引きされた月がある学生は、年末調整を出すことで払いすぎた税金が全額戻る。
- 要点2:勤労学生控除を使えば本人の税金は年収130万円まで非課税になるが、年収103万円を超えた時点で親の扶養控除から外れ親の税金が増額する。
- 要点3:バイトの掛け持ちはメインの1社でのみ年末調整を行い、サブの給与分は翌年2月〜3月に確定申告で精算する必要がある。
【基礎知識】そもそも学生が年末調整を出す理由とは?「出さないと損する」仕組み
アルバイト先から提出を求められる学生の年末調整の理由は、毎月の給料から仮払いで天引き(源泉徴収)された所得税の合計額と、1年間の実際の年収(1月1日〜12月31日)に基づいて算出した「本来納めるべき税額」の差額を精算することにあります。
学生生活の中で「学生の年末調整はいくらから関係してくるのか」という疑問を持つ方は多いですが、焦点となるのは年収103万円以下かつ「特定の月に8万8,000円以上の給与を受け取ったかどうか」です。繁忙期や夏休みに集中的にシフトに入り、月収8万8,000円を超えると自動的に所得税が天引きされます。年間トータルの収入が103万円以下であれば本来は所得税が0円であるため、年末調整を行うことで天引きされた税金がまるごと手元に戻ってきます。
気になる「学生の年末調整の還付金はいつ振り込まれるのか」という点については、勤務先の給与締め日によって前後するものの、一般的には12月支給または翌年1月支給のバイト代と同時に精算されます。給与明細の「年末調整還付額」や「所得税」欄にマイナス表記等で反映されるのが標準的な流れです。
もし「面倒だから」と学生が年末調整を出さないとどうなるのでしょうか。ペナルティで罰金を取られることは基本的にありませんが、払いすぎた所得税が戻ってこないまま放置されてしまいます。さらに、勤務先から役所に提出される給与支払報告書の情報のみで翌年度の住民税が算出され、余計な課税通知が届くなどの不利益を被る原因になります。

【書類別】学生向け年末調整の書き方完全マニュアル|扶養控除等申告書と基礎控除
学生が勤務先から配布される書類は主に2枚です。それぞれの記入箇所を迷わず埋めるための手順を整理しました。
1枚目は「給与所得者の扶養控除等(異動)申告書」です。翌年の給与計算の基準となる重要書類であり、学生であっても必ず提出します。
・基本情報欄:氏名、フリガナ、生年月日、マイナンバー(会社から指示があった場合のみ)、世帯主の氏名および続柄(一人暮らしでも住民票を移していなければ実家の世帯主・父など)、現在の住所を正確に記入します。
・勤労学生控除の欄(C欄など):勤労学生控除を申請する場合のみ、ここにチェックまたは丸を付けます。勤労学生控除の書き方としては、学校名(大学・短大・専門学校等)、入学年月日、所得の見積額(給与収入から55万円の給与所得控除を引いた額)を記載します。
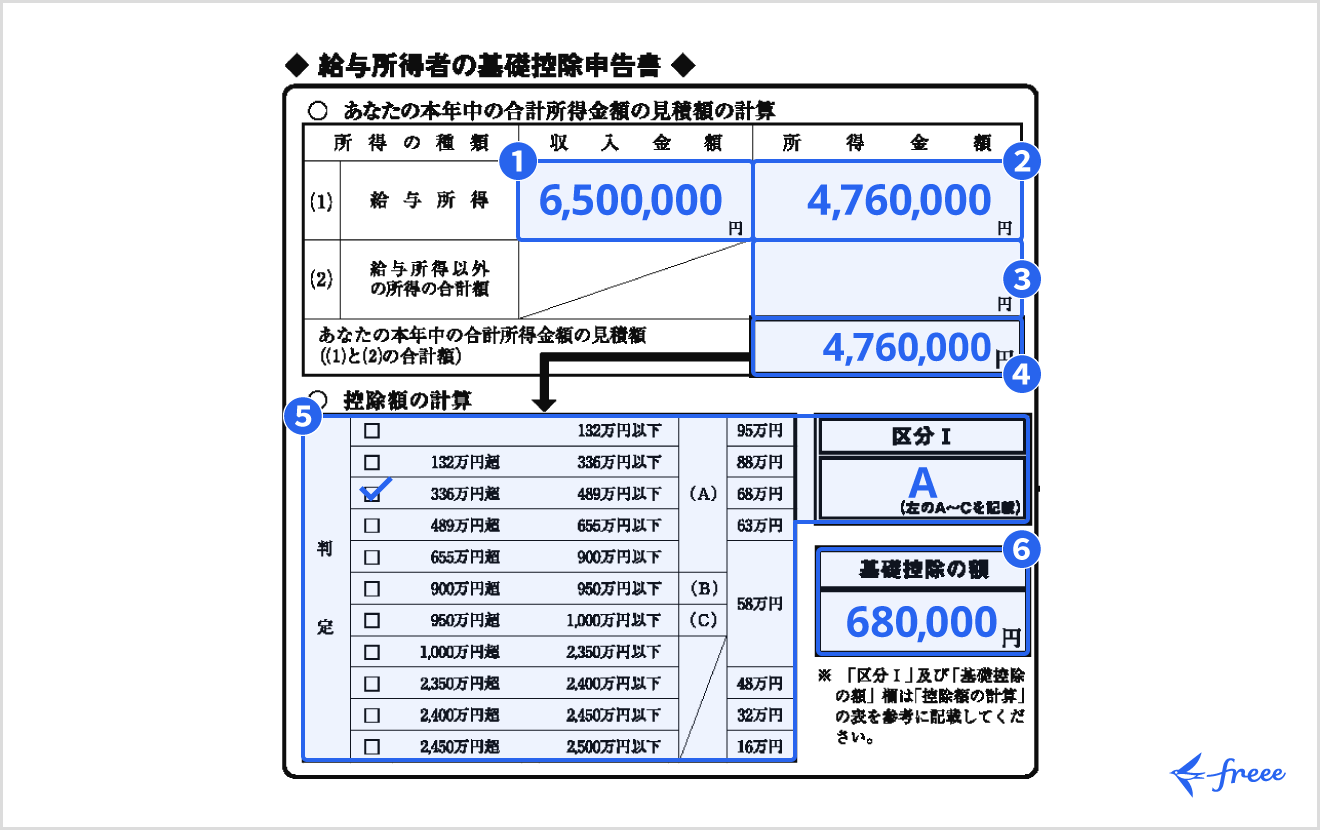
2枚目は「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」です。学生が記入するのは左側の「基礎控除申告書」のブロックのみです。
・給与所得の収入金額:1月1日から12月31日までのバイト代総支給額の見積もりを記入します(交通費非課税分は除く)。
・所得金額の計算:収入金額から給与所得控除額(最低55万円)を差し引いた金額を算出します。例えば年間バイト収入が90万円の場合、90万円 − 55万円 = 35万円が所得金額となります。
・控除額の判定:合計所得金額の見積額が900万円以下となるため、判定欄の「A」にチェックを入れ、基礎控除の額欄に「48万円」と記入します。
【徹底比較】103万の壁・勤労学生控除・親の扶養の関係性をデータで整理
学生の税金問題を複雑にしているのが、本人の税金と親の税金の連動性です。バイト代と税金の関係を一目で把握できるように比較表を作成しました。
| 年間バイト収入 | 本人の所得税・住民税 | 親の税金(扶養控除)への影響 | 編集部の見解・判断目安 |
|---|---|---|---|
| 〜100万円以下 | 所得税・住民税ともに0円(非課税) | 影響なし(親は扶養控除を満額適用) | 税金リスクなし。年末調整で全額還付される安全圏。 |
| 100万超〜103万円以下 | 所得税0円 / 住民税が年数千円程度かかる場合あり | 影響なし(親の扶養内を維持) | いわゆる「バイトの103万円の壁」以内。親への影響はない。 |
| 103万超〜130万円以下 (勤労学生控除あり) | 所得税0円(勤労学生控除27万適用) / 住民税は年1万〜2万円程度 | 扶養から外れる(親の所得税・住民税が年5万〜10万円以上増額) | 要注意ゾーン。本人は非課税でも世帯全体で大赤字になるリスク大。 |
| 130万円超 | 所得税・住民税ともに課税 | 扶養から完全に除外(親の社会保険上の扶養からも外れる) | 自分で国民健康保険・年金を支払う必要が生じ、大幅な手取り減。 |

一般に知られていない盲点とネットの誤解|「勤労学生控除を使えば親も安心」の罠
ネット上のQ&AサイトやSNSで最も多く見られる危険な誤解が、「勤労学生控除を使えば130万円まで稼いでも親に迷惑はかからない」という言説です。これは制度の主語を取り違えた深刻な勘違いです。
勤労学生控除とは、あくまで学生本人の所得税を計算する際、控除枠を27万円上乗せしてくれる制度に過ぎません。これを利用すれば、55万円(給与所得控除)+48万円(基礎控除)+27万円(勤労学生控除)=合計130万円まで、学生本人の所得税は0円になります。
しかし、親が子を扶養控除に入れる基準は、子の「合計所得金額48万円以下(給与年収103万円以下)」と厳格に定められています。学生本人が勤労学生控除を申告しても、親側の税金計算基準である103万円の枠は一切広がりません。
特に大学生世代(19歳以上23歳未満)の子どもを扶養している親には、税負担を大きく軽減する「特定扶養控除(控除額63万円)」が適用されています。学生が103万円の壁を超えてバイト代を稼ぐと、親はこの控除を一撃で失います。その結果生じる勤労学生控除の親の税金への影響は極めて大きく、親の課税所得水準によっては世帯全体で年間約5万円〜12万円以上の増税となり、学生がバイトで上乗せした数万円の手取りを親の増税分が吹き飛ばしてしまう本末転倒な事態に陥ります。
【実態検証】学生バイトの生の声と現場トラブルから見えたリアル
教育現場や税理士窓口、Webコミュニティに寄せられる実際の相談事例から、学生が年末調整で直面しやすいリアルな失敗パターンを抽出しました。
最も相談件数が多いのが学生の年末調整の掛け持ちに関するトラブルです。「A店とB店の両方から年末調整の書類を渡されたので、両方にそのまま提出してしまった」というケースが頻発しています。年末調整を受けられるのは「主たる給与の支払いを受ける1社(甲欄)」のみと法律で決まっています。2社以上に扶養控除等申告書を提出することは二重控除の不正申請となるため、必ずメインの1社にのみ提出し、サブの勤務先には「他所で提出しています(乙欄扱い)」と伝えなければなりません。
また、学生のアルバイトにおける確定申告との違いが分からず放置してしまうケースも後を絶ちません。掛け持ちバイトをしている場合、メイン先で年末調整を済ませたとしても、サブのバイト代から源泉徴収された税金は年末調整では精算されません。年明けの2月16日〜3月15日に、両方の源泉徴収票を揃えて自身で確定申告を行って初めて、全額の還付を受けることができます。
【プロの結論】自立したマネーリテラシーと親子関係を守る判断基準
学生時代のアルバイトと税金の問題は、単なる書類作成の枠を超えて、親と子の経済的・精神的なバウンダリー(境界線)が試される機会でもあります。社会学的な観点から見ても、大学生年代は「親の経済的庇護下」から「自立した納税者」へと移行する過渡期です。親に無断でシフトを増やし、年末に「扶養から外れていた」と発覚して家庭内トラブルに発展する構図は、情報の非対称性とコミュニケーション不足が原因です。
【実践判断】勤労学生控除を申請すべき人・すべきでない人の明確な境界線
・勤労学生控除を申請すべき人:すでに親の扶養から外れて自活している学生、親自身が非課税世帯である学生、または親と事前に合意を取り「親の増税分を補填してでも年120万〜130万円稼ぐ明確な事情がある」学生。
・勤労学生控除の申請を避けるべき人(年収103万円以下に抑えるべき人):親の扶養控除(特に特定扶養控除)の対象となっており、学費や生活費の援助を受けている学生。この場合、103万円以内でシフトを調整し、通常の年末調整で基礎控除のみを適用させるのが世帯全体として最も経済合理的な選択となります。
【学生 年末 調整 書き方】に関するよくある質問(FAQ)
Q1:年間のバイト代が103万円以下で、一度も税金が引かれていない場合も年末調整の提出は必要ですか?
A1:原則として提出が必要です。税金が引かれていない場合でも、会社が正しく給与支払報告書を作成し、あなたが「扶養控除枠内の収入である」と役所に正しく報告するために書類が用いられます。未提出だと会社側から再提出を催促される要因になります。
Q2:年末調整の書類に書く「年収の見積もり」が実際の金額と少しズレたらどうなりますか?
A2:数千円〜数万円程度の軽微なズレであれば、12月の最終給与確定時に会社の給料計算システム上で自動的に実績値へと修正・再計算されることが一般的です。ただし、103万円を下回る見込みで提出した後に103万円を大幅に超えてしまった場合は、速やかに勤務先の担当者に申し出るか、翌年自身で確定申告を行ってください。
Q3:通っている学校が勤労学生控除の対象校かどうかはどうやって確認しますか?
A3:学校教育法に規定された大学・短大・高校・高等専門学校は無条件で対象となります。専門学校(専修学校・各種学校)の場合は、履修期間が1年以上などの一定要件を満たし、所轄庁の認可を受けている必要があります。学校の事務窓口で「勤労学生控除の対象校証明書」を発行してもらえるか確認するのが確実です。
Q4:バイト先を11月に辞めてしまい、年末調整を受けられない場合はどうすればいいですか?
A4:12月の給与支払い時点で在籍していない場合、勤務先で年末調整は行われません。前職から発行される「源泉徴収票」を受け取り、翌年2月16日以降に税務署へ確定申告(還付申告)を行うことで、払いすぎた所得税を取り戻すことができます。
まとめ:正しい年末調整で損を防ぎ賢くバイト代を受け取ろう
学生の年末調整は、引かれた税金を取り戻すための大切な手続きです。「よく分からないから空欄で出す」「出さずに放置する」といった対応は、還付金を失うだけでなく、予期せぬ増税や扶養トラブルを引き起こすリスクがあります。
年間収入を103万円以内にコントロールしている場合は、基礎控除申告書を正しく記入して提出するだけで安全に還付を受けられます。一方で、103万円を超えるシフトで働く際は、勤労学生控除の仕組みと親の税負担への影響をしっかり家庭内で共有することが欠かせません。仕組みを正しく把握し、賢く確実にバイト代を受け取りましょう。 (出典: 学生 年末 調整 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。