学生バイトの年末調整は出すべき?103万の壁と親の扶養【2026】
秋から冬にかけて、アルバイト先から突然手渡される「給与所得者の扶養控除等(異動)申告書」。「バイトなのに年末調整なんて必要なの?」「面倒だから出さなくてもいいのでは」と放置してしまう学生は後を絶ちません。しかし、この一枚の書類を提出するかどうかで、手取り額が数万円単位で変わるだけでなく、実家の両親が納める税金にまで甚大な影響を及ぼす実態があります。
国税庁の統計や大学生活協同組合などの各種調査を見ても、学生アルバイトの約6割以上が税金や社会保険の仕組みを正確に把握しないまま就労している実情が浮き彫りになっています。本稿では、2026年現在の税制実務に即し、「103万円の壁」の真相から親の扶養が外れるクライシス、バイト掛け持ち時の処理、書類の具体的な記入ルールまで、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整を出さないと、毎月の給料から天引きされた所得税が還付されず、手取りが減って損をする。
- 要点2:年収103万円を超えると「親の税金(特定扶養控除63万円)」が消失し、勤労学生控除を使っても親の増税は防げない。
- 要点3:バイトを掛け持ちしている場合は「メインの1社」でのみ年末調整を行い、年明けに確定申告で合算するのが鉄則。
【実態検証】学生バイトの年末調整を出さないとどうなる?損する決定的な理由と現場の声
「学生だから税金なんて関係ない」という思い込みは極めて危険です。年末調整とは、企業が従業員(アルバイトを含む)に対して1年間に支払った給与総額と、毎月の給与から天引き(源泉徴収)した所得税のズレを年末に再計算し、過不足を精算する法的な手続きを指します。
都内の飲食店で働く大学3年生の手記や現場取材では、次のような生々しい声が寄せられています。
「月収が8万8,000円を超えた月だけ所得税が引かれていたのですが、年末調整の書類を出したら12月の給料日に約1万8,000円の還付金が上乗せされて振り込まれました。出さなかった友人はそのまま税金を取られっぱなしになっていたと知り、提出の重要性を実感しました」(21歳・私立大生)
年末調整の申告書を出さない場合に生じる具体的な不利益は、主に以下の3点に集約されます。
① 払いすぎた所得税が戻らない(還付金のもらい損ね)
月のバイト代が8万8,000円を超えると、給与から源泉徴収税が天引きされます。年間の総収入が103万円以下であれば本来は所得税が0円になるため、納めすぎた税金は全額戻ってきます。年末調整を出さないと、この所得税の還付を受けられなくなります。
② 翌年以降の税金区分が「乙欄」になり、天引き額が跳ね上がる
扶養控除等申告書を出していない従業員は、税法上「乙欄(主たる給与以外の扱い)」として処理されます。乙欄が適用されると、月額の基準に関係なく一律で高い税率(約3%〜数十%)が天引きされ、毎月の手取りが目に見えて目減りします。
③ 自治体に正しい所得データが届かず住民税のトラブルを招く
年末調整が行われないと、勤務先から各市区町村へ送られる給与支払報告書の処理が滞り、翌年6月以降に届く住民税の課税通知に誤りが生じたり、無申告のペナルティが課されたりするリスクを抱えることになります。

「103万の壁」と親の扶養から外れる真相|勤労学生控除の危険な落とし穴
学生バイト界隈で最も誤解が蔓延しているのが、いわゆる「103万円の壁」と「勤労学生控除」の相互関係です。ネット上の掲示板や知恵袋でも「勤労学生控除を使えば130万円まで稼いでも親に怒られない」といった誤った言説が散見されますが、これは完全な事実誤認です。
税制の構造上、学生バイトが直面する「壁」には、本人の税金と親の税金の2つの軸が存在します。
■ 本人の所得税(103万円の壁)
給料収入から給与所得控除(55万円)と基礎控除(48万円)を差し引いた額が課税対象となります。合計103万円以内であれば、本人の所得税は1円も発生しません。
■ 親の税金における扶養控除(最大の激震ポイント)
親が会社員などの場合、19歳以上23歳未満の子どもを養っていれば「特定扶養控除」として親自身の課税所得から63万円が控除されています。しかし、子どもの年収が103万円を1円でも超えた瞬間、親はこの63万円の控除を完全に失います。
親の年収が600万円前後の標準的な世帯であれば、所得税と住民税を合わせて年間約10万〜15万円程度の増税が親の給与に直撃します。「子が数万円多く稼いだ結果、世帯全体で見ると十数万円の大赤字になる」という逆転現象は、この扶養控除の喪失によって引き起こされます。
ここで注意すべきが「勤労学生控除」の罠です。勤労学生控除(控除額27万円)を適用すると、学生本人の所得税非課税枠は103万円から130万円へと広がります。しかし、この控除はあくまで学生本人の税金を安くするための制度に過ぎません。親側の「特定扶養控除の適用要件(合計所得金額48万円以下=年収103万円以下)」は何ら緩和されないため、子が130万円まで稼げば親の税金は容赦なく跳ね上がります。
【完全比較データ】年収別・学生バイトの税金と社会保険のボーダーライン一覧
学生が意識すべき年収ラインは、103万円だけではありません。自治体ごとの住民税発生ライン(100万円)や、健康保険・厚生年金の「130万円の壁」など、複数の境界線が複雑に交錯しています。2026年現在の主要なボーダーラインを下表にまとめました。
| 年収のボーダー | 発生する税金・社会保険の変化 | 親への影響 | 編集部の見解・対策基準 |
|---|---|---|---|
| 〜100万円 | 所得税・住民税ともに非課税(※一部地域で自治体基準あり) | 影響なし(特定扶養控除を満額享受) | 最も安全かつ手取り効率が最大化されるゾーン。 |
| 100万〜103万円 | 所得税は0円だが、住民税(年数千円程度)が発生する場合あり | 影響なし(親の扶養内をキープ) | 住民税の均等割が数百〜数千円発生するが、親への打撃はない。 |
| 103万〜130万円 | 本人の所得税・住民税が発生(勤労学生控除を使えば所得税は免除可能) | 【激震】特定扶養控除(63万円)が消失し、親が増税 | 最もトラブルが多い危険地帯。親への事前相談が絶対条件。 |
| 130万円超〜 | 親の健康保険の扶養から完全除外。国民健康保険料等を自己負担 | 税法上・社保上の両面で扶養から完全除外 | 年15万〜20万円超の社保負担が発生。160万以上稼がないと大損。 |
※なお、従業員数や週の所定労働時間によっては「106万円の壁(勤務先での社会保険強制加入)」が関係してくるケースもありますが、昼間学生(大学・短大・専門学校等の正規生)は原則として106万円の社会保険加入義務から適用除外されています。学生にとっての実質的な社会保険の壁は「年収130万円」となります。
一般に知られていない盲点と誤解|バイト掛け持ち時の手続きと確定申告のルール
複数のアルバイトを掛け持ち(Wワーク)している学生の間で、毎年深刻な事務トラブルが発生しています。その代表格が「両方の勤務先に扶養控除等申告書を出してしまう多重申告」です。
法律上、「給与所得者の扶養控除等申告書」は同時に1つの事業所にしか提出できません。複数のバイト先に提出すると、基礎控除などの税額控除が二重に適用され、脱税状態とみなされて追徴課税や延滞税が発生する恐れがあります。
複数のバイトを掛け持ちしている場合の正しい処理フローは以下の通りです。
ステップ1:メインのバイト先(年収が多い方)を1社決める
年間の稼ぎが最も多い勤務先を「主たる給与の支払者」とし、その1社にのみ「扶養控除等申告書」を提出して年末調整を受けます。
ステップ2:サブのバイト先(掛け持ち先)には提出しない
もう一方のバイト先には申告書を提出しません。サブ側の給与は自動的に「乙欄」として処理され、高めの所得税が源泉徴収されます。
ステップ3:年明け(2月16日〜3月15日)に自分で「確定申告」を行う
すべてのバイト先から翌年1月頃に交付される「給与所得の源泉徴収票」を回収し、管轄の税務署または国税庁の「確定申告書作成コーナー(マイナポータル連携・スマホ申告対応)」を使って合算申告を行います。サブ先で高く天引きされていた税金は、この確定申告によって手元に還付されます。
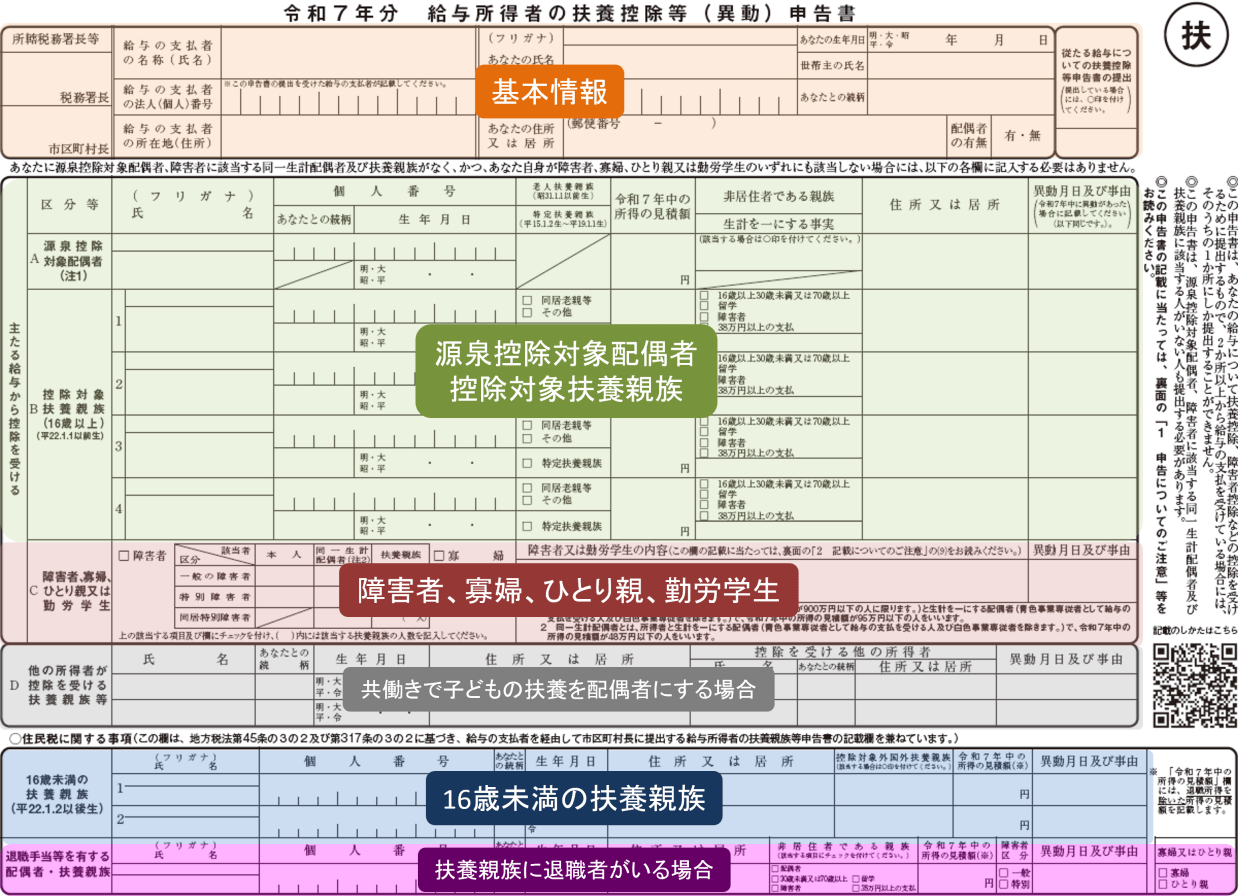
初心者でも迷わない!「扶養控除等申告書」の正しい書き方と記入例
勤務先から渡される「給与所得者の扶養控除等(異動)申告書」は、文字が小さく難解に見えますが、学生が記入すべき箇所はごくわずかです。以下の手順に従って正確に記入してください。
① あなた自身の基本情報
用紙の一番上にある「あなたの氏名」「マイナンバー(個人番号)」「生年月日」「世帯主の氏名と続柄(一人暮らしでも実家の親が世帯主なら親の氏名、続柄は「子」)」「現住所」を記載します。
② 配偶者・扶養親族欄
独身の学生であれば、ここはすべて空欄で構いません。
③ 勤労学生控除の欄(※年収103万〜130万円以内で本人の所得税を抑えたい場合のみ)
「障害者、寡婦、ひとり親又は勤労学生」の項目にある「勤労学生」にチェックを入れます。さらに右側の「左記の内容」欄に以下の3点を明記します。
・学校名及び入学年月日(例:〇〇大学 経済学部 / 2024年4月1日入学)
・本年の所得の見積額(例:給与収入115万円の場合、所得見積額は「60万円」)
・給与以外の所得の有無(通常は「なし」)
※注意:前述の通り、ここにチェックを入れて所得税を非課税にしても、年収が103万円を超えている場合は親の扶養から外れるため、記入前に必ず保護者と合意形成を図ってください。
【専門家分析】世帯最適化のジレンマと健全な親子の「経済的バウンダリー」
家族社会学およびパーソナルファイナンスの観点から見ると、学生バイトの年収問題は単なる税金計算にとどまらず、親子関係の「経済的バウンダリー(境界線)」を巡る構造的な課題を内包しています。
高度経済成長期から平成期にかけて定着した日本の税制は、「世帯主である父親が一括して家族の生活を支える」という単一世帯モデルを前提に設計されてきました。特定扶養控除という強力なインセンティブが存在するがゆえに、子どもが自立的に稼ごうとすると「世帯全体の可処分所得を損なう」というジレンマに直面します。
親が「103万円を超えて働くなら仕送りを減らす」「超えた分の増税額を家計に入れなさい」と子どもを締め付けるケースや、逆に子どもが何も知らせずに働きすぎて「ある日突然、親の会社から数年前の控除是正通知が届き家庭内が修羅場と化す」といったトラブルは、境界線の曖昧さから生じる典型例です。
【プロの結論】向いている働き方・稼ぎすぎにブレーキをかけるべき人の判断基準
世帯崩壊や無駄な税負担を防ぐため、以下の判断基準に照らして自身の就労ペースをコントロールすることが極めて肝要です。
【年収103万円以内に抑えるべき人(大多数の学生)】
・実家暮らし、または親から学費や生活費の仕送りを受けている学生
・親の年収が500万円以上あり、特定扶養控除(63万円)の節税恩恵が大きい世帯
・目安として月収を平均8万5,000円以内にコントロールできる環境にある人
【103万円を超えて徹底的に稼ぐべき人(自立型学生)】
・学費も生活費もすべて自分のバイト代で賄っており、親の扶養に入っていない人
・親の年間所得が低く、もともと扶養控除による税負担軽減の恩恵が薄い世帯
・103万円を中途半端に超えるのではなく、親の増税分や自身の社会保険料を補填しても手元にお金が残る「年収170万〜200万円以上」を覚悟して稼ぎ切る人
【年末 調整 バイト 学生】に関するよくある質問(FAQ)
Q1:103万円を少し超えてしまった場合、親に黙っていればバレませんか?
A1:100%確実にバレます。バイト先から各自治体へ「給与支払報告書」が提出されるため、自治体内で親の課税データと照合されます。翌年の夏から秋にかけて、親の勤務先の総務部経由で「扶養親族の所得超過による控除是正(追徴課税)」の通達が親に直接届く仕組みになっています。
Q2:アルバイトの交通費(通勤手当)は103万円の計算に含まれますか?
A2:原則として交通費は103万円の計算に含まれません。電車やバスなどの公共交通機関を利用した通勤手当は、月額15万円まで非課税所得として扱われます。ただし、給与明細で「基本給に交通費込み」と表記されている場合は課税対象とされるケースがあるため、明細の内訳を必ず確認してください。
Q3:12月途中でバイトを辞めた場合、年末調整はどうすればいいですか?
A3:12月31日時点で在籍していない職場では年末調整を受けられません。辞めた職場から交付される「源泉徴収票」を受け取り、翌年2月16日以降に自分自身で確定申告を行ってください。途中で源泉徴収されていた所得税があれば、確定申告によって手元に戻ってきます。
まとめ:税金の仕組みを味方につけて賢くバイト代を受け取ろう
学生アルバイトにとって、年末調整は決して「よくわからない面倒な書類作業」ではありません。提出するだけで確実に過払い税金を取り戻す権利であり、自分自身の年収と親の家計を守るための重要な防衛策です。
月々の給与明細を確認し、年間の累計収入が103万円のラインに対してどの位置にあるのかを可視化しておくことが何より大切です。掛け持ちをしている場合はメインの1社を選び抜き、超えてしまいそうな兆候があるなら早急に保護者とオープンなコミュニケーションを取りましょう。正しい知識を持って手続きを行えば、不条理な増税や手取りの目減りに怯えることなく、安心して学業とアルバイトを両立させることができます。 (出典: 年末 調整 バイト 学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。