介護保険料の年末調整書き方完全ガイド!控除の違いと親の分の注意点
年末調整のシーズンが近づくと、多くの給与所得者が頭を悩ませるのが「給与所得者の保険料控除申告書」の記入です。特に「介護保険料」に関する項目は、自分が給与天引きされている公的保険料なのか、別で加入している民間の介護保険なのか、あるいは高齢の親のために支払った保険料なのかによって、記入すべき欄や控除の扱いが根本から異なります。
国税庁の発表資料や税理士の現場実務データによると、年末調整における記載ミスや控除漏れの中で、毎年上位に挙がるのがまさにこの「介護」にまつわる保険料の扱いです。特に2026年現在の税制環境下では、親の介護費用を負担する現役世代が増加しており、制度の誤認による追徴や還付金の受け取り漏れが多発しています。本稿では、複雑な介護保険料の年末調整の書き方について、最新ルールと記入例を交えてわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自身の給与から天引きされている40歳〜64歳の公的介護保険料は健康保険料に含まれるため、申告書への記入は一切不要。
- 要点2:民間の介護保険は「生命保険料控除(介護医療保険料)」、生計を一にする親の公的介護保険料を本人が直接支払った場合は「社会保険料控除」に記入する。
- 要点3:親の公的年金から天引き(特別徴収)されている介護保険料は、子が代わりに控除を受けることは法律上不可能(二重控除の禁止)。
【決定版】介護保険料の年末調整書き方|社会保険料と介護医療保険料の決定的な違い
年末調整で「介護保険料」を処理する際、最も多くの人が混乱するのが「社会保険料控除」としての介護保険料と、「生命保険料控除(介護医療保険料控除)」としての介護保険料の区別です。この2つは名称が酷似していますが、税務上は完全に別個の制度として運用されています。
まず、40歳に達すると全員が加入義務を負う「公的介護保険(第2号被保険者)」の保険料は、社会保険料に分類されます。会社員の場合、健康保険料と一体となって毎月の給与から自動天引きされているため、会社側ですでに年間の支払額が把握されています。したがって、自分の給料から引かれている公的介護保険料は、年末調整の申告書に書く必要がありません。
一方で、民間生命保険会社などが販売している「介護特約付き保険」や「民間介護保険」「医療保険」の保険料は、生命保険料控除の中の「介護医療保険料控除」という枠組みで申告します。こちらは毎年10月〜11月頃に保険会社から送付される「生命保険料控除証明書」を基に、申告書の所定欄へ自己申告しなければ控除が適用されません。
「社会保険料控除」と「介護医療保険料控除」の境界線
国税庁の法令解釈通達に明記されている通り、国の公的制度に基づく保険料は「支払った全額」が所得控除の対象となる社会保険料控除に該当します。これに対し、民間の保険契約は「介護医療保険料控除」として、新契約(2012年1月1日以降の契約)の場合、所得税で最高4万円、住民税で最高2万8,000円という控除上限額が定められています。どちらの枠に該当するのかを判別することが、正しい申告の第一歩です。
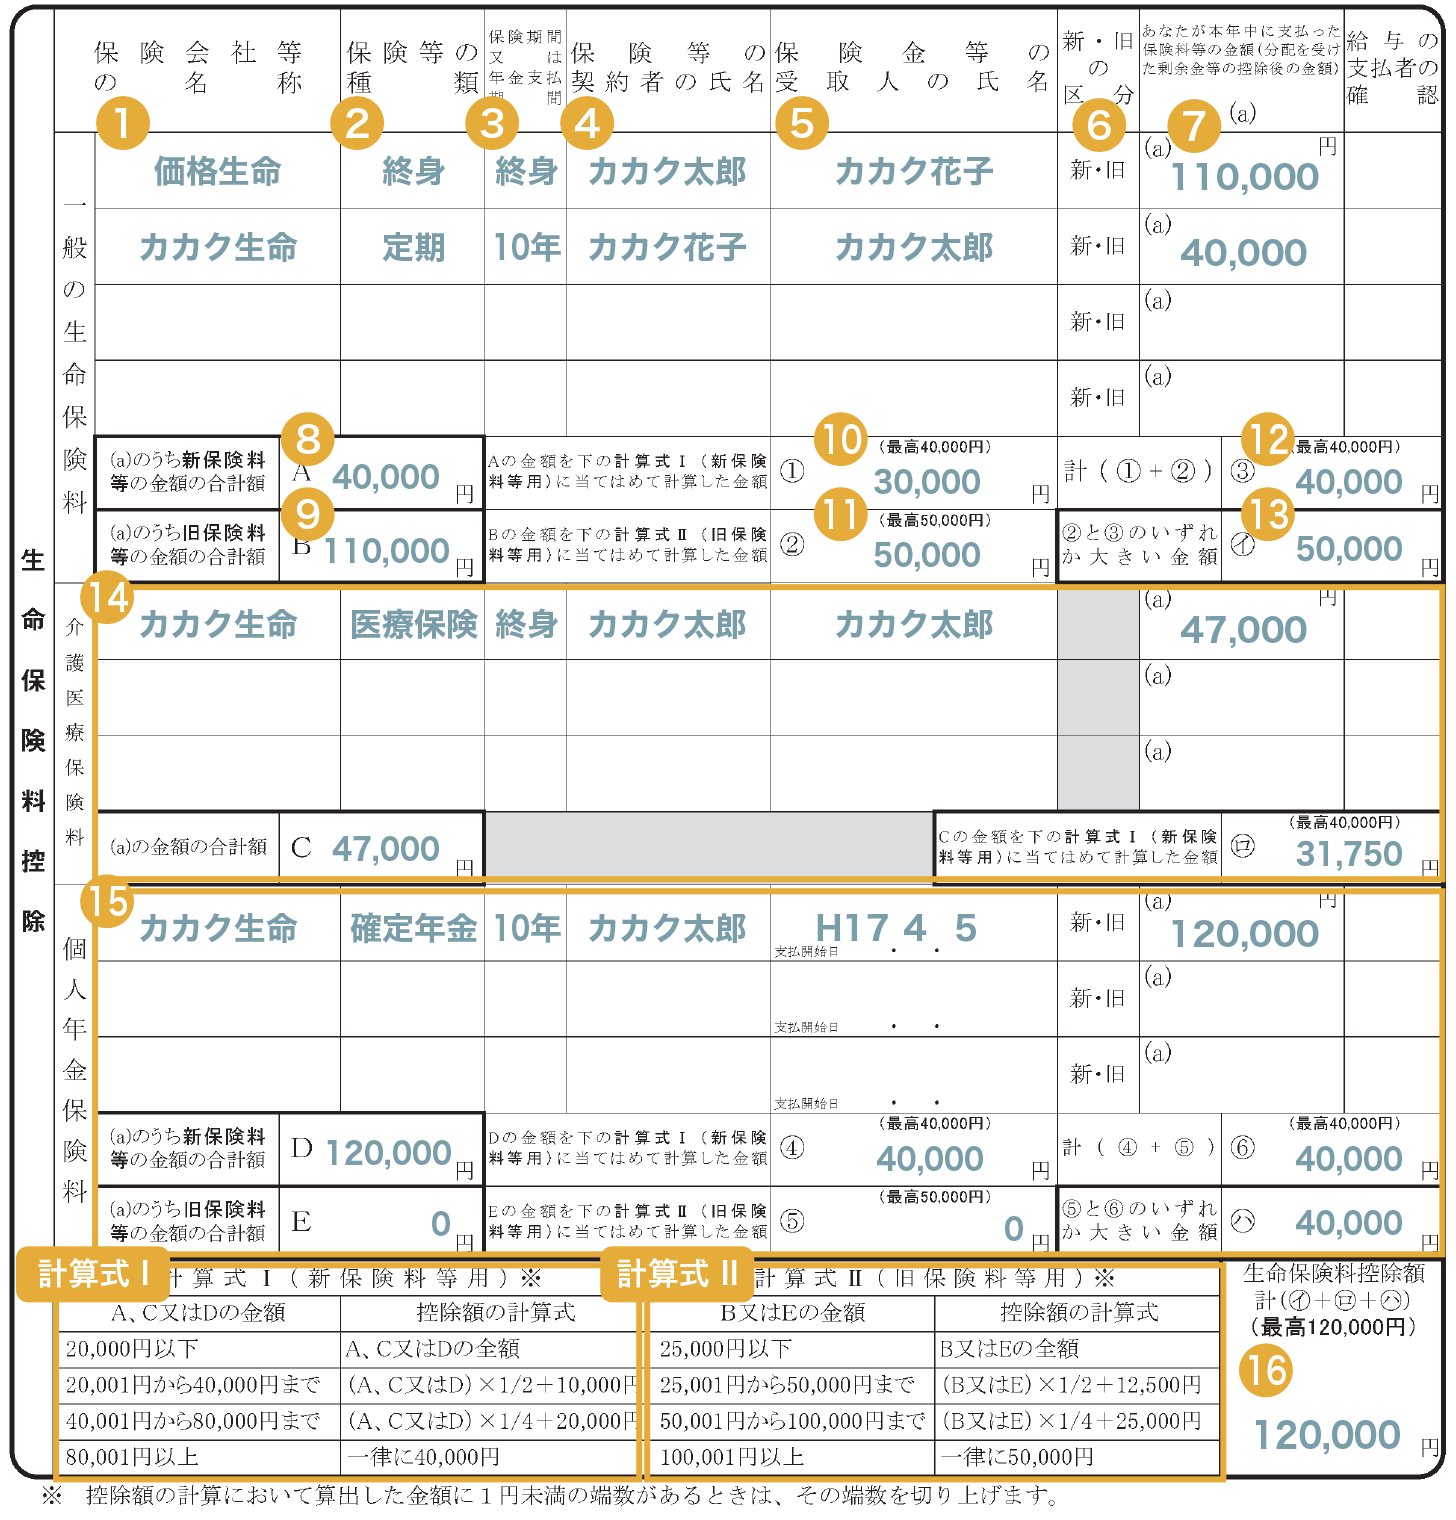
【図解・記入例】給与所得者の保険料控除申告書における正確な書き方手順
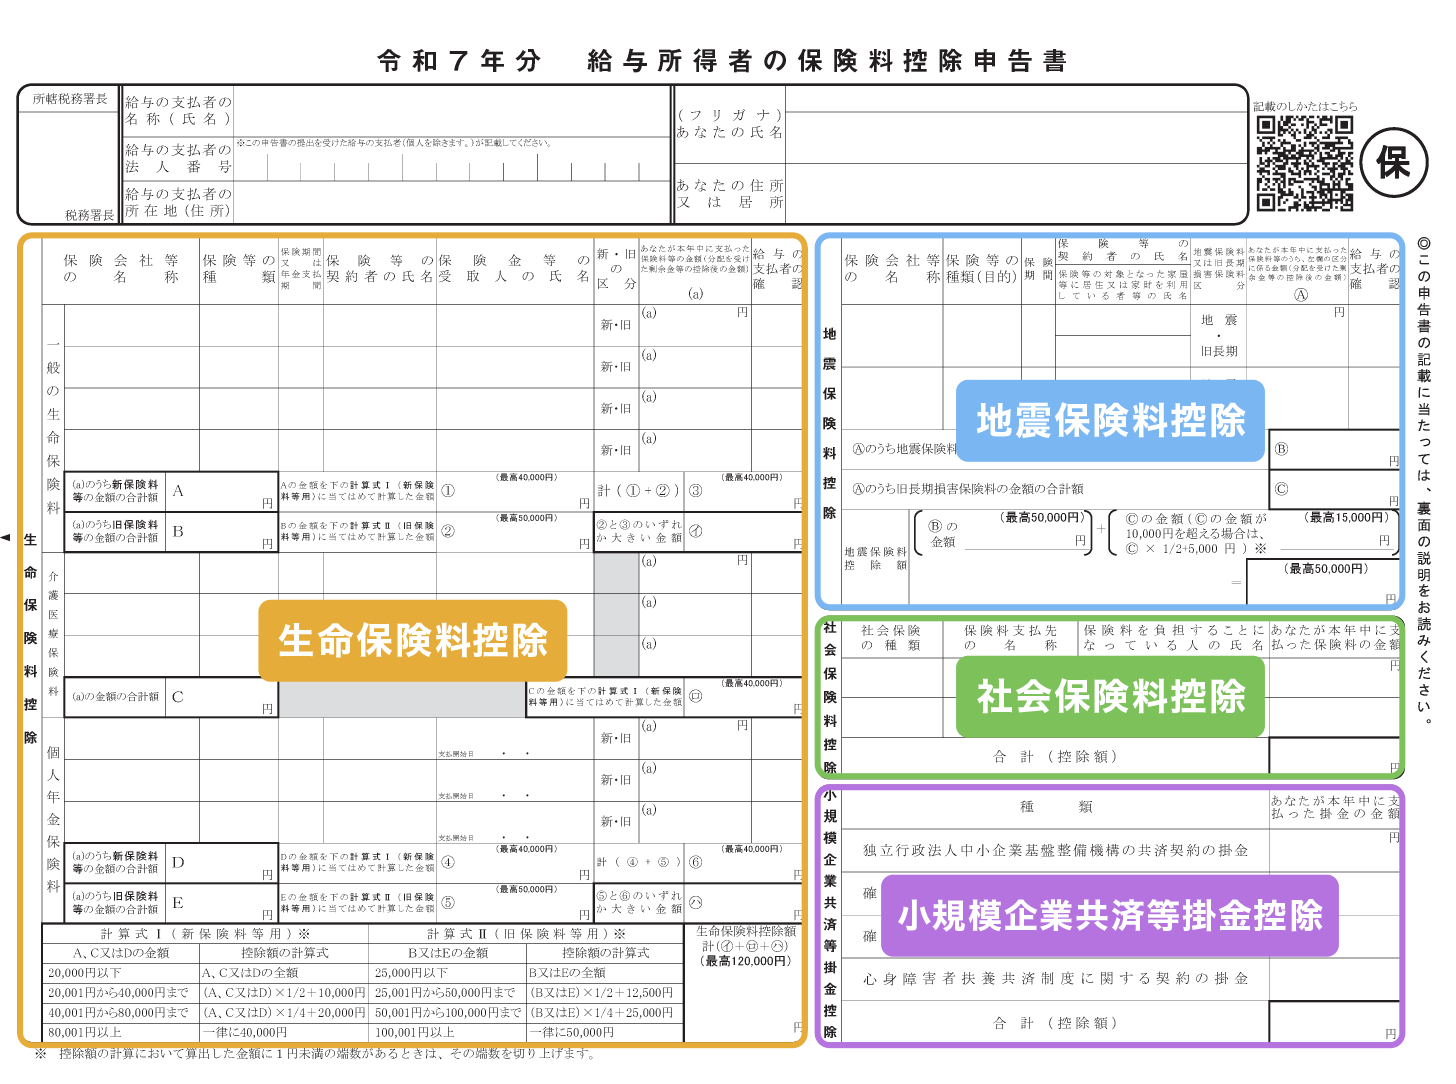
実際に手元に届く「給与所得者の保険料控除申告書」において、どこに何を記入すればよいのか、具体的なシチュエーションごとの書き方を整理します。
ケース1:民間の介護保険料を申告する場合(介護医療保険料控除)
民間保険会社から届いた控除証明書に「介護医療保険料」と明記されている場合は、申告書の中央左側にある「生命保険料控除」エリア内の「介護医療保険料」欄に記入します。
- 保険会社等の名称:保険会社名(例:〇〇生命保険相互会社)
- 保険等の種類:保険商品名または「介護保険」「医療保険」等
- 保険期間:「終身」または「10年」など証明書記載の通り
- 保険等の契約者の氏名:申告者本人の氏名
- 保険金等の受取人:受取人の氏名および続柄(本人、配偶者など)
- あなたが本年中に支払った保険料等の金額:証明書に記載された「申告額(本年12月末時点の見込み額)」
この金額を基に、申告書下部の計算式(新保険料の計算区分)に当てはめて控除額を算出します。年間の支払保険料が8万円を超える場合は、一律で上限の4万円(所得税控除額)となります。
ケース2:親の公的介護保険料を本人が納付書・本人口座で支払った場合(社会保険料控除)
後述する要件を満たし、同居または仕送りをしている親の公的介護保険料を子が立て替えて納付した場合は、申告書右側にある「社会保険料控除」欄に記入します。
- 社会保険の種類:「介護保険料」
- 保険料支払先の名称:親が居住する市区町村名(例:〇〇市役所)
- 保険料を負担することになっている人:親の氏名・続柄(例:父・母)
- あなたが本年中に支払った保険料の金額:本年1月1日〜12月31日までに本人が実際に支払った合計金額
【実態検証】親の介護保険料を年末調整で申告する落とし穴と現場トラブル
税理士会や国税不服審判所の相談事例において、毎年のようにトラブルとなるのが「親の介護保険料を子の年末調整で控除できるかどうか」という問題です。現場の検証データから見えてきた、絶対に知っておくべき決定的な境界線を解説します。
「生計を一」でもNG?年金天引き(特別徴収)と口座振替の決定的な分かれ道
親の介護保険料を子が社会保険料控除として申告するためには、大前提として「親と生計を一にしていること(同居、または生活費・療養費の送金関係があること)」が必要です。しかし、生計を一にしていればすべて控除できるわけではありません。
法律上、最も重要な基準は「実際に誰の財産から支払われたか」という点です。公的介護保険の第1号被保険者(65歳以上)の保険料は、年金受給額が年間18万円以上の場合、原則として「年金天引き(特別徴収)」されます。親の年金から天引きされた介護保険料は、法律上「親自身が支払ったもの」とみなされるため、子がどれだけ多額の仕送りをして生活を支えていても、子の年末調整で控除することは税法上一切認められません。
一方、市区町村から届いた納付書を使って子が自分の現金で支払った場合や、市区町村窓口で手続きを行い「子の銀行口座からの口座振替」に変更して支払った場合に限り、子の社会保険料控除として全額を所得から差し引くことが可能です。
介護保険料二重控除注意点|税務調査や是正通知で慌てないための防衛策
もし、親の年金から天引きされている介護保険料を誤って子の申告書に記入してしまうと、親自身の確定申告(または公的年金等の源泉徴収票)で適用される控除と重複し、「二重控除」となります。これは後の税務署によるデータ照合で確実に発覚し、会社経由で「是正通知(追徴課税)」が届く原因となります。親の介護保険料を申告する際は、納付方法が「普通徴収(納付書または指定口座振替)」になっていることを必ず確認してください。
【客観データ比較】介護保険料控除の種類・要件・必要書類一覧
介護保険料に関連する年末調整の区分、控除上限額、必要書類および注意点を体系的に整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 本人の公的介護保険料(40〜64歳) | 給与天引き(健康保険料に合算) 控除限度額:全額控除 | 標準報酬月額に応じて労使折半で自動徴収 | 申告書への記入は完全不要。会社側で自動計算されるため記入ミスに注意。 |
| 民間の介護医療保険 | 所得税控除限度額:最高40,000円 住民税控除限度額:最高28,000円 | 年間支払保険料80,000円超で上限適用 | 控除証明書の原本添付が必須。一般生命保険料・個人年金保険料とは別枠で計算される。 |
| 親の公的介護保険料(普通徴収・本人が支払) | 社会保険料控除 控除限度額:支払った全額 | 市区町村基準(年間約6万〜12万円前後) | 生計を一にする親の分を子の財産から支払った場合のみ可。所得税率が高い子が申告すると節税効果大。 |
| 親の公的介護保険料(年金特別徴収) | 子の控除対象外(控除額0円) 親本人の年金控除となる | 年金受給者の大半(年金年額18万円以上)が該当 | 子の申告書に書くと二重控除で否認される。普通徴収への切り替え可否は自治体に事前確認が必要。 |
一般に知られていない盲点とネットの誤解|証明書の添付と紛失対応
ネット上のQ&AコミュニティやSNS上では、「公的介護保険料の領収書を申告書に貼らなければならないのか」「証明書を失くしたら控除を受けられないのか」といった疑問が多く見られます。法的な添付要件と紛失時の対応策を正確に整理します。
介護保険料控除証明書添付の有無と介護保険料領収証書紛失時のリカバリー
結論から述べると、公的介護保険料(社会保険料控除)については、年末調整申告書への領収証書や納付証明書の添付義務はありません。税法上、支払った事実を申告書に記載するだけで控除の適用を受けられます。そのため、仮に納付時の領収証書を紛失してしまった場合でも、通帳の引き落とし履歴や自治体からの納税通知書で支払日と金額を確認できれば、申告書に金額を記入して提出することが可能です。
ただし、税務署からの照会や社内確認を求められた場合に備え、紛失した際は市区町村の介護保険課等の窓口で「介護保険料納付確認書(または納付証明書)」の再発行を受けて手元に保管しておくのが安全です。
一方、民間の介護保険(生命保険料控除)は、原則として保険会社発行の「控除証明書」の原本(または電子データ)の提出・提示が法律で義務付けられています。紛失した場合は、保険会社のマイページから電子発行するか、再発行手続きを速やかに行う必要があります。
2026年最新年末調整税制改正と電子化(マイナポータル連携)の潮流
2026年の年末調整実務においては、マイナポータル連携による控除証明書データの自動一括取得がさらに浸透しています。民間の介護医療保険料についても、書面の証明書を取り寄せて手書き計算する必要がなくなり、オンライン上で申告データを自動生成・送信する企業が急増しています。これにより、手書きの計算ミスや添付漏れによる書類不備のリスクは大幅に低減しています。

【プロの結論】介護費用負担と税負担軽減を両立させる判断基準
高齢化が進む日本社会において、家族の介護に関わる金銭負担は深刻な課題です。税法を正しく理解し、適正な控除を活用することは家計防衛において不可欠な戦略となります。
申告すべき人・申告不要な人の明確な判定チェックリスト
- 申告書に何も書かなくてよい人:
- 民間の介護保険・医療保険に加入していない人
- 自身の会社の給与天引き以外の介護保険料を支払っていない人
- 親が公的年金から介護保険料を天引きされている人
- 申告書に記入・提出が必要な人:
- 民間の介護保険や医療保険の保険料を本年中に支払った人(控除証明書が必要)
- 生計を一にする親の公的介護保険料を、子の銀行口座や現金(納付書)で支払った人
【プロの結論】家族社会学・健全な金銭管理の視点から見出すべき教訓
社会保障と家族関係の構造を分析すると、親の介護を巡る金銭トラブルは「家族だから曖昧でよい」という境界線の緩さに起因することが少なくありません。税制上、子が親の介護保険料を負担して社会保険料控除を受ける選択は、子の所得税・住民税を軽減する有効な手段となり得ます。しかし、そのためには年金天引きから口座振替への切り替え手続きを自治体で行うなど、客観的・法的な証拠を残す明確な手続きが求められます。
「誰の口座から、どのような名目で納付しているのか」を透明化することは、単なる節税にとどまらず、将来の相続や親族間における介護費用の分担トラブルを防ぐための極めて健全なガバナンスとなります。
【介護保険料 年末調整 書き方】に関するよくある質問(FAQ)
Q1:40歳になり今年から給与から介護保険料が引かれ始めましたが、申告書のどこに書けばいいですか?
A1:申告書に記入する必要は一切ありません。40歳〜64歳の方の公的介護保険料は、健康保険料と合算されて給与から天引きされており、会社側で年間の納付額を完全に把握しています。自動的に年末調整で全額控除の計算が行われます。
Q2:別居している高齢の母親の介護保険料を納付書で支払いました。私の年末調整で控除できますか?
A2:定期的な仕送りを行うなど「生計を一にしている」実態があり、かつ母親の年金から天引きされずに届いた納付書をあなたの資金(現金または口座)で納付したのであれば、あなたの「社会保険料控除」として全額申告できます。
Q3:親の介護保険料が年金から引かれていますが、親に仕送りしている私が申告してもいいですか?
A3:申告できません。年金から天引き(特別徴収)された保険料は、法的に年金受給者である親自身が支払ったものとして扱われます。子が申告すると二重控除となり、税務署から否認されます。
Q4:民間の介護保険の控除証明書が年末調整の提出期限に間に合わない場合はどうすればいいですか?
A4:勤務先に事情を伝えて書類の差し替えが可能か確認するか、会社での年末調整完了後に、翌年2月16日〜3月15日の確定申告期間中に自身で確定申告(還付申告)を行うことで、払いすぎた税金の還付を受けることができます。
まとめ:最新ルールを押さえて年末調整の申告漏れ・ミスをゼロに
介護保険料の年末調整は、「自分の給与天引き分は記入不要」「民間の介護保険は介護医療保険料控除」「親の分は納付方法と生計要件で判断」という3つの原則さえ押さえれば、決して複雑ではありません。
特に親の介護費用を一部でも負担している場合は、納付方法を普通徴収や口座振替に整理しておくことで、世帯全体の税負担を大幅に軽減できる可能性があります。申告書の提出前に自身の保険契約や親の納付実態を今一度確認し、適正でミスのない年末調整を行いましょう。 (出典: 介護 保険 料 年末 調整 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。