年収500万の手取り月収はいくら?独身・既婚の内訳と生活水準の現実
「年収500万円」といえば、日本のビジネスパーソンにとってキャリアの一つの節目であり、平均年収を上回る安定したステータスと捉えられることが少なくありません。しかし、いざ給与明細を開いた瞬間、「額面は悪くないはずなのに、口座に振り込まれる金額が想像以上に少ない」と違和感を抱く人は後を絶ちません。
額面年収と実際に使える手取り額の間には、税金や社会保険料という名の大きな「見えない壁」が存在します。2026年現在の最新税制・社会保険料率を前提に、ボーナスの有無や独身・既婚といった家族構成による手取り月収のリアルな落としどころ、引かれる金額の厳密な内訳、そして実際の生活レベルまでを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の年間手取りは約385万〜405万円、ボーナスなしなら手取り月収は約32万〜33万円、ボーナス年4ヶ月分なら毎月の手取りは約24万〜25万円前後にとどまる。
- 要点2:額面から差し引かれる社会保険料と税金の総額は年間約100万〜115万円に達し、額面の2割以上が天引きされる構造が「思ったより少ない」と感じる根本原因である。
- 要点3:独身一人暮らしなら余裕のある貯蓄が可能だが、既婚子持ち世帯では教育費や住宅費の負担が重く、家計管理と資産運用の戦略が生活水準を左右する。
【2026年最新】年収500万円の手取り月収はいくら?ボーナス有無で激変する実態
給与所得者が手にする「手取り」を把握する際、最も大きな分岐点となるのが賞与(ボーナス)の支給形態です。同じ「額面年収500万円」であっても、年俸制などでボーナスがない企業と、夏・冬にまとまった賞与が出る企業とでは、毎月の銀行口座に振り込まれる金額が大きく異なります。
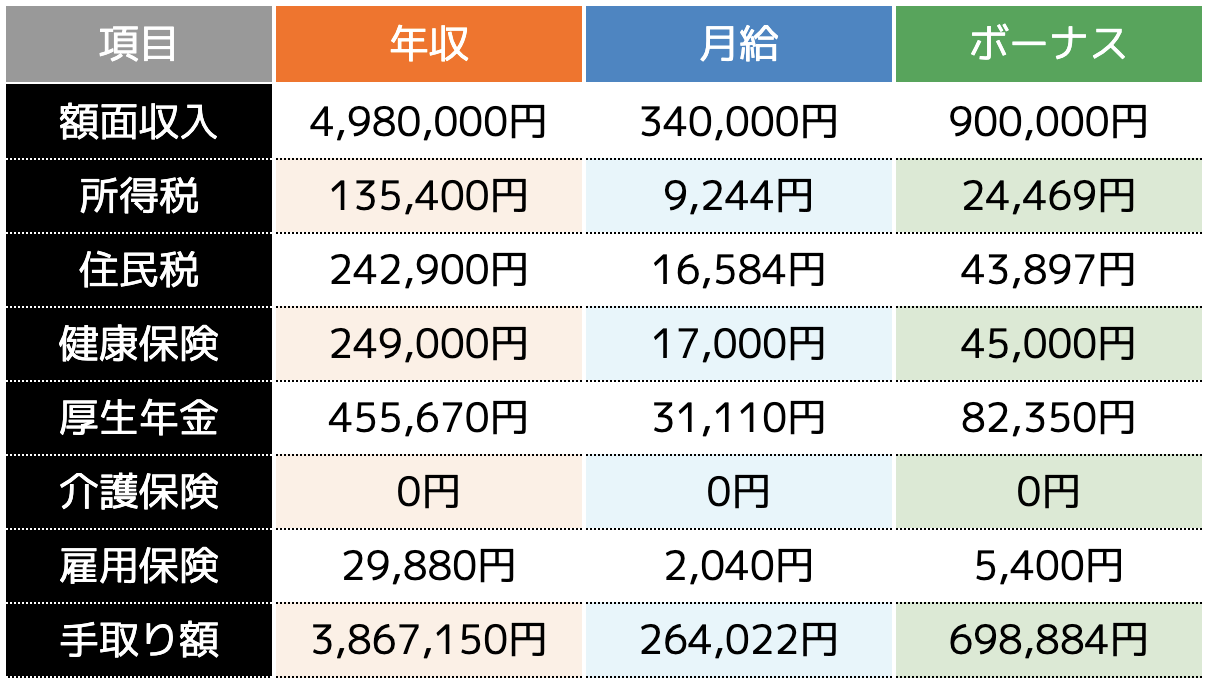
2026年の税制および社会保険料率(健康保険・厚生年金・雇用保険・介護保険)を適用した額面500万の手取り計算シミュレーションを行うと、年間の手取り総額は独身者の場合で約388万円(手取り率約77.6%)となります。これを月々の受け取りベースに分解すると、以下の2つのパターンに分かれます。
まず、賞与支給のない年収500万のボーナスなし月収の場合、年収500万円を単純に12分割した月額基本給は約41.6万円です。ここから社会保険料や所得税、住民税が引かれるため、毎月の手取り月収は約32.3万円となります。毎月のキャッシュフローが安定しており、月次の家計設計が立てやすいのが特徴です。
一方、日本の伝統的企業に多い「基本給×16ヶ月(夏冬各2ヶ月分、計4ヶ月分のボーナス)」という給与体系の場合、月々の額面給与は約31.2万円まで下がります。その結果、毎月の手取り月収は約24.2万円まで目減りします。残りの手取り分は夏と冬のボーナス(1回あたり手取り約48.5万円、年間約97万円)として支給されるため、毎月手元に入る現金だけを見れば「手取り24万円台」となり、贅沢な暮らしとは程遠い感覚を抱くことになります。
転職市場やネット上で頻繁に検索される「手取り30万円に必要な年収」という基準で見ると、ボーナスがない契約であれば年収460万〜480万円前後で達成可能です。しかし、ボーナスが年4ヶ月分含まれる一般的な給与体系の場合、毎月の手取り30万円を安定して手元に残すには年収620万〜650万円程度の額面が必要となります。

「思ったより手取りが少ない」と感じる決定的な理由|引かれる税金・社会保険料の内訳
年収500万円に到達した会社員が直面する最大のショックは、「年間で110万円以上もの大金が手元を通り過ぎて消えている」という事実です。額面500万円のうち、約22〜23%が給与天引きによって差し引かれます。具体的に何がいくら引かれているのか、内訳を詳細に検証します。
控除項目の大半を占めるのが社会保険料(健康保険・厚生年金・雇用保険)です。東京都内の協会けんぽに加入する一般的な会社員の場合、年間で差し引かれる社会保険料の合計は約73.8万円(健康保険料約25万円、厚生年金保険料約45.8万円、雇用保険料約3万円)にのぼります。これらは給与額に応じて機械的に徴収され、一切の裁量や節税の余地がありません。
次に引かれるのが税金です。課税所得に対して算出される所得税が年間約13.9万円、前年の所得に基づいて各自治体から課される住民税が年間約24.4万円となります。これら所得税・住民税・社会保険料の引かれる額をすべて合算すると、年間で約112.1万円という莫大な金額が天引きされている計算になります。
「額面500万円」という響きからは、月々40万円以上を自由に使えそうなイメージを抱きがちです。しかし現実は、月平均で約9.3万円分が公的負担として事前に差し引かれており、これが「昇給したはずなのに生活が楽にならない」「思ったより手取りが少ない」と感じる根本的な構造要因です。
【独身vs既婚子持ち】家族構成で変わる手取り額と格差シミュレーション
給与額面が同一の500万円であっても、扶養家族の有無によって手取り額には明確な差が生じます。税制上の配偶者控除や扶養控除が適用されることで、課税対象となる所得が圧縮されるためです。
独身者と、配偶者(専業主婦/夫・年収103万円以下)および子どもを扶養する世帯での手取り額と天引き項目の違いを整理したデータが以下の比較表です。
| 項目・世帯属性 | 年収500万 独身(単身者) | 年収500万 既婚(配偶者扶養) | 既婚・配偶者+高校生1人扶養 |
|---|---|---|---|
| 年間社会保険料(概算) | 約73.8万円 | 約73.8万円 | 約73.8万円 |
| 所得税(年間) | 約13.9万円 | 約10.1万円 | 約6.3万円 |
| 住民税(年間) | 約24.4万円 | 約21.1万円 | 約17.8万円 |
| 年間手取り総額 | 約387.9万円 | 約395.0万円 | 約402.1万円 |
| 手取り月収(ボーナス無) | 約32.3万円 | 約32.9万円 | 約33.5万円 |
| 手取り月収(賞与年4ヶ月) | 約24.2万円(賞与約97万) | 約24.7万円(賞与約99万) | 約25.1万円(賞与約101万) |
年収500万の独身手取り額と年収500万の既婚子持ち手取りを比較すると、年間で約7万〜14万円ほど既婚・子持ち世帯の手取りが多くなります。配偶者控除(38万円)や一般扶養控除(38万円)の適用により、課税所得が引き下げられるためです。
ただし、手取り総額が年十数万円増えたとしても、支出面の増加幅はその比ではありません。単身者であれば全額を自分一人の生活に充てられますが、ファミリー世帯では食費、水道光熱費、住居の広さに伴う家賃増や教育費が重くのしかかり、可処分所得の実質的なゆとりは独身者の方が圧倒的に高くなります。

年収500万円のリアルな生活レベル|家賃目安・貯金額・一人暮らしの実態
年収500万円のプレイヤーは、日々の生活でどのような消費と貯蓄が可能なのか。単身世帯と子育てファミリー世帯に分けて実態を検証します。
独身・一人暮らしの生活水準と家賃・貯金の現実
年収500万の一人暮らし生活レベルは、堅実な金銭感覚を保っていれば精神的にも金銭的にもかなりの余裕があります。毎月の手取りが約24万円(賞与あり)〜32万円(賞与なし)となるため、家計破綻のリスクは極めて低い水準です。
適正とされる年収500万円の家賃目安は、手取り月収の25〜30%程度である7万〜9万円前後です。都内23区内であっても、急行停車駅を少し外したり築年数に妥協すれば、オートロック付きの1K〜1DKマンションを十分に確保できます。
自炊と外食をバランスよく組み合わせた場合の食費は月4万〜5万円、通信費や光熱費で約2.5万円、趣味や交際費に月4万〜5万円を費やしても、毎月5万〜8万円の貯金・投資枠を捻出可能です。年間ボーナスを含めれば、年収500万の貯金額平均の実践値として年間80万〜120万円前後の資産形成が現実的な射程に入ります。
既婚・子持ち世帯(片働き)の生活水準
一方、配偶者と子ども1人を抱える「片働き年収500万円」の世帯では、生活の実態は一変します。ファミリー向けの2LDK〜3LDK賃貸や住宅ローン返済(月10万〜13万円)、家族3人分の食費(月7万〜9万円)、水道光熱費や雑費(月3万〜4万円)を差し引くと、毎月の手取り25万円前後はほぼ全額が固定費と基本生活費で消滅します。
子どもが未就学児の間は児童手当などの公的支援があるものの、習い事や教育資金の積立、家族旅行の費用を捻出するには、夏冬のボーナスを切り崩す運用を余儀なくされます。「外食は週末のファミレスや回転寿司が中心」「日常の買い物はディスカウントスーパーが基本」という生活防衛策を講じなければ、年間の貯蓄額が数十万円にとどまるケースも珍しくありません。
【実態検証】年収500万円の割合と世間の評価|勝ち組なのか?現場の声
国税庁が公表している「民間給与実態統計調査」の最新動向を分析すると、日本国内における年収500万円台(500万超〜600万円以下)の割合は約10.9%となっています。また、年収500万円以上の給与を得ている層は給与所得者全体の上位約33%に位置します。
日本人の平均給与が460万円前後で推移する中、統計上は「給与所得者の上位3分の1」に入るポジションであり、社会的な評価としては間違いなく安定層に属します。年代別に見ると、20代後半で年収500万円に達していれば同世代の中で明確な上位層(トップ10%未満)ですが、40代〜50代ではボリュームゾーンの中心に位置する水準です。
インターネット上のコミュニティやSNS、知恵袋などで交わされる当事者たちの生の声を取材・検証すると、評価は置かれた環境によって完全に二分されています。
「20代後半・独身で500万。自炊もしつつ月7万円を新NISAに回し、年1回は海外旅行に行ける。十分勝ち組感がある」(28歳・IT関連)という満足の声がある一方、地方から都市部に移住したファミリー層からは「家族3人で年収500万。都下で家賃12万円を払うと毎月赤字ギリギリ。どこが上位3割なのか実感がまったくない」(36歳・メーカー勤務)といった切実な吐露が目立ちます。
このように、「年収500万円」という数字自体が勝ち組か否かを決めるのではなく、「独身か家族持ちか」「居住地域の住宅コスト」「配偶者の収入の有無」という3つの変数が、体感の豊かさを決定づけています。
一般に知られていない盲点とネットの誤解|「額面」と「購買力」のギャップ
ネット上の言説やマネー系コンテンツには、年収500万円に関する誤解や時代遅れの認識が散見されます。実態を見誤らないために知っておくべき3つの盲点を提示します。
1. 「年収500万円=手取り400万円」という固定観念のズレ
過去の税制や社会保険料率のイメージから「手取りは額面の8割(年収500万なら手取り400万円)」と単純計算する人が依然として多く存在します。しかし、過去十数年にわたる社会保険料率の段階的引き上げや給与所得控除の上限引き下げにより、現在の独身者の手取り率は約77.6%(手取り約388万円)まで低下しています。この約12万円の差額は、月額に換算すると毎月1万円分の購買力が消失していることを意味します。
2. インフレ(物価上昇)による実質購買力の低下
近年の食料品、エネルギー価格、日用品の値上げは、手取り月収24万〜32万円の家計に直接打撃を与えています。同じ「額面500万円・手取り月収25万円」であっても、数年前と同じ支出パターンを維持した場合、月あたり2万〜3万円の実質的な可処分所得が目減りしている計算になります。名目上の年収が維持されていても、実質的な購買力は低下しているという危機感を持つ必要があります。
3. 不適切な「節税対策」という名の浪費トラップ
年収500万円前後の層をターゲットにした「節税目的のワンルームマンション投資」や「高額な個人年金保険の勧誘」には極めて慎重であるべきです。年収500万円の所得税率は10%(住民税と合わせて20%)のレンジに位置するため、不動産所得の赤字計上による損益通算を行っても、得られる税還付額は限定的です。節税効果よりも空室リスクや修繕積立金負担のデメリットが上回るリスクが高く、まずはiDeCo(個人型確定拠出年金)やふるさと納税といった王道の公的制度を使い切ることが先決です。
【プロの結論】経済社会学・家計構造から見る資産防衛とキャリアの判断基準
年収500万円という立ち位置は、経済社会学の観点から見ると「中流意識の罠」に最も陥りやすい危険な境界線です。統計上は上位3割に入るため、「少しくらい贅沢をしても大丈夫だろう」という心理が働きやすく、分不相応な新築マンションの購入、高額な自動車ローン、身の丈に合わない生命保険への加入によって家計が硬直化するケースが頻発しています。
この年収帯において、将来の経済的安定を確立できる人と、家計破綻のリスクに怯え続ける人の分岐点は明確です。
年収500万円の環境を最大限に活かせる人の条件
- 独身、または共働きで世帯年収800万〜1000万円を形成している世帯
- 家賃・住宅ローンを毎月の手取りの25%以内(月6万〜8万円台)に抑えている人
- ボーナスを生活費の補填に使わず、全額を資産運用(新NISA等)や予備資金に回せている人
- 見栄のためのブランド消費や見せかけの交際費をコントロールできる人
早急に家計の見直しやキャリアアップが必要な人の条件
- 片働き(単独年収500万円)で配偶者と子ども2人以上を扶養している世帯
- ボーナス支給を前提にして住宅ローンや教育費の年間収支を組んでいる人
- 手取り月収が24万円前後であるにもかかわらず、家賃や車関連費に月10万円以上を投じている人
片働きで家族を養う年収500万円世帯が生活のゆとりを取り戻すための最も有効な処方箋は、無理な極限節約ではなく「配偶者のパート・正社員化による世帯年収の底上げ(共働き化)」と「本人のスキルアップ・転職による年収600万〜700万円へのステップアップ」です。配偶者が年収100万〜150万円を得るだけで、手取りベースの世帯収入は劇的に改善し、教育資金や老後資金の不安は一気に解消へ向かいます。
【500 万 手取り 月収】に関するよくある質問(FAQ)
Q1:年収500万円で毎月の手取り月収を30万円にする方法はありますか?
A1:年収500万円の給与体系が「年俸制」または「賞与なし」の契約であれば、毎月の額面が約41.6万円となるため、社会保険料や税金を引いた後の手取り月収は約32.3万円となり、30万円を超えます。一方、賞与が年4ヶ月分出る会社の場合は毎月の手取りが約24.2万円となるため、月々の手取り30万円を達成するには年収620万円程度まで昇給するか、副業で月6万〜7万円の手取り収入を追加する必要があります。
Q2:年収500万円で組める住宅ローンの安全な借入額はいくらですか?
A2:金融機関の審査上は年収の7〜8倍(3500万〜4000万円)まで借入可能な場合がありますが、手取り月収から見た安全圏は年収の5〜6倍(2500万〜3000万円程度)です。金利上昇局面を考慮すると、毎月の返済額を7万〜8.5万円程度(手取り月収の30%未満)に抑える設計が、教育費や修繕積立金と両立させるための防衛ラインとなります。
Q3:年収500万円の独身者が毎月投資・貯蓄に回すべき金額の目安は?
A3:独身一人暮らしで手取り月収が約24万〜32万円の場合、毎月の手取りの20〜30%(約5万〜8万円)を新NISAなどの積立投資に回すのが理想的な水準です。さらにボーナス手取りの半分(年間約40万〜50万円)を貯蓄・投資に充てることで、年間100万〜150万円ペースでの資産形成が可能となり、30代のうちに純資産1000万円の大台に到達できます。
Q4:ふるさと納税を行う場合、年収500万円の控除上限額はいくらですか?
A4:独身または共働き世帯の場合、年収500万円の方のふるさと納税の自己負担2,000円で済む年間上限額の目安は約61,000円です。配偶者を扶養している世帯の場合は約49,000円、高校生の子どもが1人いる場合は約40,000円が目安となります。所得税の還付や翌年の住民税控除が受けられるため、手取りを実質的に増やす有効な手段です。
まとめ:手取りの現実を直視し賢く資産を築くためのロードマップ
年収500万円は、日本の労働市場において上位3割に入る立派な実績でありながら、税金や社会保険料の天引きによって「額面と手取りのギャップ」に最も悩みやすい年収帯でもあります。独身であれば年間手取り約388万円(手取り月収約24万〜32万円)を武器に着実な資産形成が進められますが、片働きのファミリー世帯では構造的な厳しさに直面します。
重要なのは、「額面500万円」という言葉の響きに惑わされず、手元に残る正確な手取り額を基準にして固定費(住居費・保険・車)を設計することです。その上で、新NISAやiDeCo、ふるさと納税といった公的優遇制度をフル活用し、必要に応じて世帯の共働き化やキャリアアップを図ることが、2026年以降の不確実な経済環境を生き抜く確かな基盤となります。 (出典: 500 万 手取り 月収(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。