死亡診断書の費用相場と保険適用外の理由|役所提出前の落とし穴と対策
家族の臨終という極限の心理状態において、病院から突如として手渡される「死亡診断書」。悲しみに暮れる間もなく火葬や葬式の段取りに追われるなか、窓口で請求された発行費用を見て「なぜ健康保険が使えないのか」「病院によって金額が大きく異なるのはなぜか」と強い違和感を抱く遺族は少なくありません。
さらに深刻なのは、役所へ提出した瞬間に原本が二度と手元に戻らないという行政手続きの落とし穴です。生命保険金の請求や金融機関の口座解約で提出を求められた際、原本を手放してしまったことで病院へ再発行を依頼し、数千円の手数料と数週間の時間を余計に費やしてしまうトラブルが後を絶ちません。本稿では、制度の背景にある法的なカラクリから、損をしないためのコピー対策、警察が介入する「死体検案書」との決定的な違いまで、現場取材と制度データに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:死亡診断書の費用相場は3,000円〜1万円前後だが、死亡後の書類作成は「医療行為(疾病の治療)」に当たらないため公的医療保険が適用されず、全額自己負担の自由診療となる。
- 要点2:役所に提出した原本は返却されないため、窓口へ行く前に必ずA4サイズで5枚〜10枚程度の原本コピーを取っておくことが実務上の鉄則である。
- 要点3:かかりつけ医による生前診療外での急死や警察介入時は「死体検案書」扱いとなり、検案・搬送費用を含めて3万円〜10万円超へと跳ね上がる。
【最新データ検証】死亡診断書の費用相場と保険適用外になる法的なカラクリ
家族を看取った直後、医療機関から請求される死亡診断書にかかる費用の内訳と相場を確認すると、公立病院で3,000円〜5,000円程度、私立大学病院や総合病院では5,000円〜1万円前後と、施設ごとに倍以上の価格差が存在します。英文での発行や特殊な法医学的証明を要する場合には、1通で1万5,000円〜2万円を超えるケースも珍しくありません。
なぜ同じ公的証明書類であるにもかかわらず、これほど料金がバラバラなのか。その根底には、死亡診断書が保険適用外の理由が日本の健康保険法において明確に規定されているという構造があります。公的医療保険は「疾病または負傷の治療」に対して給付されるものであり、患者が死亡した時点で被保険者に対する直接的な治療関係は終了します。死亡後の診断書作成は「遺族が各種行政・民間手続きを行うための私的な証明書発行事務」とみなされるため、療養の給付から外れ、医療機関が価格を自由に設定できる自由診療(自費診療)扱いとなるのです。
費用の内訳としては、医師の専門的知見に基づく医学的判断料、過去のカルテ精査および死因特定の事務作業料、書類作成手数料などが一体となった「文書作成料」として計上されます。生前にどれほど高額療養費制度の適用を受けていたとしても、この文書作成料だけは1円も減額されない点に注意が必要です。
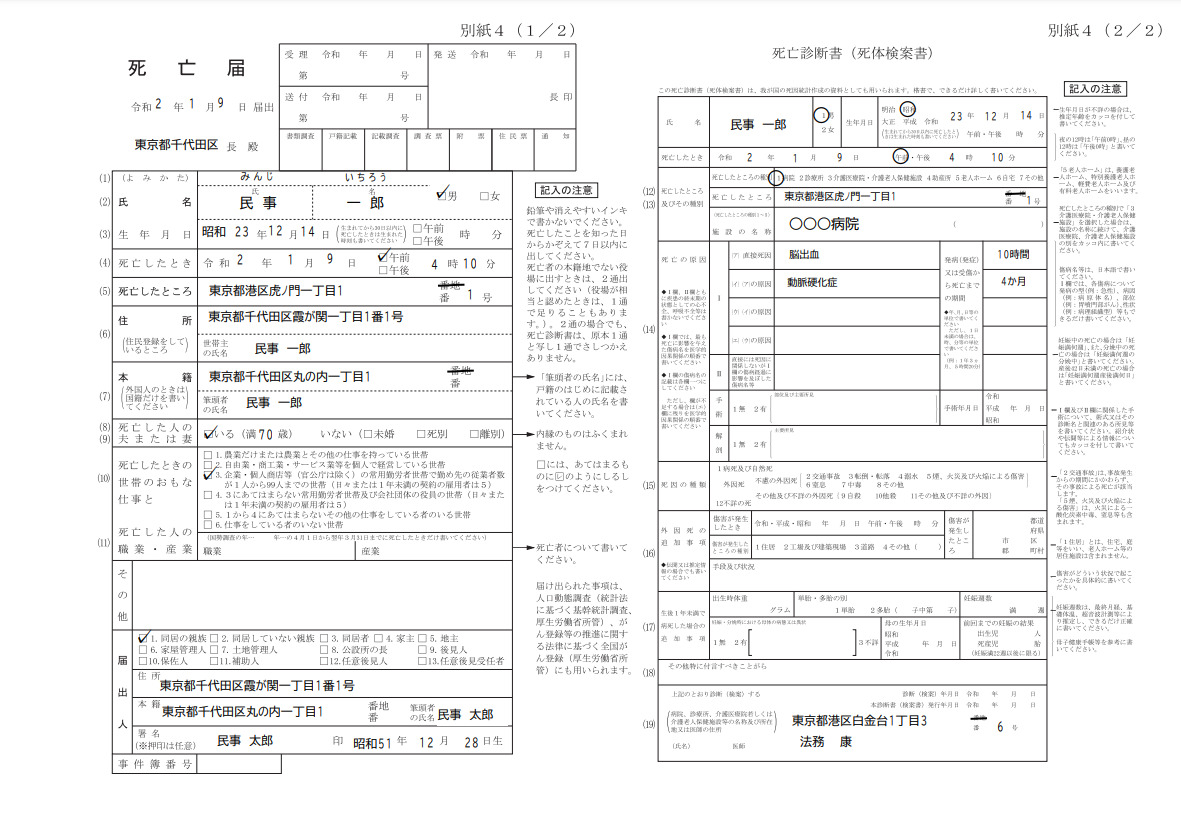
【徹底比較】死亡診断書と死体検案書の違い|現場で費用が跳ね上がる境界線
医療や終活の現場で最も混同されやすいのが、死亡診断書と死体検案書の違いです。両者は戸籍法に基づく同一の用紙(A3判の右半分)を使用しますが、発行に至る法的なプロセス、発行権限、そして遺族が負担する総費用には天と地ほどの開きが生じます。
法的な根拠となるのが死亡診断書の発行権限と医師法20条の規定です。医師法第20条では「医師は、自ら診察しないで治療をし、若しくは診断書若しくは処方せんを交付し、又は自ら検案しないで検案書を交付してはならない」と定めています。さらに同条但し書きにおいて、自ら診察していた患者が診療中の病気で死亡した場合は、最終診察から24時間を経過していても「改めて診察(死後診察)すること」で死亡診断書を交付できると規定されています。
一方、診療を受けていなかった傷病での急死や、不慮の事故、死因が直ちに判明しない異状死の場合、医師は管轄警察署へ届け出る義務を負います(医師法第21条)。こうなると警察による検視や法医学者による死体見分が行われ、交付される書類は「死体検案書」へと切り替わります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 死亡診断書 | 継続診療中の病気による死亡時、担当主治医が交付 | 3,000円〜10,000円前後 | 病院の規程により定額。即日〜数時間以内に受け取れる標準ルート |
| 死体検案書 | 突然死・事故死・不詳の死で警察が介入し、警察医・監察医が交付 | 30,000円〜100,000円以上 (検案料・搬送料等を含む) | 遺体搬送費や解剖費用(行政解剖等)が加算され、負担が大幅に増大 |
| 自宅看取り時の扱い | 在宅療養中のかかりつけ医がいる場合、訪問診察で死亡確認 | 5,000円〜15,000円前後 (往診料・時間外加算等) | 事前の在宅医療連携があれば警察の介入を防ぎ、精神的・金銭的負担を回避可能 |
| 再発行時の費用 | 交付した医療機関の窓口で遺族(法定相続人)が申請 | 1通あたり2,000円〜5,000円 | 即日交付は難しく、カルテ確認と医師承認で数日〜2週間を要する |
【実態検証】「原本を提出して消えた」現場取材で見えた遺族の後悔とリアル
都内の大手葬儀社に勤務するベテラン納棺師は、取材に対して次のように現場の混乱を証言しています。
「病院から死亡届と一体になった書類を受け取った際、ご遺族は激しい悲嘆のなかにいます。『急いで市役所へ出さなければ火葬ができない』と焦るあまり、コピーを取らずにそのまま提出してしまい、後から生命保険会社や銀行の手続きで立ち往生するケースが年間を通して後を絶ちません」
大手質問サイトやSNS上でも、「保険会社から死亡診断書を求められたが原本は役所に取られた」「再発行のために遠方の病院まで往復し、余計な費用と日数がかかった」という投稿が散見されます。こうした金銭的・時間的ロスを防ぐ防壁となるのが、提出前の確実なコピー保管です。
実務上推奨される死亡診断書コピーの必要枚数は5枚〜10枚です。提出先ごとの要否を整理した死亡診断書の提出先一覧は以下の通りです。
- 市区町村役場(戸籍窓口):原本提出が必須(返却不可)。埋火葬許可証の発行と引き換えに回収されます。
- 民間生命保険会社:死亡保険金の請求。請求金額が少額の場合はコピー可のケースが増加しているものの、受取金額が大きい場合や複数社にまたがる場合は原本(または病院の公印入り再発行原本)を要求されることがあります。
- 金融機関(銀行・信託銀行・ゆうちょ銀行):口座名義人の死亡確認および口座凍結解除。原則としてコピー提出可(窓口で原本照合を行うか、住民票除票・戸籍謄本で代用可能な場合が一般的)。
- 年金事務所:遺族年金の請求および受給停止手続き。死亡診断書のコピーまたは死亡の記載がある戸籍謄本で受理されます。
- 勤務先・学校:慶弔休暇の申請や退職手当の受給。社内規定によりコピー可が通例。
役所の戸籍窓口に提出する直前、あるいは葬儀社に手続き代行を依頼する引き渡しの瞬間に、スマートフォンでの高精細スキャン保存を含め、必ず複数枚の鮮明なコピーを手元に残しておくことが極めて重要なリスクヘッジとなります。
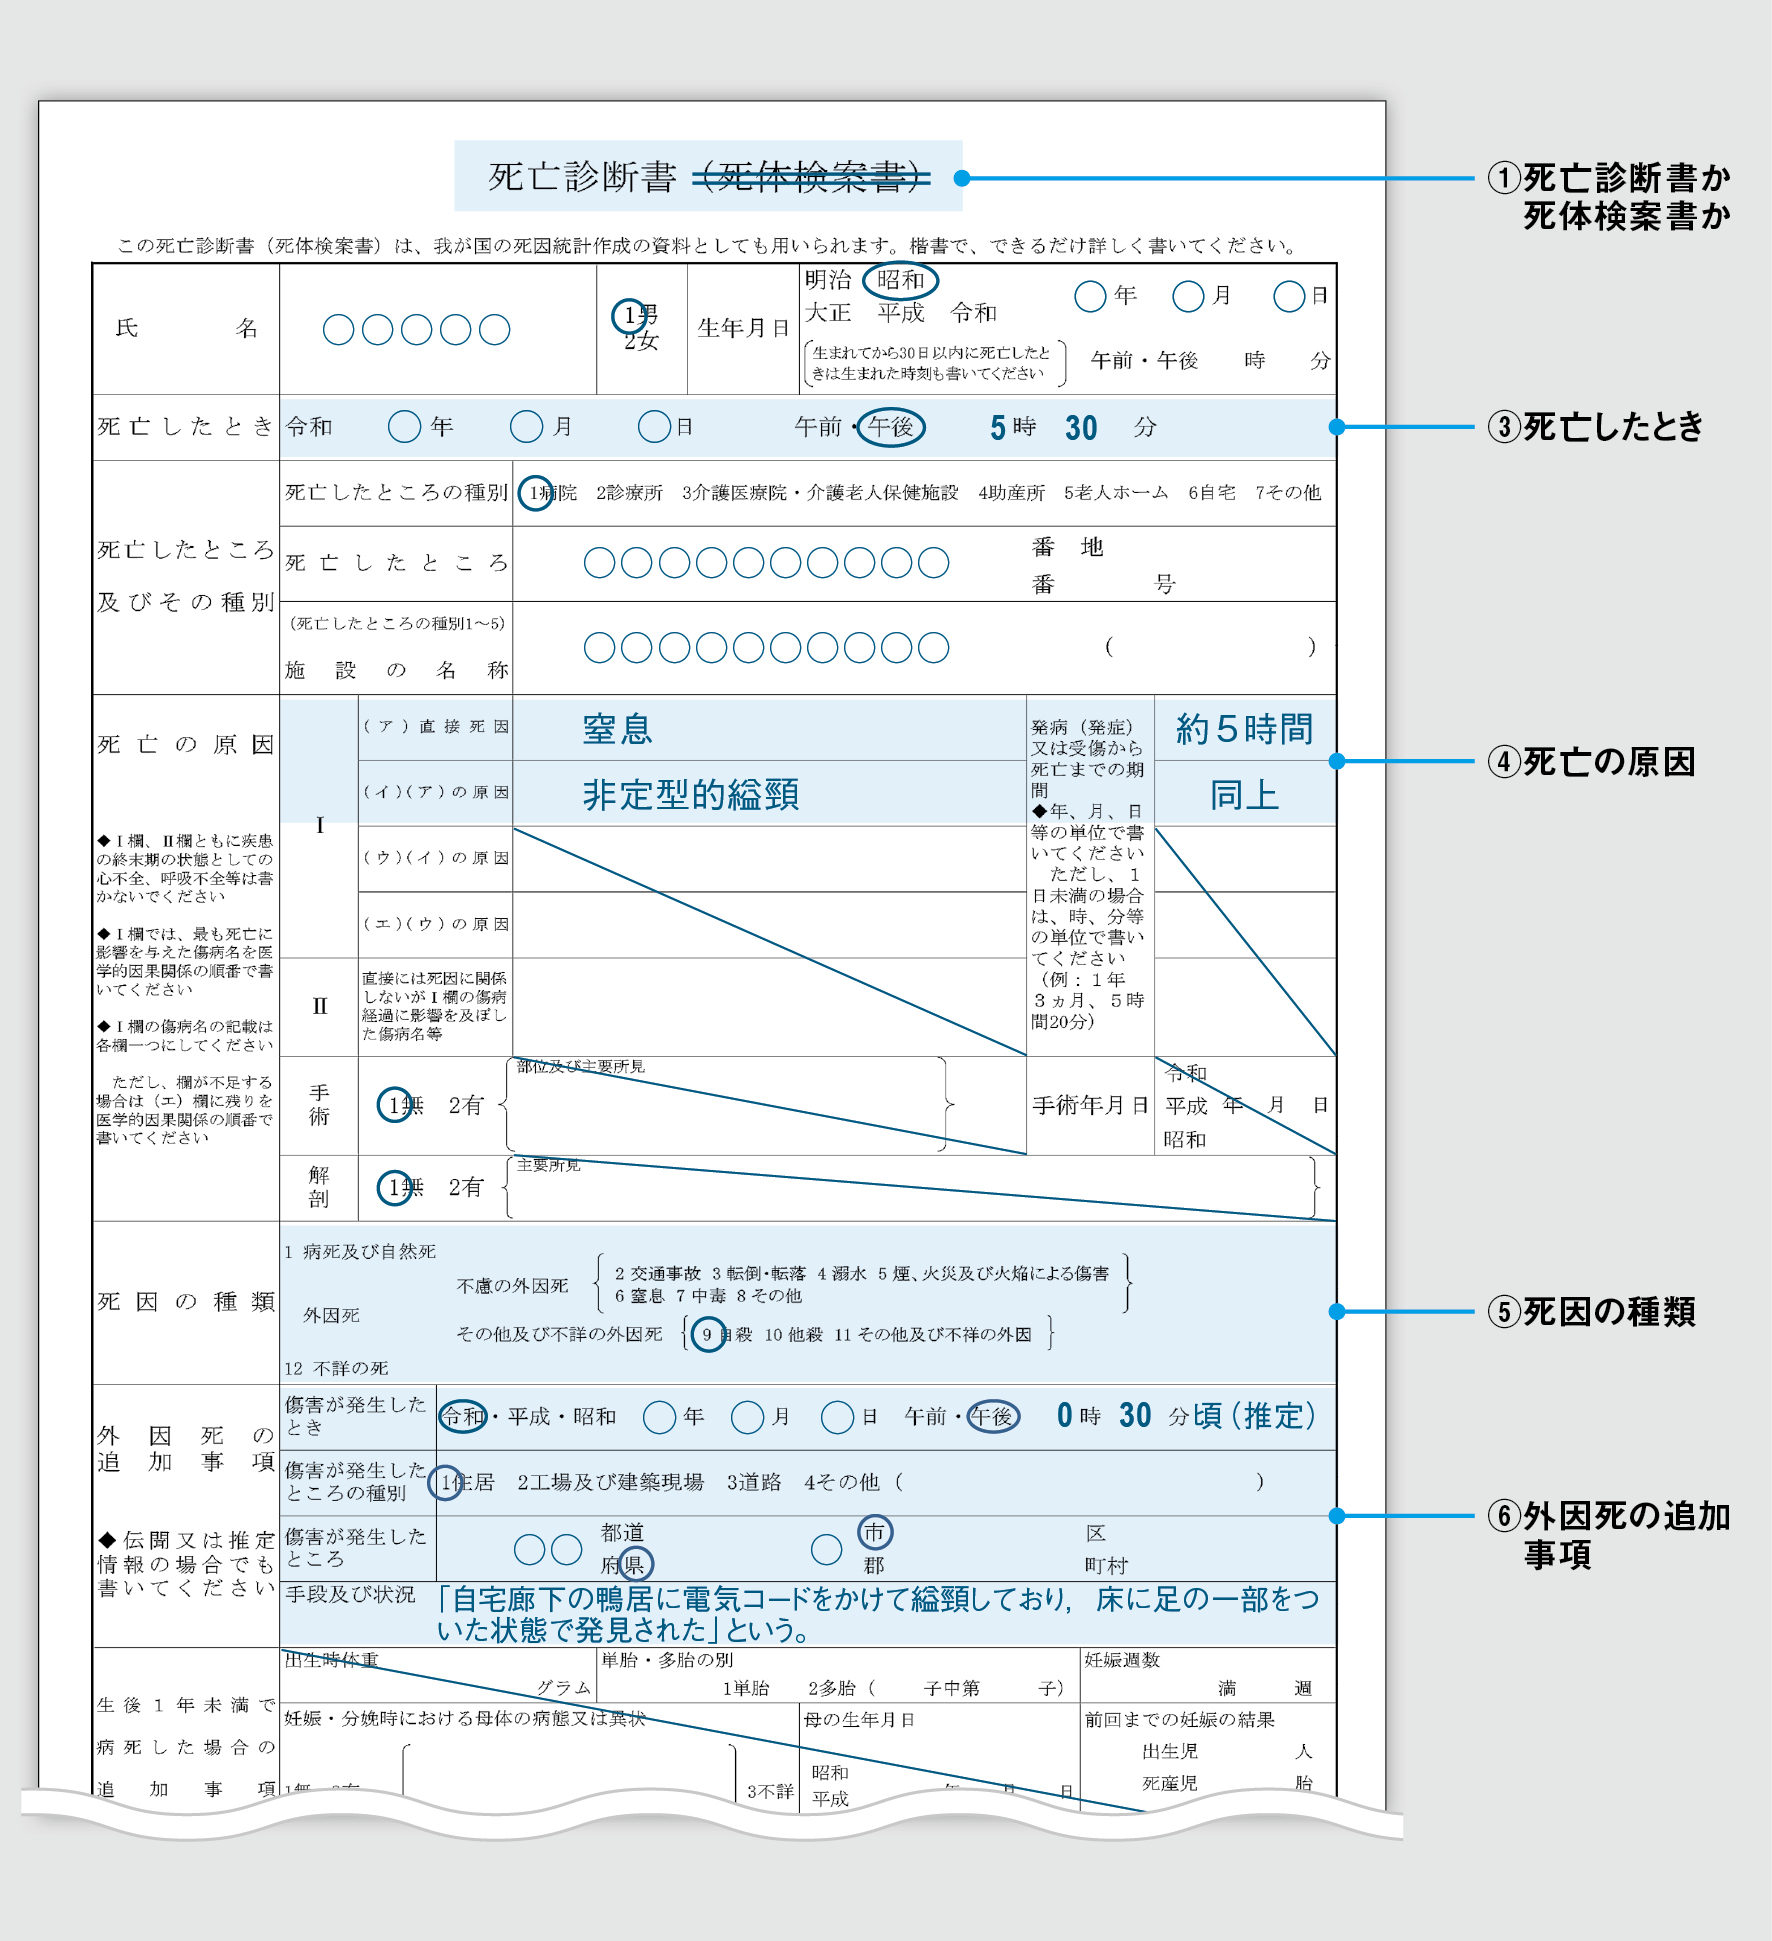
死亡届の提出期限と手続きの流れ|いつ誰からもらい、どう動くべきか
実務を進めるうえで把握しておくべきは、死亡診断書はいつもらえるかという点と、法律上のタイムリミットです。病院で亡くなった場合、医師による死亡確認が行われてから看護師によるエンゼルケア(死後処置)が進められる間に書類が作成され、退院・遺体搬送の準備が整う臨終から1時間〜3時間以内に手渡されるのが一般的です。
手渡される書類は、左側が「死亡届」、右側が「死亡診断書(または死体検案書)」という見開きA3サイズの公的帳票です。この書類を受け取った後の死亡届の提出期限と手続きには厳格な法律上の定めがあります。
戸籍法第86条の規定により、届出人は「死亡の事実を知った日から7日以内」(国外で死亡した場合は3か月以内)に、故人の本籍地、死亡地、または届出人の住所地の市区町村役場へ届け出なければなりません。届出人になれる法的順位は、親族、同居者、家主、地主、家屋管理人、土地管理人等と指定されています。
実際の実務においては、遺族自身が役所へ赴く時間はほとんどありません。葬儀の打ち合わせと並行して、葬儀社の担当者が遺族からの委任を受けて役所窓口へ死亡届を提出代行し、同時に「火葬許可証(埋火葬許可証)」の交付を受けて持ち帰る流れが定着しています。万が一、7日間の提出期限を正当な理由なく徒過した場合は、戸籍法第137条に基づき5万円以下の過料に処される法的なリスクが存在します。
一般に知られていない盲点と死因記載ルール|「急性心不全」の裏にある医学的真実
手渡された死亡診断書に目を落とした遺族が、「なぜ生前闘病していた病名ではなく『急性心不全』と書かれているのか」と首を傾げる場面がよくあります。ここには、厚生労働省が定める死亡診断書の書き方と死因記載ルールの厳格な医学的指針が関わっています。
厚生労働省の「死亡診断書(死体検案書)記入マニュアル」では、死因の記載欄は「直接死因」からその原因となった傷病名へと遡る多段階の因果関係(直接死因→その原因→さらにその原因)を正確に記録することが義務付けられています。同マニュアルにおいて、心不全、呼吸不全、心停止といった「死の病態(末期状態)」を直接死因欄に単独で記載することは、統計精度を著しく低下させるため避けるべき表現と明記されています。
それにもかかわらず、急変時や詳細な経過が追い切れない状況では、医学的な便宜上「心不全」と記載される実務上の妥協が残存しているのも事実です。注意すべきは、生命保険の特約(特定疾病保険金や災害割増特約など)です。診断書に記載された死因の因果関係が曖昧であったり、生前の主病変との関連が欠落していたりすると、保険金の支払審査が長期化したり不払い事由に該当したりする恐れがあります。疑問がある場合は、退院手続きの完了前に主治医へ記載意図を確認しておく必要があります。
また、万が一原本を紛失してしまった場合の死亡診断書の再発行手続きについても正しい知識が求められます。再発行は、故人のカルテを保管している医療機関の医事課窓口で行います。ただし、医師法・医療法上のカルテ保存義務期間である「5年間」を過ぎている場合や、当時担当した医師がすでに退職・転勤している場合、過去の記録照会に膨大な日数がかかるケースがあります。再発行費用として数千円が徴収されるだけでなく、申請から交付まで1週間〜2週間を要することもあるため、やはり初回交付時のコピー保存が最善の自衛策です。
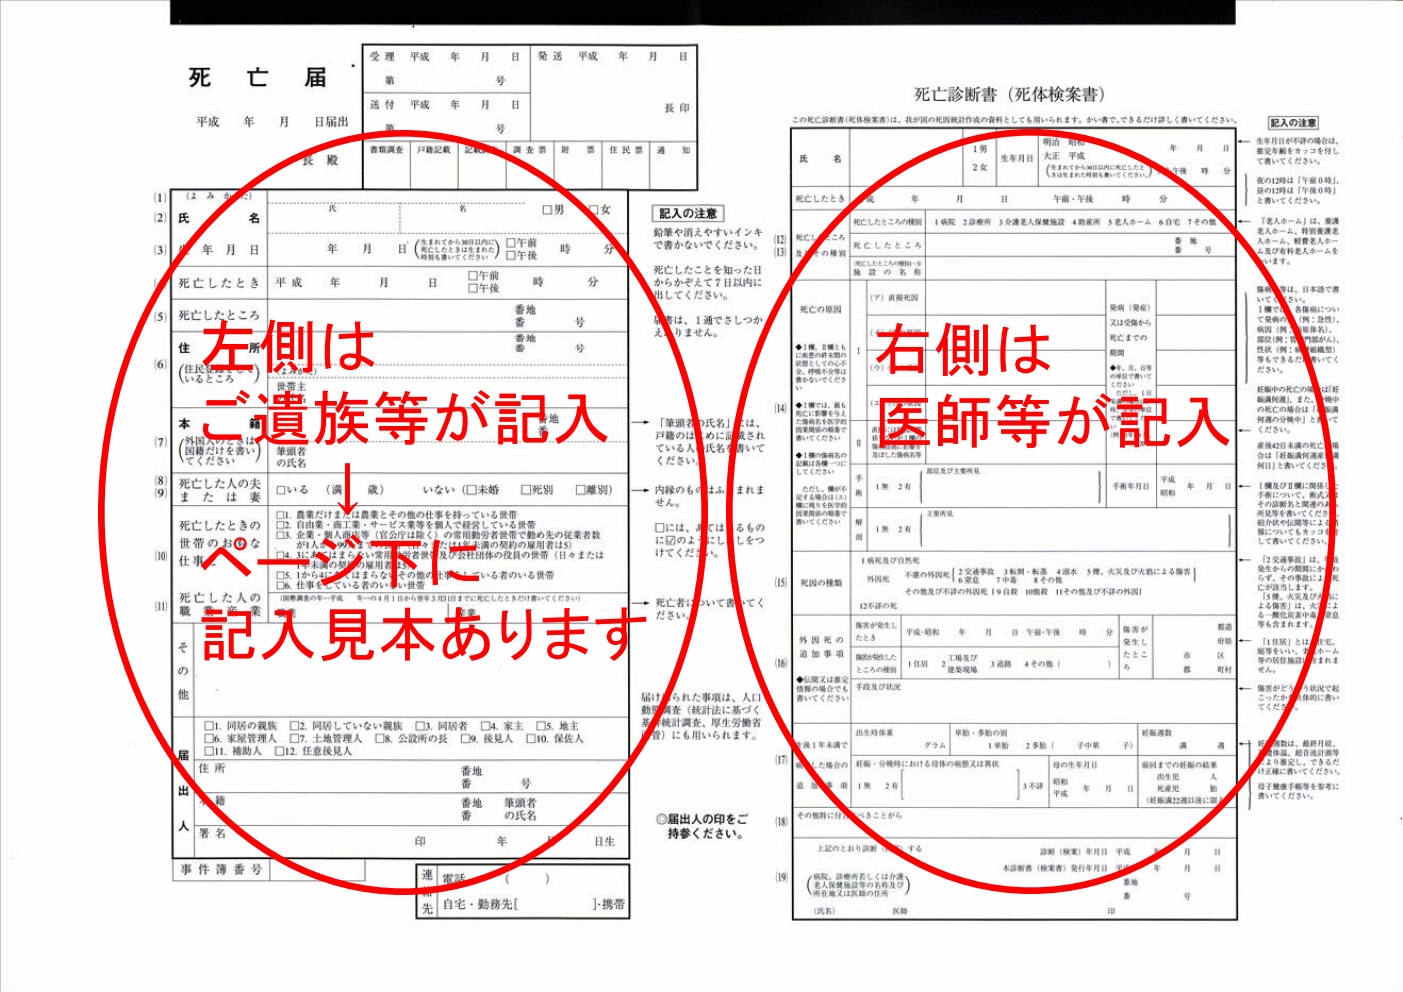
【実態の深層】自宅で亡くなった場合の死亡診断書と警察介入の防ぎ方
少子高齢化が進み在宅医療が定着するなかで、最もトラブルが発生しやすいのが自宅で亡くなった場合の死亡診断書を巡る対応です。家族が自宅で息を引き取っているのを発見した際、パニックに陥って思わず「119番(救急車)」へ通報してしまう遺族が少なくありません。
しかし、すでに心肺停止から時間が経過し蘇生の見込みがない状態で救急搬送された場合、救急隊員はプロトコルに従って警察へ通報する義務を負います。その結果、自宅は一時的に「事件現場」として扱われ、現場検証や遺族に対する数時間の事情聴取、警察署への遺体移送という過酷な事態に発展します。
警察介入を防ぐための唯一の分岐点は、「生前の訪問診療体制」の有無です。末期がんや慢性疾患等で在宅医(かかりつけ医)の定期的な診察を受けており、予期された看取りである場合は、呼吸が止まったことを確認しても119番ではなく契約している訪問診療所・主治医へ直ちに連絡します。医師が自宅へ臨場し、生前の診療計画に基づいた経過であると確認できれば、警察を介することなくその場で「死亡診断書」が交付され、遺族の尊厳が守られます。
【プロの結論】突発的な看取りで混乱しないための判断基準
突然の死に直面した遺族は、愛着の対象を喪失したショックから極度の認知的狭窄(視野狭窄)に陥ります。家族社会学やグリーフケアの観点からも、心理的な境界線(バウンダリー)が曖昧になり、「自分がもっと早く気付いていれば」という強烈な自責の念から、病院や警察の言われるがままにサインを繰り返し、後から経済的・事務的な重荷を背負い込む構造が指摘されています。
理不尽なトラブルや不要な支出を完全に防ぐため、以下の判断基準を頭に留めておく必要があります。
- 冷静に対処できる遺族の行動パターン:
- 自宅看取りの場合は119番ではなく即座にかかりつけ医へ連絡する。
- 病院から書類を受け取ったその場で、最低7枚〜10枚のA4コピー(裏表確認)を確保する。
- 原本を役所へ持参する前に、民間保険会社へ「死亡診断書はコピー提出で受給可能か」を電話確認する。
- 後悔を招きやすい遺族の行動パターン:
- かかりつけ医がいるにもかかわらず動転して119番通報し、警察介入を招いて検案費用(数万〜十数万円)を発生させる。
- 葬儀社に言われるがまま原本を1枚もコピーせず役所に提出させてしまう。
- 死因記載の内容を確認せず、後から保険金の特約請求で医師の意見書を巡る再鑑定に追い込まれる。
【死亡診断書】に関するよくある質問(FAQ)
Q1:死亡診断書の発行費用は、故人の確定申告における医療費控除の対象になりますか?
A1:医療費控除の対象には一切含まれません。国税庁の指針において、医療費控除は「医師による傷病の治療に直接必要な費用」と定義されています。死亡診断書や死体検案書は、治療終了後に行政手続きや保険請求等の証明を行うための文書作成費用であるため、控除対象外の自費扱いとなります。
Q2:死亡診断書を役所に提出した後に原本が必要になった場合、役所で返却や閲覧は可能ですか?
A2:提出した原本の返却は絶対に受けられません。戸籍窓口に提出された死亡届・死亡診断書は、管轄の法務局(またはその支局)へ送付され公的記録として厳重に保管されます。特別な利害関係人が公的年金受給等の正当な理由で「死亡届記載事項証明書」の交付を請求できる例外はありますが、民間保険の請求目的など私的事情では原則として閲覧・再発行は認められません。そのため再取得は発行元の病院で再発行を依頼する形となります。
Q3:生命保険の保険金請求は、すべて病院が再発行した原本でなければいけませんか?
A3:近年は多くの保険会社で「コピー提出」が容認されています。受取保険金額が一定基準(例:300万円〜500万円以下)の場合や病気死亡であることが明白な場合、所定の請求書に死亡診断書の明瞭なコピーを添付するだけで手続きを完了できる商品が増加しています。ただし、数千万円規模の高額請求や不慮の事故特約を請求する場合は、病院発行の公印入り原本(再発行分)を求められるケースがあります。必ず事前に各社カスタマーセンターへ確認を取るのが確実です。
まとめ:今後の動向と失敗しないための判断基準
医療技術の進展と地域包括ケアシステムの拡大に伴い、2026年現在、オンライン診療を活用した死亡確認や電子死亡診断書の導入に向けた法整備が着実に進展しています。しかし、どのようなデジタル移行期にあっても、「医師が医学的責任をもって死を証明する」という医師法20条の根幹と、その書類が個人の社会的な幕引きを公証する最重要文書である事実に変わりはありません。
臨終の直後は誰しも正常な判断力を維持することが困難です。だからこそ、「死亡診断書は公的医療保険が効かない自由診療である」「役所へ提出する前に絶対に10枚コピーする」「自宅での看取りは119番ではなく在宅医へ連絡する」という3つの防衛策を事前に共有しておくことが、余計な経済的負担と精神的消耗から家族を守る最大の防壁となります。 (出典: 死亡 診断 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。